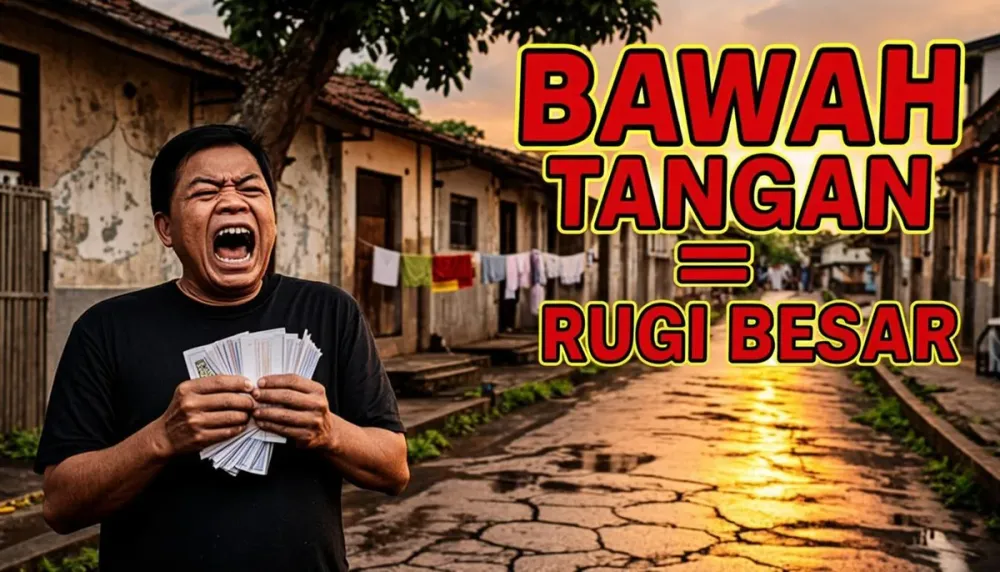
Ada penawaran yang selalu terdengar memikat: rumah second di bawah harga pasar, proses kilat, tanpa bank, cukup tanda tangan atas mata angin dan serah terima kunci. Di belakang kesederhanaan itu, risiko over kredit rumah bawah tangan menumpuk diam-diam, dan kebanyakan pembeli baru menyadarinya ketika tagihan sita tiba di pagar rumah.
Panduan ini menelusuri kasus nyata yang berulang di lapangan, lima modus penipuan yang paling sering dipakai, besar kerugian finansialnya, tanda-tanda transaksi tak bisa lanjut ke bank, sampai jalur resmi sebagai jalan keluarnya. Angka kerugian memakai kisaran 2026 dan bisa berbeda per kasus.
Kasus Nyata di Balik Risiko Over Kredit Rumah Bawah Tangan
Pola kasusnya hampir selalu mirip. Pembeli menyerahkan uang muka Rp30-50 juta langsung ke penjual, lalu setiap bulan mengalirkan cicilan sekitar Rp3-4 juta ke rekening pribadi penjual. Nama di bank tidak pernah berganti, sertifikat tetap milik penjual, dan hubungan keduanya hanya diikat perjanjian satu lembar tanpa saksi.
Lalu salah satu skenario buruk muncul. Penjual macet karena usahanya kalah bersaing, bank mengirim surat peringatan, dan dua tahun kemudian eksekusi berjalan sementara rumah sudah direnovasi pembeli. Atau versi yang lebih licik: sertifikat digadaikan ke rentenir untuk modal usaha baru, lalu rumah yang sama dijual ke dua orang sekaligus.
Contoh kasus dengan pola yang sering muncul: pembeli menyetor DP Rp35 juta plus empat belas cicilan sekitar Rp3,8 juta, total sudah Rp88 juta lebih, belum termasuk biaya renovasi Rp20-40 juta. Saat sengketa pecah, uang itu nyaris mustahil ditarik kembali dalam waktu dekat. Kisaran 2026, dan besarnya kerugian bergantung harga rumah serta lama transaksi berjalan.
Yang membuat kasus ini menyakitkan, semua pihak merasa melakukan yang benar. Penjual percaya akan melunasi hutangnya, pembeli percaya kunci di tangan berarti milik. Sayangnya, hukum tidak membaca niat, hanya membaca nama yang tercatat.
Lima Modus Penipuan yang Sering Terjadi di Transaksi Ini
Modusnya terus berpakaian baru, tapi kerangkanya berulang. Coba bandingkan dengan pengalaman teman atau cerita di grup warga, dan kamu akan menemukan pola yang sama persis. Lima yang paling sering dilaporkan kira-kira begini.
- Penjual bukan pemilik sejati, hanya memegang surat kuasa yang tidak diverifikasi
- Sertifikat digadaikan ke lebih dari satu pihak, termasuk rentenir dan bank lain
- Perjanjian satu halaman tanpa saksi, tanpa materai, dan kuitansi tidak jelas
- Rumah subsidi yang masih masa tunggu dijual kilat sebelum waktunya
- Calo memungut uang muka dari beberapa calon pembeli sekaligus, lalu lenyap
Modus yang paling merusak justru yang terlihat paling normal: gadaian silang. Rumah yang dijaminkan ke bank A bisa saja sertifikatnya dipakai untuk menggadaikan dana cepat ke pihak B karena dokumen asli masih di tangan penjual. Kamu bisa membaca dasar masalahnya lewat bahaya sertifikat digadaikan, dan dari situ paham kenapa bank menuntut sertifikat asli ditahan pihak resmi, bukan berpindah-pindah tangan.
Modus subsidi juga sedang naik daun karena harganya memikat. Penjual yang butuh uang cepat menawarkan rumah subsidi di bawah masa tunggu dengan alasan darurat, dan pembeli membayar tanpa sadar transaksinya mustahil diberi akad oleh PPAT mana pun. Semua modus di atas bekerja pada satu celah yang sama: pembeli terburu-buru dan tidak memverifikasi.
Kerugian Finansial dan Biaya Hukum yang Menumpuk
Kalau modusnya sudah bekerja, kerugian datang bertumpuk seperti kartu. Lapis pertama jelas: uang muka dan kumulatif cicilan yang sudah mengalir, bisa Rp80-120 juta untuk transaksi yang berjalan dua tahun. Lapis kedua, biaya renovasi dan perbaikan yang menyatu dengan rumah, Rp20-40 juta untuk perbaikan ringan sampai sedang.
Lapis ketiga sering dilupakan: biaya hukum. Menggugat perdata dengan pengacara, biaya pendaftaran, dan waktu yang hilang dari pekerjaan bisa memakan Rp15-30 juta, kisaran 2026, dan itu belum menjamin uang kembali karena tergantung aset penjual yang masih bisa dieksekusi. Banyak pemenang gugatan berakhir frustrasi karena penjual memang tidak punya harta lagi.
Sebelum terjebak, ada pemeriksaan murah yang bisa menyelamatkan semuanya: cek catatan kredit penjual lewat layanan resmi cekaporan.id milik OJK, atau ajak penjual cek sendiri supaya status hutangnya terbuka. Dari pengalaman yang sering dibagikan pengguna, keluhan yang berulang adalah proses verifikasi yang butuh beberapa hari kerja dan hasil yang dikirim lewat email, jadi jadwalkan pemeriksaan ini jauh sebelum tanggal deal, bukan semalam sebelumnya.
Rugi terbesar sebenarnya bukan angka di kuitansi, tapi waktu. Sengketa perdata ringan saja bisa memakan satu sampai dua tahun, dan selama itu rumah tidak bisa dijual, dihuni, atau digadaikan oleh siapa pun yang mempermasalahkannya.
Tanda-Tanda Transaksi Tidak Bisa Dilanjutkan ke Bank
Kabar baiknya, transaksi bermasalah hampir selalu memberi sinyal lebih dulu. Bank punya daftar syarat yang jelas, dan rumah yang gagal diproses ke bank biasanya sudah bocor di dokumennya sejak awal. Tugasmu hanya satu: mengenali sinyalnya sebelum uang berpindah tangan.
Sinyal paling awal adalah penjual yang menolak menunjukkan saldo hutang resmi dari bank. Alasannya beragam, dari malas sampai privasi, tapi intinya satu: kamu tidak boleh tahu posisi hutang sesungguhnya. Padahal cara cek KPR over kredit yang benar selalu dimulai dari angka tertulis itu, dan bank tidak menolak memberikannya kepada debiturnya sendiri.
Sinyal berikutnya, dokumen kepemilikan tidak konsisten. Sertifikat belum SHM tanpa kejelasan, IMB atau PBG kosong, nama di PBB berbeda dengan penjual, atau cerita soal ahli waris berubah-ubah. Untuk kondisi sertifikat yang belum sempurna, batas amannya sudah dibahas di rumah belum shm bisa dijual ppjb dan patut dibaca sebelum menandatangani PPJB apa pun.
Ada juga sinyal perilaku yang mudah dikenali: deadline buatan seperti ada dua calon pembeli, tekanan bayar hari ini, dan penolakan mendadak saat kamu mengajak notaris atau bank. Penjual yang tulus biasanya sabar, karena rumahnya memang tidak sedang menyembunyikan apa pun. Kalau dua sinyal lebih muncul bersamaan, tarik diri dan cari unit lain, pasar tidak pernah benar-benar sepi.
Angka kasusnya konkret. Pembeli di kawasan pinggiran kota menyetor tanda jadi Rp20 juta setelah terpukau harga diskon, padahal PBB masih atas nama orang tua penjual yang sudah meninggal. Berkas macet di bank, proses warisan makan waktu, dan setelah delapan bulan transaksi batal. Kerugiannya Rp25-35 juta termasuk biaya pengurusan yang terlanjur keluar, kisaran 2026, bisa lebih besar kalau DP sudah cair.
Sinyal lain yang jarang disadari: rumah sudah dihuni orang ketiga yang mengaku pembeli sebelumnya. Kalau ada klaim bertumpuk seperti itu, jangan bantu menyelesaikannya dengan uang. Meluruskan statusnya saja bisa memakan biaya Rp10-20 juta, dan hasilnya belum tentu beres.
Kebiasaan sederhana yang menyelamatkan: minta daftar periksa resmi dari bank yang dituju sebelum menyetor apa pun. Kalau satu syarat tidak bisa dipenuhi dalam dua minggu, perlakukan itu sebagai sinyal merah. Cari unit lain yang berkasnya siap, karena rumah second selalu ada pasokannya sepanjang tahun.
Solusi Resmi tanpa Risiko Over Kredit Rumah Bawah Tangan
Semua risiko di atas berhenti total di satu titik: jalur resmi. Ambil alih lewat bank memang lebih lambat dan lebih mahal di muka, tapi setiap rupiah yang keluar punya dokumen penjelasnya, dan nama di sertifikat akhirnya benar-benar berpindah. Tabel berikut merangkum perbandingan pola yang membuat pembeli terjerat versus kebiasaan yang aman.
| Kesalahan | Dampak | Cara Menghindari |
|---|---|---|
| Bayar DP sebelum cek bank | Dana sulit ditarik | Verifikasi saldo hutang dulu |
| Percaya surat kuasa abal | Transaksi bisa batal | Cek kuasa ke notaris resmi |
| Cicil lewat rekening pribadi | Tak ada bukti hutang | Gunakan jalur akad resmi |
| Terima harga aneh murah | Sengketa tertutup menyusul | Tanya penyebab diskonnya |
| Sertifikat tidak dicek BPN | Gadaian silaman muncul | Minta pengecekan resmi |
Untuk pengalaman bank, BTN dan BRI adalah dua nama yang paling sering menangani transaksi ambil alih rumah second, dan keduanya punya alur baku mulai dari pengecekan saldo sampai akad baru. Dari ulasan nasabah di berbagai kanal, keluhan yang berulang biasanya timeline yang lebih lama dari janji awal dan dokumen yang diminta ulang, bukan soal keabsahan hasilnya. Rincian alur dan syaratnya ada di jalur resmi over kredit BTN yang bisa kamu baca sebelum ke cabang.
Kalau penawaran yang kamu lihat mencantumkan kata take over atau refinancing, jangan asumsikan maknanya sama dengan over kredit. Istilah itu berdampingan tapi proses dan biayanya berbeda, ringkasannya ada di beda over kredit take over. Pahami dulu jalurnya, baru bandingkan angkanya.
FAQ
Apakah over kredit tanpa bank bisa berujung sita?
Sangat mungkin. Kredit tetap tercatat atas nama penjual, jadi kalau cicilan berhenti, bank menjalankan proses peringatan sampai eksekusi jaminan, tanpa peduli siapa yang sebenarnya menghuni dan membayar. Pembeli tidak punya posisi hukum untuk membela rumah karena tidak ada akad yang mengikatnya ke bank. Sita bukan skenario langka di pola ini, tapi penutup yang paling sering diceritakan korban. Satu-satunya cara memutus risiko itu adalah memindahkan kredit secara resmi ke bank sejak awal transaksi.
Hukuman bagi calo yang memfasilitasi oper kredit ilegal?
Tergantung bentuk perbuatannya. Kalau ada pemalsuan dokumen, penyalahgunaan surat kuasa, atau penipuan dengan cara mencari untung dari beberapa korban sekaligus, perbuatannya bisa diproses pidana dengan ancaman penjara sesuai pasal yang dituduhkan. Sementara itu, kerugian pembeli dikejar lewat jalur perdata untuk menuntut uang kembali. Jangan mengandalkan teori hukuman ini sebagai jaring pengaman, karena prosesnya panjang dan hasilnya bergantung bukti. Mencegah lewat verifikasi awal jauh lebih murah daripada menghukum di kemudian hari.
Langkah apa yang bisa diambil bila penjual meninggal dunia?
Hutang dan rumahnya masuk proses ahli waris, jadi pembeli perlu menunjukkan perjanjian yang ada kepada ahli waris dan notaris yang menangani warisan. Kalau semua pihak sepakat, transaksi bisa dilanjutkan oleh ahli waris sebagai pihak penjual, dan dokumennya disesuaikan. Kalau ahli waris menolak mengakui perjanjian, jalannya lewat perdata, dan kekuatan buktimu sangat menentukan. Inilah sebabnya perjanjian privat yang lengkap dengan saksi dan bukti pembayaran itu penting, meski tetap kalah kuat dibanding sudah masuk ke akad resmi bank sejak awal.
Apakah DP bisa kembali bila transaksi bawah tangan gagal?
Tidak otomatis. Dana yang sudah diserahkan lewat transfer atau tunai ke penjual hanya bisa ditarik lewat kesepakatan atau gugatan, dan itu bergantung kemauan serta aset penjual yang masih ada. Ada pola di lapangan di mana penjual mengembalikan sebagian dengan dicicil bertahun-tahun, ada juga yang tidak mengembalikan sama sekali. Untuk memaksimalkan peluang, simpan semua bukti transfer, kuitansi, dan komunikasi sejak hari pertama. Supaya tidak sampai ke titik itu, tahan dana besar sampai status kredit dan dokumen rumah terverifikasi resmi.
Kesimpulan
Rumah over kredit itu bukan barang buruk, yang buruk adalah jalur bawah tangannya. Uang yang mengalir tanpa akad, sertifikat yang tidak pindah, dan perjanjian tanpa saksi adalah tiga bahan bakar yang sama-sama menyalakan kasus rugi puluhan juta rupiah.
Sebelum menyerahkan dana apa pun, lakukan tiga hal: cek status kredit penjual, minta saldo hutang tertulis, dan ajak transaksi masuk ke bank. Tidak ada salahnya juga membaca review pembeli terbaru tentang bank atau notaris pilihanmu sebelum mulai. Dengan urutan itu, risiko over kredit rumah bawah tangan tidak lagi jadi mimpi buruk, melainkan daftar cek yang selesai kamu coret sejak hari pertama.