Satu kejadian kecil di tokomu bisa berakhir dengan tuntutan hukum yang menguras tabungan bertahun-tahun — dan banyak pemilik usaha baru menyadarinya ketika sudah terlambat.
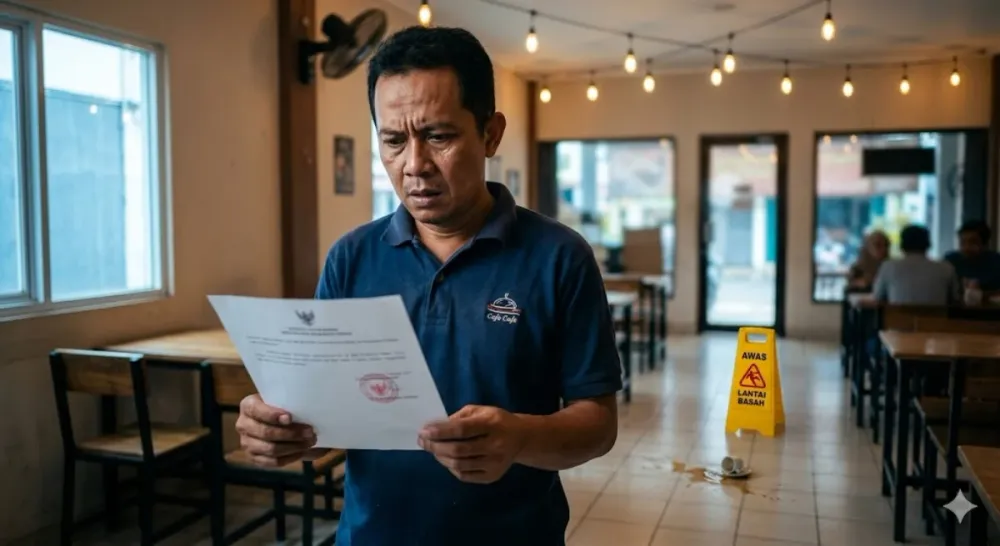
Bayangkan: seorang pelanggan terpeleset di lantai kafému yang baru dipel, lalu tiba-tiba kamu menerima surat somasi dari pengacara sengketa konsumen yang menuntut kompensasi ratusan juta rupiah. Tidak ada yang pernah berharap skenario seperti ini terjadi. Tapi kenyataannya, insiden semacam ini lebih sering terjadi dari yang kamu kira.
Di sinilah pentingnya asuransi tanggung gugat tempat usaha menjadi relevan — bukan sekadar formalitas, tapi tameng finansial yang nyata. Artikel ini akan membedah tuntas apa itu public liability insurance, bagaimana cara kerjanya, siapa yang paling membutuhkannya, dan bagaimana kamu bisa memilih polis yang tepat sebelum musibah mengetuk pintu.
Apa Itu Asuransi Tanggung Gugat Publik (Public Liability Insurance)?
Asuransi tanggung gugat publik (public liability insurance) adalah produk perlindungan hukum bisnis yang menanggung biaya hukum dan kompensasi finansial ketika bisnis kamu dinyatakan bertanggung jawab atas cedera fisik atau kerusakan properti pihak ketiga — biasanya pelanggan, tamu, atau masyarakat umum yang berada di area usahamu.
Ini bukan asuransi kebakaran komersial yang melindungi aset fisik bangunan. Ini bukan pula kompensasi pekerja yang menanggung karyawan. Public liability benar-benar fokus pada klaim kerugian pihak ketiga — orang luar yang mengalami kerugian akibat operasional bisnis kamu.
Perbedaan Public Liability vs Produk Lain yang Mirip
Banyak pengusaha bingung membedakan beberapa jenis asuransi. Ini perbandingan singkatnya:
| Jenis Asuransi | Yang Dilindungi |
|---|---|
| Public Liability | Cedera/kerugian pihak ketiga (pelanggan, pengunjung) |
| Asuransi Kebakaran Komersial | Kerusakan fisik aset bisnis (gedung, inventaris) |
| Kompensasi Pekerja | Cedera atau sakit yang dialami karyawan |
| Product Liability | Kerugian akibat produk cacat yang kamu jual |
Keempat produk ini idealnya dimiliki bersamaan — tapi public liability adalah fondasi yang paling sering diabaikan oleh UMKM Indonesia.
Mengapa Tuntutan Pelanggan Bisa Membangkrutkan Bisnis?
Kamu mungkin berpikir, "Ah, bisnis saya kecil, siapa yang mau menuntut?" Justru itu pemikiran yang berbahaya.
Sistem Hukum Perlindungan Konsumen Semakin Kuat
Undang-Undang No. 8 Tahun 1999 tentang Perlindungan Konsumen memberikan hak kepada konsumen untuk menuntut ganti rugi atas kerugian yang mereka derita. Artinya, bahkan warung kecil pun bisa diseret ke jalur hukum.
Sejak era digital, konsumen juga semakin melek hukum. Badan Perlindungan Konsumen Nasional (BPKN) mencatat aduan konsumen terus meningkat setiap tahunnya. Jalur litigasi via pengadilan niaga atau BPSK (Badan Penyelesaian Sengketa Konsumen) kini lebih mudah diakses.
Biaya Hukum yang Tidak Terduga
Ini yang bikin pengusaha keringat dingin: biaya perkara hukum tidak mengenal skala bisnis. Kamu bisa menghabiskan:
- Rp 50–200 juta hanya untuk biaya pengacara sengketa konsumen
- Belasan hingga ratusan juta untuk kompensasi yang diperintahkan pengadilan
- Biaya operasional bisnis yang terganggu selama proses hukum berlangsung
- Reputasi yang rusak — dan ini tidak bisa dibeli dengan uang
Tanpa asuransi tanggung gugat publik, semua biaya ini jatuh sepenuhnya ke kantong pribadi kamu.
Kasus Nyata: Ketika Insiden Kecil Jadi Mimpi Buruk
Di berbagai kota besar Indonesia, ada preseden hukum di mana pengunjung mal menggugat pengelola toko karena terpeleset di area yang tidak diberi tanda peringatan basah. Pengadilan sering memenangkan konsumen, dan pemilik usaha harus menanggung biaya medis, rehabilitasi, plus ganti rugi immateriil.
Satu insiden. Satu gugatan. Bisnis yang dibangun bertahun-tahun bisa ludes.
Siapa yang Paling Butuh Public Liability Insurance?
Jawaban singkatnya: siapa pun yang bisnisnya berinteraksi langsung dengan publik.
Usaha yang Wajib Mempertimbangkan Polis Ini
- Restoran, kafe, dan food court — risiko keracunan makanan, terpeleset, kontak dengan peralatan panas
- Salon, spa, dan klinik kecantikan — reaksi alergi produk, luka akibat alat perawatan
- Toko ritel dan minimarket — kecelakaan di dalam toko, kerusakan properti pelanggan
- Bengkel dan servis kendaraan — kerusakan kendaraan pelanggan saat di tangan teknisi
- Event organizer dan venue — cedera pengunjung saat acara berlangsung
- Kontraktor dan jasa renovasi — kerusakan properti pihak ketiga selama pengerjaan proyek
- Sekolah swasta dan lembaga kursus — cedera murid di lingkungan belajar
Bahkan usaha rumahan yang menerima kunjungan klien pun perlu mempertimbangkan perlindungan ini.
Apa Saja yang Biasanya Ditanggung Polis Public Liability?
Setiap perusahaan asuransi punya ketentuan berbeda, tapi secara umum polis standar menanggung:
Coverage Utama
- Biaya kompensasi medis untuk pihak ketiga yang cedera di area usaha kamu
- Biaya kerusakan properti milik pelanggan yang terjadi akibat operasional bisnis
- Biaya hukum dan litigasi — termasuk honorarium pengacara dan biaya pengadilan
- Biaya penyelesaian di luar pengadilan (out-of-court settlement)
Yang Biasanya Dikecualikan
- Cedera yang disengaja oleh karyawan
- Kerugian akibat bencana alam (ditanggung polis terpisah)
- Klaim dari karyawan (ini masuk ranah kompensasi pekerja/BPJS Ketenagakerjaan)
- Kerusakan aset milik bisnis kamu sendiri
Baca polis dengan teliti — atau minta bantuan broker asuransi berlisensi untuk menjelaskan klausul pengecualian secara detail.
Cara Menghitung Kebutuhan Nilai Pertanggungan
Salah satu kesalahan umum pengusaha adalah memilih nilai pertanggungan (sum insured) yang terlalu rendah demi menekan premi. Ini bisa jadi bumerang.
Faktor yang Menentukan Nilai Pertanggungan Ideal
- Skala operasional bisnis — semakin banyak pengunjung per hari, semakin besar risikonya
- Jenis risiko spesifik industri — restoran memiliki profil risiko berbeda dari toko buku
- Aset dan pendapatan bisnis — nilai ini menjadi dasar estimasi kerugian potensial
- Yurisdiksi dan preseden hukum lokal — di beberapa kota, nominal gugatan cenderung lebih tinggi
Sebagai panduan awal, konsultasikan dengan agen asuransi bersertifikat AAJI atau AAUI untuk mendapatkan analisis risiko yang proporsional.
Hubungan Public Liability dengan Perlindungan Aset Pribadi
Ini bagian yang sering dilewatkan pengusaha: harta pribadimu bisa ikut terseret jika bisnis berbentuk usaha perorangan atau firma tidak berbadan hukum.
Ketika tuntutan hukum melebihi kemampuan bisnis untuk membayar, kreditur dan penggugat bisa mengejar aset pribadimu — rumah, kendaraan, tabungan. Public liability insurance membantu mencegah skenario mengerikan ini dengan menanggung klaim sebelum menyentuh kantong pribadi.
Namun, asuransi bukan satu-satunya tameng. Agar harta pribadi kamu (seperti rumah tinggal) tidak ikut tersita saat bisnis dituntut, pastikan kamu memahami cara memisahkan aset dengan membeli properti atas nama PT.
Dua lapisan proteksi ini — asuransi dan pemisahan entitas hukum — bekerja sinergis untuk membentengi aset personalmu dari risiko bisnis.
Tips Memilih Polis Public Liability yang Tepat
Pasar asuransi Indonesia menawarkan banyak produk, tapi tidak semuanya cocok untuk kebutuhan spesifik bisnismu. Ini checklist praktisnya:
1. Verifikasi Izin Perusahaan Asuransi
Pastikan perusahaan asuransi memiliki izin dari Otoritas Jasa Keuangan (OJK). Kamu bisa cek di laman resmi ojk.go.id sebelum menandatangani apa pun.
2. Bandingkan Minimal Tiga Produk
Jangan langsung ambil penawaran pertama. Bandingkan nilai pertanggungan, premi tahunan, klausul pengecualian, dan reputasi klaim perusahaan asuransi.
3. Perhatikan Batas Klaim Per Kejadian vs Per Tahun
Ada polis yang membatasi klaim per insiden (misalnya Rp 500 juta per kejadian) dan ada yang membatasi secara agregat per tahun polis. Pilih yang sesuai dengan profil risiko operasionalmu.
4. Tanyakan Proses Klaim Secara Detail
Tanyakan: berapa lama rata-rata waktu penyelesaian klaim? Dokumen apa yang dibutuhkan? Apakah ada adjuster independen? Proses klaim yang rumit dan lambat akan menyiksamu di saat paling kritis.
5. Pertimbangkan Bundling dengan Produk Lain
Beberapa perusahaan menawarkan paket bisnis yang menggabungkan asuransi kebakaran komersial, public liability, dan business interruption dalam satu polis — seringkali dengan harga lebih efisien.
Berapa Kira-kira Premi yang Harus Disiapkan?
Premi public liability di Indonesia bervariasi tergantung banyak faktor, tapi sebagai gambaran kasar:
- Usaha kecil (toko ritel, kafe kecil): Rp 2–8 juta per tahun
- Usaha menengah (restoran, bengkel, salon): Rp 8–25 juta per tahun
- Usaha skala besar (venue event, kontraktor, gedung komersial): Rp 25 juta ke atas
Angka ini bisa lebih rendah atau lebih tinggi bergantung pada sejarah klaim, lokasi usaha, omzet, dan luasnya cakupan pertanggungan. Konsultasikan langsung dengan broker asuransi untuk simulasi premi yang akurat.
Bandingkan premi ini dengan biaya satu perkara hukum yang bisa mencapai ratusan juta — dan jawabannya sudah jelas.
Langkah Konkret Mulai Hari Ini
Jangan tunda karena merasa "belum perlu". Asuransi bekerja tepat saat kamu paling tidak siap menghadapi risiko. Ini yang bisa kamu lakukan sekarang:
- Audit risiko sederhana — identifikasi titik-titik di operasional bisnismu yang paling berpotensi menimbulkan cedera atau kerugian bagi pelanggan
- Hubungi broker asuransi berlisensi — minta mereka menyiapkan perbandingan beberapa produk public liability
- Konsultasikan struktur hukum bisnismu — apakah sudah berbadan hukum PT atau CV? Ini mempengaruhi strategi perlindungan asetmu secara keseluruhan
- Baca polis dengan teliti sebelum tanda tangan — atau minta pendampingan pengacara bisnis untuk review kontrak asuransi
Baca juga: Beli Ruko Atas Nama PT atau Pribadi? Ini Bedanya!
Penutup: Proteksi Bisnis Bukan Kemewahan, Ini Keharusan
Dunia bisnis penuh ketidakpastian. Kamu bisa membangun produk terbaik, memberikan layanan prima, menjaga kebersihan tempat usaha — tapi tetap tidak bisa mengendalikan setiap variabel yang ada. Pelanggan bisa saja jatuh, barang bisa rusak, dan tuntutan hukum bisa datang dari arah yang tidak terduga.
Pentingnya asuransi tanggung gugat tempat usaha bukan soal pessimisme atau ketakutan berlebihan. Ini soal kebijaksanaan finansial dan maturitas bisnis. Pengusaha yang cerdas tidak hanya fokus pada pertumbuhan pendapatan — mereka juga membangun lapisan perlindungan yang kokoh agar satu insiden tidak meruntuhkan semua yang sudah dibangun susah payah.
Investasi dalam public liability insurance adalah keputusan yang paling murah dibandingkan konsekuensi tidak memilikinya. Mulai evaluasi kebutuhan perlindungan bisnismu hari ini, sebelum surat somasi itu tiba.
Terima kasih sudah membaca sampai selesai! Kalau kamu punya pengalaman, pertanyaan, atau perspektif lain soal topik ini — yuk bagikan di kolom komentar. Setiap sudut pandang sangat berharga untuk membantu pengusaha lain mengambil keputusan yang lebih bijak.