> ## Content Index
> Fetch the complete content index at: https://www.propertyday.id/llms.txt
> Use this file to discover other available public pages before exploring further.
# Cara Gadai Sertifikat Rumah 1 Hari Cair: Panduan Lengkap untuk Dana Darurat Instan
- URL: https://www.propertyday.id/gadai-sertifikat-rumah-1-hari-cair/
- Published: 2025-04-11T22:37:21.000Z
- Updated: 2026-11-10T03:03:32.000Z
- Description: Apakah kamu pernah membutuhkan dana darurat dalam waktu singkat? Bagaimana jika sertifikat rumahmu bisa menjadi solusi instan?
- Author: Propertyday
- Tags: Finansial, Gadai, Rumah, Sertifikat, Legal & KPR
Di Indonesia, menggadaikan [sertifikat](https://www.propertyday.id/mengurus-sertifikat-warisan-properti-di-indonesia/) rumah adalah cara cepat untuk mendapatkan likuiditas tanpa harus kehilangan hak kepemilikan. Artikel ini akan membahas langkah-langkah, risiko, dan tips agar proses [gadai sertifikat rumah](https://www.propertyday.id/gadai-sertifikat-rumah-orang-tua-di-bri/) 1 hari cair berjalan lancar. Bagi banyak orang yang membutuhkan dana darurat secara instan, menggadaikan sertifikat rumah menjadi solusi yang sangat efektif karena memungkinkan Anda memperoleh uang tunai tanpa harus melepas kepemilikan properti secara permanen. Proses ini menjadi semakin populer di tengah meningkatnya kebutuhan akan likuiditas yang cepat dan mudah, terutama mengingat properti merupakan aset berharga yang dimiliki oleh sebagian besar masyarakat Indonesia.
---
## **Apa Artinya Menggadaikan Sertifikat Rumah?**
**Menggadaikan** [**sertifikat rumah**](https://www.propertyday.id/balik-nama-sertifikat-rumah/) berarti menggunakan dokumen kepemilikan properti sebagai jaminan untuk mendapatkan pinjaman tunai. Ini berbeda dengan menjual rumah karena kamu tetap bisa tinggal di properti tersebut selama masa pinjaman. Secara hukum, kamu menyerahkan hak penggunaan properti kepada pihak pembiayaan sebagai jaminan pelunasan pinjaman, namun hak kepemilikan tetap berada di tanganmu. Jika kamu berhasil melunasi pinjaman sesuai kesepakatan, maka sertifikat akan dikembalikan sepenuhnya tanpa adanya potongan atau kehilangan hak apapun.
### **Memahami Pinjaman Berbasis Jaminan di Indonesia**
Di Indonesia, lembaga keuangan seperti pegadaian dan perusahaan pembiayaan (contoh: BFI Finance) menawarkan layanan ini. Menurut data OJK (Otoritas Jasa Keuangan), **nilai pinjaman berbasis properti meningkat 23% pada 2023**, menunjukkan tren positif dalam penggunaan aset sebagai jaminan. Pinjaman berbasis properti ini menjadi alternatif menarik bagi masyarakat yang membutuhkan dana besar secara cepat, namun tidak ingin melalui proses panjang yang biasanya ditawarkan oleh institusi perbankan konvensional. Keunggulan utamanya adalah kecepatan pencairan dana yang bisa mencapai dalam satu hari kerja, serta fleksibilitas dalam penggunaan dana yang tidak dibatasi untuk keperluan tertentu.
### **Kenapa Memilih Gadai Sertifikat Rumah Daripada Menjual?**
- **Kecepatan**: Dana cair dalam 1 hari.
- **Kepemilikan Tetap**: Kamu tidak kehilangan rumah.
- **Bunga Lebih Rendah** (3-5% per bulan) dibandingkan pinjaman tanpa jaminan.
- **Fleksibilitas**: Dana bisa digunakan untuk berbagai keperluan tanpa pertanyaan tambahan.
- **Tidak Memerlukan Dokumen Pendukung Lainnya**: Seperti slip gaji atau laporan keuangan yang sering diminta bank.
- **Masa Pinjaman Fleksibel**: Biasanya berkisar 6-24 bulan, tergantung kesepakatan.
---
## **Apakah Sertifikat Rumahmu Memenuhi Syarat untuk Pinjaman 1 Hari?**
### **Jenis Sertifikat yang Diterima**
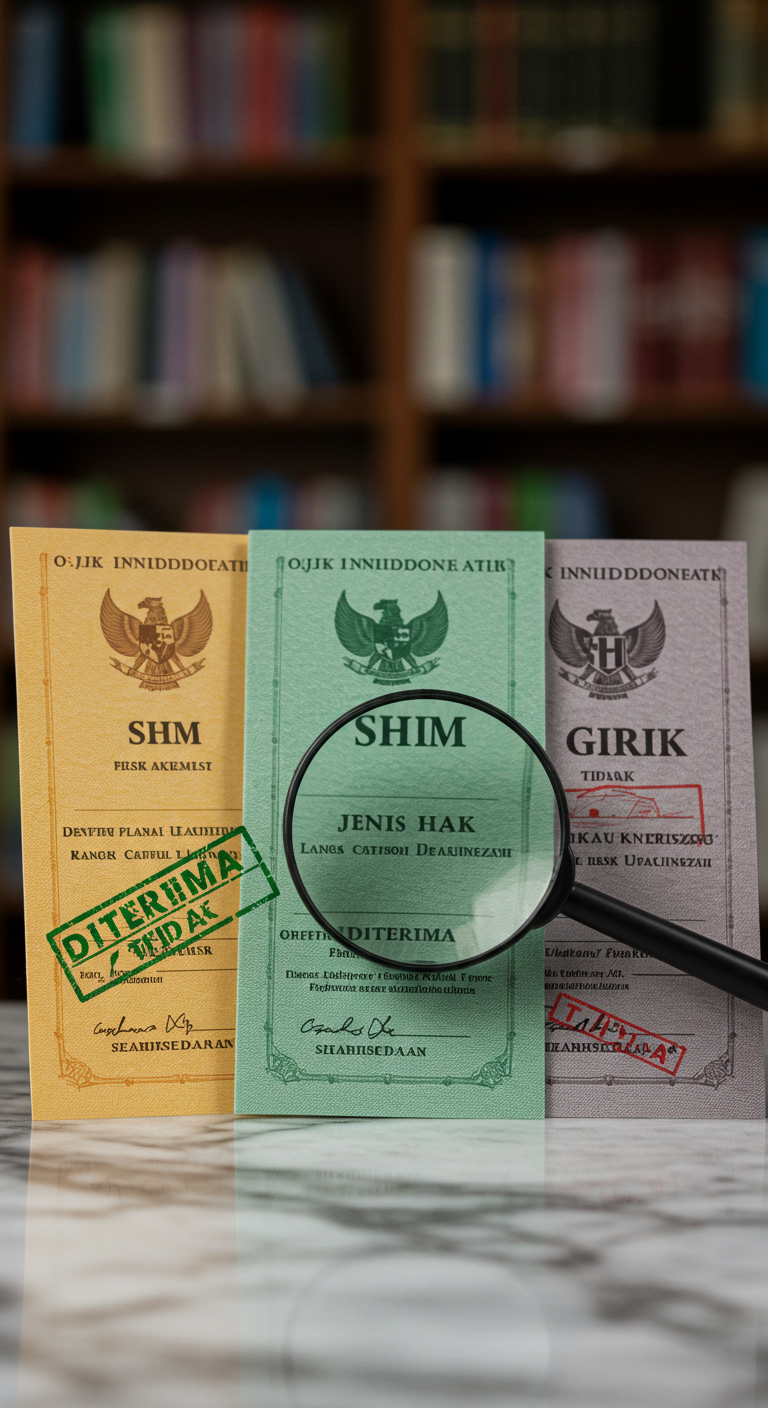
| Jenis Sertifikat | Status Kepemilikan | Kelayakan untuk Gadai |
| -------------------------- | ------------------- | --------------------------------------------- |
| SHM (Sertifikat Hak Milik) | Kepemilikan penuh | **Diterima** (nilai pinjaman tinggi) |
| SHGB (Hak Guna Bangun) | Hak terbatas | Tergantung lembaga (biasanya 60-70% dari SHM) |
| Girik | Belum bersertifikat | **Tidak diterima** |
**Catatan**: Hanya SHM yang dianggap sebagai jaminan ideal karena kepemilikan mutlak. SHGB biasanya diterima dengan beberapa persyaratan tambahan dan persentase pinjaman yang lebih rendah karena hak kepemilikan bersifat terbatas. Sertifikat girik atau yang masih dalam proses penerbitan umumnya tidak diterima karena belum memiliki legalitas yang lengkap dan pasti di mata hukum. Penting untuk memeriksa jenis sertifikat yang dimiliki sebelum mengajukan permohonan gadai, karena ini akan sangat mempengaruhi proses persetujuan dan jumlah pinjaman yang bisa diperoleh.
### **Peringatan! Hal-Hal yang Bisa Menghambat Persetujuan**
1. **Sertifikat atas nama orang lain** (harus ada surat kuasa).
2. **Pajak properti (PBB) belum lunas**.
3. **Sertifikat dalam sengketa warisan**.
4. **Properti berada dalam zona khusus** seperti kawasan hutan atau milik negara.
5. **Rumah terletak di lokasi yang rawan bencana** tanpa adasurat kelayakan.
6. **Terdapat gadaian sebelumnya** di atas sertifikat yang sama.
---
## **Langkah-Langkah Gadai Sertifikat Rumah 1 Hari Cair**
### **Langkah 1: Verifikasi Jenis Sertifikat**
Pastikan sertifikatmu adalah SHM. Cek bagian **"Jenis Hak"** di halaman pertama dokumen. SHM atau Sertifikat Hak Milik adalah sertifikat yang paling diinginkan karena menunjukkan kepemilikan penuh atas tanah dan bangunan. Untuk memastikan, periksa juga kolom "Nomor Sertifikat", "Nama Pemilik", dan "Luas Tanah" untuk memastikan semua data sesuai dengan kondisi properti yang dimiliki. Jika sertifikat masih dalam proses penerbitan atau balik nama, pastikan Anda memiliki surat pernyataan dari pengembang atau pejabat tanah setempat yang menunjukkan bahwa proses tersebut sedang berjalan dan tidak ada masalah hukum.
### **Langkah 2: Pilih Lembaga Terpercaya**
- **Pegadaian Syariah**: Bunga rendah (2,5% per bulan) dan proses syariah.
- **BFI Finance**: Menawarkan pinjaman hingga Rp3 miliar dengan pencairan 24 jam.
- **Bank Umum**: Contoh: Bank BRI dengan produk KPR tetapi proses lebih lambat.
- **Permata Pinjaman**: Spesialis dalam gadai sertifikat dengan proses cepat.
- **Maybank Pinjaman**: Menawarkan bunga kompetitif untuk properti di kota besar.
**Studi Kasus**:
> *"Saya menggadaikan SHM rumah di BFI Finance. Setelah verifikasi dokumen, dana Rp500 juta cair dalam 6 jam!"* **— Andi, Jakarta**
### **Langkah 3: Siapkan Dokumen**
- Fotokopi KTP dan KK.
- Sertifikat asli SHM.
- Bukti pelunasan PBB.
- Surat pernyataan kepemilikan (jika sertifikat masih proses balik nama).
- Fotokopi rekening koran 3 bulan terakhir (beberapa lembaga meminta ini).
- Foto rumah dari berbagai sudut (untuk penilaian awal).
- Surat keterangan domisili (jika alamat di KTP berbeda dengan lokasi properti).
### **Langkah 4: Ajukan Permohonan**
Gunakan opsi **aplikasi online** untuk mempercepat proses. Contoh: BFI Finance menyediakan fitur pengajuan via website. Pengajuan online menjadi semakin populer karena memungkinkan kamu mengunggah dokumen kapan saja dan menghemat waktu perjalanan ke kantor. Namun, pastikan bahwa lembaga yang kamu pilih memiliki reputasi baik dan sistem keamanan yang memadai untuk melindungi data pribadi dan dokumen penting. Beberapa lembaga bahkan menawarkan layanan konsultasi online melalui video call untuk verifikasi dokumen sebelum datang ke lokasi.
### **Langkah 5: Proses Penilaian Properti**
Lembaga akan mengirim surveyor untuk menilai properti. Faktor penentu:
- Lokasi (jalan utama vs. gang kecil).
- Luas bangunan dan tanah.
- Kondisi bangunan (renovasi atau tidak).
- Usia bangunan (semakin baru, semakin baik).
- Tingkat kerusakan (jika ada).
- Keberadaan fasilitas seperti air, listrik, dan telekomunikasi.
- Potensi pengembangan area sekitar.
**Contoh Perhitungan**:**Jika nilai properti Rp1 miliar, pinjaman yang diberikan biasanya 50-70% (Rp500-700 juta). Properti yang berlokasi di pusat kota atau dekat fasilitas umum seperti rumah sakit, sekolah, atau pusat perbelanjaan biasanya mendapat persentase pinjaman yang lebih tinggi karena nilai jualnya lebih stabil dan likuid. Sebaliknya, properti yang terletak di lokasi terpencil atau dengan akses yang sulit akan mendapat persentase pinjaman yang lebih rendah.**
### **Langkah 6: Tanda Tangan Akad dan Cairkan Dana**
Baca dengan teliti klausul **denda keterlambatan** dan **suku bunga efektif**. Setelah itu, dana langsung ditransfer ke rekeningmu! Proses penandatanganan akad biasanya dilakukan di kantor lembaga pembiayaan dengan hadirnya saksi dari kedua belah pihak. Pastikan kamu memahami semua syarat dan ketentuan yang tercantum dalam akad, termasuk jangka waktu pinjaman, besaran bunga, dan konsekuensi jika terlambat membayar. Jangan ragu untuk menanyakan hal-hal yang tidak kamu pahami sebelum menandatangani dokumen.
---
---
## **Memaksimalkan Nilai Pinjaman dan Kecepatan**
### **Bagaimana Jumlah Pinjaman Dihitung?**
Nilai pinjaman ditentukan oleh tiga faktor utama:
1. **Nilai Pasar Properti**: Surveyor menggunakan data *benchmark* dari wilayah sekitar. Misalnya, rumah di Jakarta Pusat bisa dinilai Rp20-30 juta/m², sedangkan di pinggiran mungkin Rp5-10 juta/m².
2. **Lokasi Strategis**: Properti di dekat pusat kota atau fasilitas umum (sekolah, RS) mendapat penilaian lebih tinggi.
3. **Kondisi Bangunan**: Rumah renovasi modern bisa meningkatkan nilai pinjaman hingga 15% dibandingkan rumah tua.
4. **Status Legalitas**: SHM yang lengkap dan tidak ada sengketa akan mendapat nilai lebih tinggi.
5. **Potensi Pengembangan**: Area yang sedang mengalami pembangunan atau rencana pembangunan seringkali dinilai lebih tinggi.
**Contoh Perhitungan**:
| Nilai Properti | Persentase Pinjaman | Jumlah Cair |
| -------------- | ------------------- | ------------ |
| Rp1 miliar | 60% | Rp600 juta |
| Rp2 miliar | 70% | Rp1,4 miliar |
*Catatan: Persentase pinjaman bervariasi tergantung kebijakan lembaga.* Beberapa lembaga mungkin menawarkan persentase lebih tinggi untuk pelanggan setia atau properti yang dinilai sangat strategis. Untuk mendapatkan persentase pinjaman maksimal, pastikan properti dalam kondisi baik dan semua dokumen lengkap serta tidak ada masalah hukum. Jika properti berada di kompleks perumahan yang terawat dengan baik dan memiliki asosiasi pemilik yang aktif, ini juga bisa menjadi nilai tambah yang meningkatkan persentase pinjaman.
### **Tips Mempercepat Persetujuan**
- **Gunakan Aplikasi Digital**: BFI Finance dan Pegadaian Digital menyediakan fitur upload dokumen online.
- **Pre-Check Dokumen**: Pastikan KTP, KK, dan PBB tidak kadaluarsa atau rusak.
- **Hubungi Customer Service**: Konfirmasi kelengkapan dokumen via WhatsApp/telepon sebelum datang ke kantor.
- **Pilih Lembaga dengan Proses Cepat**: Beberapa lembaga menawarkan pencairan dalam 24 jam dengan dokumen yang lengkap.
- **Siapkan Dokumen Tambahan**: Surat keterangan domisili dan foto rumah dari berbagai sudut mempercepat proses penilaian.
**Studi Kasus**:
> *"Dengan aplikasi BFI Finance, saya hanya perlu upload dokumen via HP. Kurang dari 3 jam, surveyor datang ke rumah!"* **— Rina, Bandung**
### **Menghindari Kesalahan Umum**
- ❌ **Salah Nama di Dokumen**: Pastikan nama di KTP dan sertifikat sama persis.
- ❌ **Tanda Tangan Tidak Jelas**: Gunakan tinta hitam dan tanda tangan sesuai KTP.
- ❌ **PBB Belum Lunas**: Selesaikan tunggakan pajak maksimal 1 minggu sebelum pengajuan.
- ❌ **Mengabaikan Syarat dan Ketentuan**: Baca seluruh klausul sebelum menandatangani.
- ❌ **Tidak Membandingkan Lembaga**: Bandingkan bunga dan syarat dari berbagai lembaga sebelum memilih.
---
## **Risiko dan Pertimbangan Hukum**
### **Apa yang Terjadi Jika Gagal Bayar?**
- **Tahap 1 (1-3 bulan)**: Lembaga akan mengirimkan surat peringatan.
- **Tahap 2 (>3 bulan)**: Proses sita jaminan dimulai melalui pengadilan.
- **Tahap 3 (Keputusan Pengadilan)**: Properti akan dilelang, dan sisa hasil lelang dikembalikan ke pemilik (jika ada).
- **Tahap 4 (Penyelesaian)**: Jika hasil lelang masih kurang dari total hutang, kamu masih dapat ditagih untuk selisihnya.
**Data OJK 2023**: 12% kasus gagal bayar berakhir dengan sita properti. Angka ini menunjukkan pentingnya perencanaan keuangan yang matang sebelum menggadaikan properti. Hindari keputusan gadai properti untuk kebutuhan konsumsi yang tidak mendesak, karena risiko kehilangan aset yang berharga sangat nyata. Jika memang harus menggadaikan, pastikan rencana pengembalian dana sudah jelas dan realistis berdasarkan kondisi keuangan kamu.
### **Memahami Suku Bunga: Flat vs. Efektif**
| Jenis Bunga | Cara Hitung | Contoh (Pinjaman Rp500 juta, 12 bulan) |
| ----------- | ------------------------------ | -------------------------------------- |
| **Flat** | Bunga dihitung dari pokok awal | Rp500 juta x 3% x 12 = **Rp180 juta** |
| **Efektif** | Bunga dihitung dari sisa pokok | Total bunga ≈ **Rp150 juta** |
*Pilih suku bunga efektif untuk total biaya lebih rendah!* Suku bunga flat menghitung bunga berdasarkan jumlah pokok pinjaman awal sepanjang jangka waktu pinjaman, sedangkan suku bunga efektif menghitung bunga berdasarkan pokok pinjaman yang tersisa setelah setiap pembayaran. Artinya, pada suku bunga efektif, setiap kali kamu melakukan pembayaran, sebagian dari pembayaran tersebut digunakan untuk mengurangi pokok pinjaman, sehingga bunga yang dikenakan di periode berikutnya akan lebih kecil. Untuk periode pinjaman yang sama, suku bunga efektif umumnya menghasilkan total pembayaran yang lebih rendah dibandingkan suku bunga flat.
### **Regulasi OJK: Perlindungan untuk Kamu**
- Lembaga wajib mencantumkan **DAFTAR HITAM OJK** di situs mereka.
- Bunga maksimal yang diperbolehkan: **0,4% per hari** (sesuai POJK No. 6/2023).
- Jika dirugikan, laporkan ke Aduan OJK atau WhatsApp +628157113731.
- Lembaga harus memberikan informasi lengkap mengenai biaya-biaya tambahan.
- Setiap transaksi harus didokumentasikan dengan baik dan disampaikan kepada nasabah.
---
## **Alternatif Gadai Sertifikat Rumah**
### **Pinjaman Bank Jangka Pendek**
| Kriteria | Gadai Sertifikat | Pinjaman Bank |
| ------------- | ---------------- | -------------- |
| **Dana Cair** | 1 Hari | 3-7 Hari |
| **Bunga** | 3-5% per bulan | 1-2% per bulan |
| **Jaminan** | Sertifikat SHM | Tidak perlu |
**Kelebihan Pinjaman Bank**: Bunga lebih rendah.**Kekurangan: Proses lebih lama dan syarat ketat (misal: slip gaji). Pinjaman bank jangka pendek biasanya memerlukan dokumen pendukung seperti slip gaji, laporan keuangan, dan riwayat kredit yang baik. Selain itu, bank biasanya memiliki batas maksimum pinjaman yang lebih rendah dibandingkan dengan gadai sertifikat, dan proses persetujuan yang lebih lama karena melibatkan banyak tahap verifikasi. Namun, jika kamu memiliki dokumen lengkap dan riwayat kredit yang baik, pinjaman bank bisa menjadi pilihan yang lebih menguntungkan secara finansial.**
### **Menjual vs. Menggadaikan: Mana Lebih Baik?**
- **Jual Properti**: Cocok jika kamu tidak ingin repot cicilan, tapi kehilangan aset.
- **Gadai Sertifikat**: Ideal untuk kebutuhan dana <2 tahun dengan kepemilikan tetap.
- **Menjual Properti**: Memberikan dana penuh tanpa beban cicilan, tapi proses jual beli bisa memakan waktu 2-6 bulan.
- **Gadai Sertifikat**: Memiliki biaya bunga yang harus dikeluarkan, tapi properti tetap dimiliki.
**Kalkulator Keputusan**:
if dana\_dibutuhkan < 50%\_nilai\_rumah: pilih\_gadai() else: pertimbangkan\_jual()
## **Pertanyaan yang Sering Diajukan (FAQ)**
### **Bisakah Properti Bersama Digadaikan?**
✅ **Bisa**, asalkan semua pemilik menyetujui secara tertulis (surat kuasa bermaterai). Properti yang dimiliki bersama (misalnya atas nama suami-istri atau bersama saudara) dapat digadaikan dengan syarat semua pemilik memberikan persetujuan secara formal. Surat kuasa harus dibuat di atas materai yang cukup dan dilengkapi dengan identitas asli semua pemilik. Beberapa lembaga mungkin juga meminta adanya kedatangan langsung semua pemilik saat proses pengajuan dan penandatanganan akad untuk memastikan tidak ada tekanan atau pemaksaan dalam proses pengambilan keputusan.
### **Berapa Lama Proses Penilaian Properti?**
⏱️ **2-6 jam** untuk properti standar. Untuk rumah mewah, mungkin 1 hari. Proses penilaian ini melibatkan kunjungan langsung surveyor ke lokasi properti untuk memeriksa kondisi fisik bangunan, ukuran tanah, serta menilai potensi nilai pasar di area tersebut. Setelah kunjungan, surveyor akan melakukan analisis data perbandingan (comparable) dengan properti serupa di sekitar lokasi untuk menentukan nilai pasar yang akurat. Untuk properti yang lebih kompleks atau unik, seperti rumah dengan arsitektur khusus atau berada di area yang sulit diakses, proses penilaian bisa memakan waktu lebih lama.
### **Apakah Layanan Gadai Online Aman di Indonesia?**
🔒 **Aman**, selama lembaga terdaftar di OJK. Cek nomor izin di situs E-LAW OJK. Lembaga keuangan yang legal dan terdaftar di OJK wajib mematuhi standar keamanan data yang ketat serta memiliki mekanisme perlindungan konsumen yang jelas. Namun, selain memeriksa izin OJK, kamu juga perlu memastikan bahwa lembaga tersebut memiliki reputasi baik dan tidak masuk dalam daftar hitam konsumen. Layanan gadai online yang aman biasanya menyediakan sistem enkripsi data untuk dokumen pribadi dan menawarkan proses verifikasi yang jelas, termasuk konfirmasi identitas melalui video call atau kunjungan ke lokasi sebelum pencairan dana.
### **Bisakah Masa Pelunasan Diperpanjang?**
🔄 **Ya**, dengan syarat:
1. Ajukan perpanjangan sebelum jatuh tempo.
2. Bayar bunga yang tertunggak.
3. Beberapa lembaga mungkin membebani biaya administrasi tambahan.
4. Perpanjangan biasanya hanya diberikan untuk periode tertentu (misalnya 3-6 bulan).
---
## **Tips Terakhir untuk Pengalaman Lancar**
### **Periksa Kembali Semua Dokumen**
- Gunakan checklist:- \[ \] Fotokopi KTP & KK
- \[ \] Sertifikat SHM asli
- \[ \] Bukti PBB lunas
- \[ \] Foto rumah dari berbagai sudut
- \[ \] Surat keterangan domisili (jika perlu)
### **Negosiasikan Syarat**
- **Contoh kalimat negosiasi**:***"Apakah bisa mendapatkan bunga 2,5% jika saya meminjam di atas Rp1 miliar?"***
- **Contoh kalimat negosiasi**:***"Saya bisa melunasi dalam 6 bulan, apakah bisa mendapatkan potongan bunga?"***
- **Contoh kalimat negosiasi**:***"Apakah persentase pinjaman bisa dinaikkan jika saya menambah jaminan berupa kendaraan?"***
### **Langkah Setelah Pinjaman**
- Setel pengingat di kalender untuk tanggal jatuh tempo.
- Jika kesulitan bayar, segera hubungi lembaga untuk restrukturisasi.
- Simpan salinan semua dokumen pinjaman dengan aman.
- Buat rencana penghematan khusus untuk menyiapkan dana pelunasan.
- Hindari menambah pinjaman dari lembaga lain sebelum melunasi pinjaman pertama.
---
**Terima kasih sudah membaca!** 😊**Punya pengalaman menggadaikan sertifikat rumah? Bagikan tipsmu di kolom komentar!Butuh panduan lain? Cek artikel kami tentang** [**Cara Mengatasi Utang Tanpa Jual Aset**](#)**.**
Baca juga: [Bunga KPR 2026: Kunci Fixed 3 Tahun atau Langsung Floating?](https://www.propertyday.id/bunga-kpr-2026-fixed-atau-floating/) dan [Balik Nama Sertifikat Karena Jual Beli: Biaya & Tahapan 2026](https://www.propertyday.id/balik-nama-sertifikat-jual-beli/).