Ekspansi franchise itu menyenangkan—sampai kamu duduk di depan tumpukan dokumen sewa dan tiba-tiba kepala pusing tujuh keliling.
Banyak pemilik bisnis yang semangat membuka cabang baru, tapi tersandung di tahap paling krusial: memilih dan menyewa ruko komersial yang tepat. Syarat sewa ruko komersial untuk franchise bukan sekadar tanda tangan kontrak dan bayar DP. Ada kalkulasi ROI, negosiasi klausul, sampai urusan pinjaman modal kerja yang harus kamu kuasai sebelum kunci toko berpindah tangan.
Artikel ini akan memandu kamu dari nol—mulai dari memahami syarat legal-administratif, cara menghitung kelayakan finansial lokasi baru, sampai strategi mengakses kredit komersial bank untuk ekspansi. Siap? Mari kita mulai.
Kenapa Ekspansi Franchise Sering Gagal di Tahap Sewa?
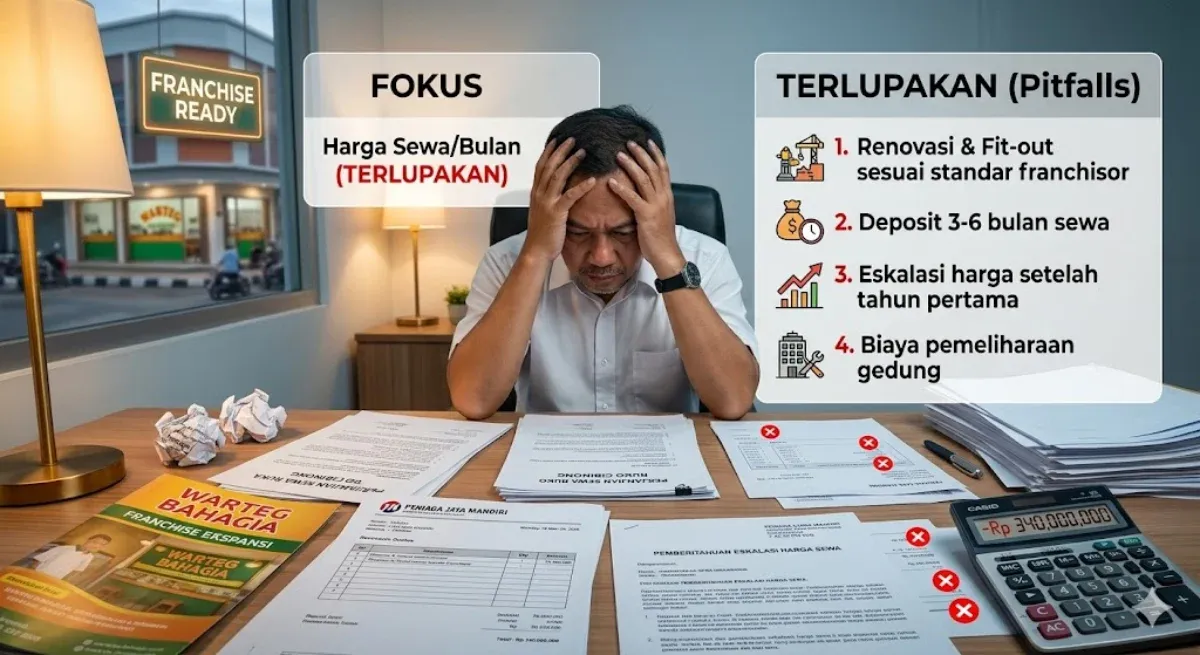
Bukan karena produknya jelek atau timnya tidak kompeten. Kebanyakan kegagalan ekspansi franchise justru terjadi karena salah kalkulasi biaya sewa vs. proyeksi pendapatan.
Pemilik bisnis terlalu fokus pada harga sewa per bulan, tapi lupa memperhitungkan:
- Biaya renovasi dan fit-out sesuai standar franchisor
- Deposit yang bisa mencapai 3–6 bulan sewa
- Kenaikan harga sewa setelah tahun pertama (eskalasi klausul)
- Biaya pemeliharaan gedung yang sering jatuh ke penyewa
Kesalahan-kesalahan ini berulang terus karena tidak ada panduan yang komprehensif. Nah, ini saatnya kita ubah itu.
Syarat Sewa Ruko Komersial untuk Franchise: Apa Saja yang Dibutuhkan?
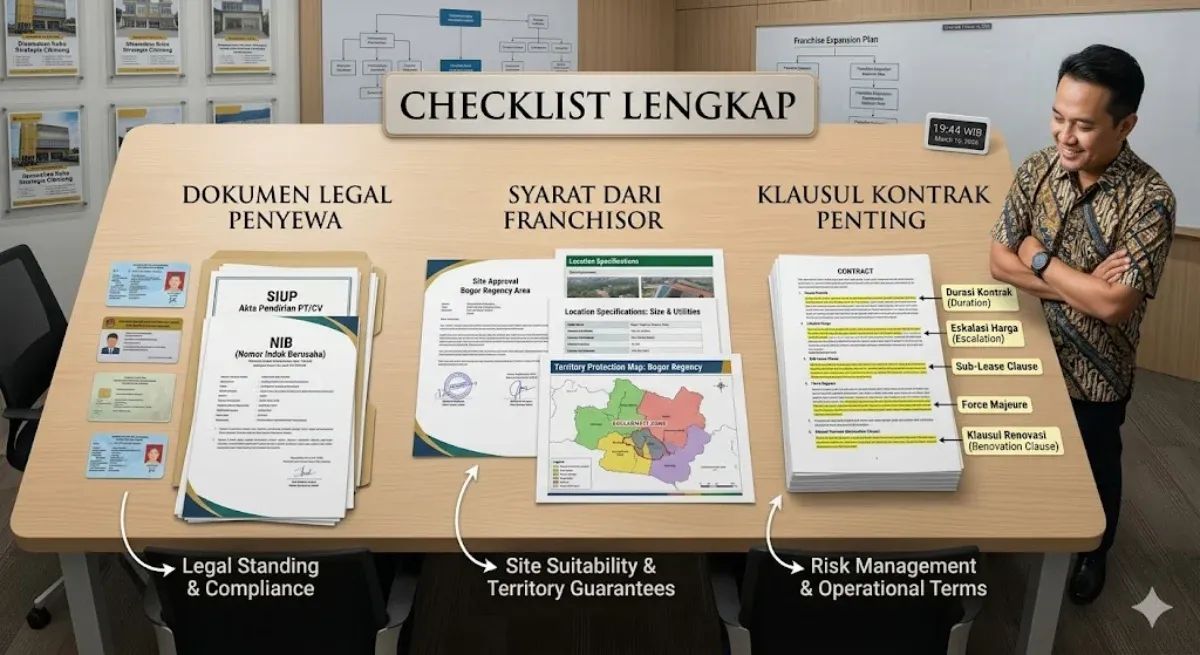
1. Dokumen Legal yang Wajib Disiapkan Penyewa
Sebelum negosiasi dimulai, siapkan dokumen-dokumen berikut:
- KTP dan NPWP pemilik usaha atau direktur perusahaan
- Akta pendirian perusahaan dan SK Kemenkumham (jika berbentuk PT/CV)
- Surat Izin Usaha Perdagangan (SIUP) atau NIB dari OSS
- Laporan keuangan UMKM minimal 2 tahun terakhir—ini krusial kalau kamu berniat mengajukan pinjaman bersamaan
- Surat perjanjian atau Letter of Intent (LoI) dari franchisor sebagai bukti kamu adalah franchisee sah
Banyak landlord komersial, terutama yang portofolionya dikelola oleh commercial real estate broker profesional, sudah mensyaratkan paket dokumen ini sejak awal negosiasi. Jangan sampai kamu kehilangan unit bagus hanya karena dokumen belum lengkap.
2. Syarat dari Sisi Franchisor
Ini yang sering dilupakan: franchisor punya standar lokasi tersendiri yang tidak bisa ditawar. Beberapa franchisor mensyaratkan:
- Luas minimum ruko (misalnya 60–120 m² untuk franchise F&B)
- Spesifikasi teknis: kapasitas listrik, saluran air, ventilasi
- Jarak minimum dari gerai franchise lain (territory protection)
- Approval tertulis dari franchisor sebelum kontrak ditandatangani
Pastikan kamu sudah mengantongi site approval dari franchisor sebelum membayar deposit apa pun kepada pemilik ruko.
3. Klausul Kontrak yang Harus Kamu Perhatikan
Ini daftar klausul yang wajib kamu baca dengan teliti—kalau perlu, minta didampingi pengacara properti:
- Durasi sewa dan opsi perpanjangan: Idealnya minimal 3 tahun dengan opsi perpanjang 2+2 tahun
- Eskalasi harga: Kenaikan sewa per tahun maksimal berapa persen? Pastikan ada ceiling
- Sub-lease clause: Apakah kamu boleh menyewakan sebagian ruang ke pihak ketiga?
- Force majeure dan terminasi dini: Apa konsekuensinya jika bisnis harus tutup sebelum kontrak habis?
- Larangan renovasi struktural: Modifikasi apa yang diizinkan tanpa persetujuan pemilik?
Jangan pernah menandatangani kontrak yang klausul terminasi dininya terlalu memberatkan. Bisnis franchise penuh ketidakpastian—fleksibilitas itu aset.
Cara Menghitung ROI Lokasi Ruko Baru
Rumus Dasar ROI Sewa Komersial untuk Franchise
ROI bukan angka ajaib yang muncul tiba-tiba. Ini kalkulasinya:
ROI (%) = (Net Profit Tahunan / Total Investasi Awal) × 100
Total Investasi Awal mencakup:
- Deposit sewa (3–6 bulan)
- Biaya fit-out dan renovasi
- Franchise fee (jika relevan untuk unit baru)
- Modal operasional awal (3 bulan pertama)
- Biaya perizinan dan legalitas
Net Profit Tahunan = Proyeksi pendapatan dikurangi semua biaya operasional, termasuk sewa bulanan, gaji, HPP, dan asuransi tempat usaha.
Contoh Kalkulasi Sederhana
Misalkan kamu membuka franchise minuman kekinian di ruko 2 lantai:
| Komponen | Estimasi Biaya |
|---|---|
| Deposit sewa (4 bulan × Rp 8 juta) | Rp 32.000.000 |
| Renovasi & fit-out | Rp 75.000.000 |
| Modal operasional awal | Rp 40.000.000 |
| Total Investasi | Rp 147.000.000 |
Proyeksi omzet bulanan: Rp 80 juta, dengan margin bersih 25% = Rp 20 juta/bulan atau Rp 240 juta/tahun.
ROI = (240.000.000 / 147.000.000) × 100 = 163%
ROI di atas 100% dalam setahun adalah angka yang sangat sehat untuk bisnis franchise. Tapi ingat—ini proyeksi. Selalu buat skenario pesimis (omzet 60% dari target) untuk menguji ketahanan finansial kamu.
Payback Period: Kapan Modal Balik?
Gunakan rumus ini:
Payback Period = Total Investasi / Net Profit Bulanan
= 147.000.000 / 20.000.000
= 7,35 bulan ≈ 8 bulan
Payback period di bawah 12 bulan umumnya dianggap layak untuk investasi franchise skala kecil-menengah.
Strategi Mengakses Pinjaman Modal Kerja untuk Ekspansi
Kenapa Banyak Pengusaha Gagal Dapat Kredit Komersial Bank?
Pertanyaan ini lebih penting dari sekadar "syaratnya apa." Kegagalan pengajuan kredit komersial bank untuk ekspansi franchise biasanya disebabkan tiga hal:
- Laporan keuangan UMKM yang tidak rapi—buku kas campuran antara keuangan pribadi dan bisnis
- Debt Service Coverage Ratio (DSCR) yang rendah—bank ingin melihat bahwa arus kas bisnis cukup untuk membayar cicilan
- Agunan yang tidak mencukupi—ruko yang disewa tidak bisa dijaminkan, jadi kamu perlu aset lain
Jenis Pinjaman yang Relevan untuk Franchise
a. Kredit Modal Kerja (KMK) Pinjaman jangka pendek (biasanya 1 tahun, bisa diperpanjang) untuk membiayai kebutuhan operasional harian. Ini paling umum digunakan franchisee untuk menutup gap arus kas di bulan-bulan awal pembukaan.
Suku bunga pinjaman bisnis untuk KMK saat ini berkisar antara 7–12% per tahun untuk debitur dengan profil risiko rendah, tergantung bank dan kebijakan internal mereka. Bandingkan penawaran minimal dari 3 bank sebelum memutuskan.
b. Kredit Investasi Untuk membiayai aset jangka panjang seperti peralatan, renovasi, atau fit-out. Tenor lebih panjang (3–5 tahun), sehingga cicilan lebih ringan. Cocok jika biaya fit-out ruko kamu signifikan.
c. KUR (Kredit Usaha Rakyat) Jika usaha kamu termasuk UMKM dengan omzet di bawah Rp 4,8 miliar/tahun, KUR bisa jadi pilihan menarik dengan suku bunga bunga pinjaman bisnis yang disubsidi pemerintah—saat ini 6% per tahun flat. Syaratnya lebih ringan dibanding kredit komersial bank konvensional.
Dokumen yang Wajib Kamu Siapkan untuk Pengajuan Pinjaman
- Laporan keuangan UMKM: Neraca, Laporan Laba Rugi, dan Arus Kas minimal 2 tahun
- SPT Tahunan PPh Badan atau Orang Pribadi
- Rekening koran 6 bulan terakhir
- Rencana bisnis (business plan) untuk unit baru
- Dokumen properti sebagai agunan (jika ada)
- Kontrak sewa ruko yang sudah ditandatangani atau draft final
Tips praktis: Pisahkan rekening bisnis dan pribadi sesegera mungkin. Bank sangat sensitif terhadap campur aduk transaksi—ini sinyal merah yang langsung menurunkan skor kredit kamu.
Peran Commercial Real Estate Broker dalam Ekspansi Franchise
Menggunakan jasa commercial real estate broker bukan pemborosan—ini investasi yang sering kali menghemat uang lebih banyak dari fee-nya.
Broker komersial yang berpengalaman memiliki:
- Akses ke listing off-market yang tidak dipublikasikan secara umum
- Kemampuan negosiasi harga sewa dan klausul kontrak yang lebih baik
- Database historis harga sewa per kawasan untuk validasi kewajaran harga
- Jaringan dengan pemilik properti yang mempercepat proses verifikasi
Untuk franchise yang berencana membuka 3 gerai atau lebih dalam 2 tahun ke depan, memiliki satu broker komersial sebagai mitra strategis jangka panjang sangat disarankan.
Jangan Lupakan: Asuransi Tempat Usaha
Ini sering dianggap sepele, padahal asuransi tempat usaha adalah jaring pengaman yang melindungi investasimu dari risiko yang tidak terduga—kebakaran, banjir, kerusakan peralatan, bahkan kerusuhan.
Beberapa jenis yang relevan untuk ruko franchise:
- Asuransi properti komersial: Menanggung kerusakan fisik bangunan dan isi (peralatan, stok barang)
- Asuransi gangguan usaha (business interruption): Mengganti potensi kehilangan pendapatan jika operasional terganggu akibat bencana
- Asuransi tanggung gugat publik: Melindungi dari klaim pelanggan akibat kecelakaan di dalam toko
Beberapa landlord komersial bahkan mewajibkan penyewa memiliki asuransi properti sebagai syarat kontrak. Pastikan kamu cek klausul ini.
Checklist Sebelum Menandatangani Kontrak Sewa Ruko
Sebelum pena menyentuh kertas, pastikan semua poin ini sudah terpenuhi:
- [ ] Due diligence hukum properti: status kepemilikan bersih, tidak ada sengketa
- [ ] Site approval dari franchisor sudah diterima secara tertulis
- [ ] Kalkulasi ROI dan payback period sudah dilakukan (termasuk skenario pesimis)
- [ ] Klausul eskalasi sewa, terminasi dini, dan renovasi sudah dinegosiasikan
- [ ] Sumber pembiayaan (pinjaman modal kerja atau modal sendiri) sudah dikonfirmasi
- [ ] Asuransi tempat usaha sudah direncanakan atau dikonfirmasi dengan perusahaan asuransi
- [ ] Semua dokumen legal dan keuangan sudah lengkap
Penutup
Menyewa ruko komersial untuk ekspansi franchise bukan keputusan yang bisa dibuat dengan terburu-buru. Dari memahami syarat sewa ruko komersial untuk franchise secara legal, menghitung ROI dengan realistis, sampai mengakses pinjaman modal kerja yang tepat—setiap langkah butuh ketelitian dan strategi yang matang.
Ingat: lokasi yang bagus dengan kontrak yang buruk lebih berbahaya dari lokasi biasa dengan kontrak yang solid. Investasikan waktu dan energi kamu di fase perencanaan, bukan di fase penyesalan.
Gunakan checklist di atas sebagai panduan, gandeng commercial real estate broker yang berpengalaman, dan jangan skip urusan asuransi tempat usaha. Semua elemen ini bekerja bersama untuk memastikan ekspansi franchisemu berjalan lancar dan menguntungkan dalam jangka panjang.
Jika bisnis retail kamu semakin besar dan ruko tidak lagi muat menampung stok barang, saatnya kamu mempertimbangkan strategi sewa gudang transit dan manajemen logistik sebagai langkah ekspansi berikutnya.
Terima kasih sudah membaca sampai sini! Kalau kamu punya pengalaman menarik soal negosiasi sewa ruko atau tips mengakses kredit komersial bank, yuk bagikan di kolom komentar. Pertanyaan, saran, atau cerita suksesmu sangat berarti bagi komunitas pebisnis franchise di sini. 🙌