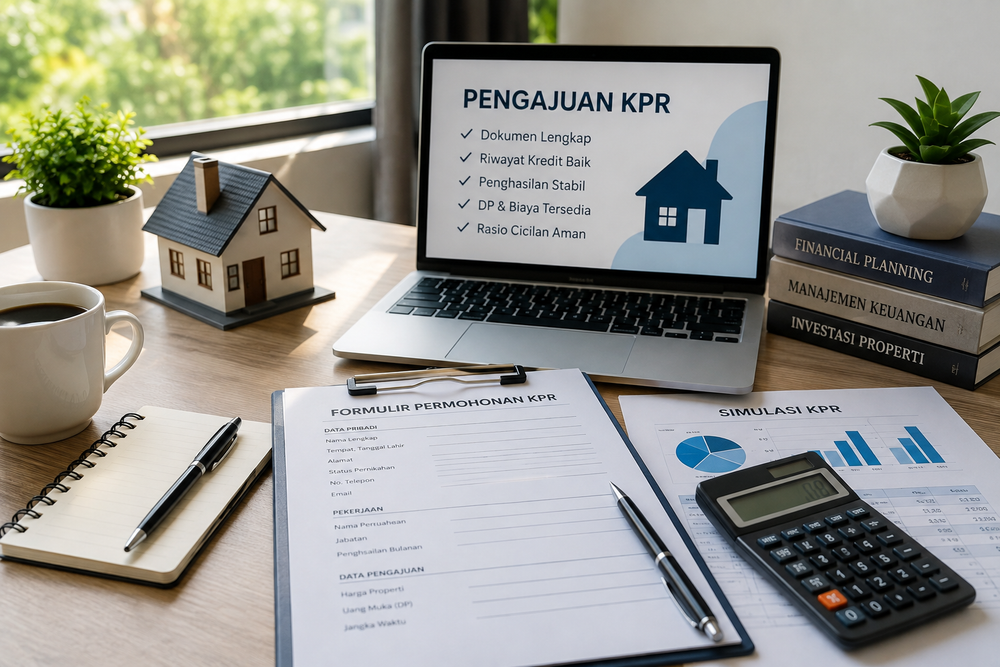
Kredit Pemilikan Rumah atau KPR menjadi salah satu cara yang banyak digunakan masyarakat untuk membeli hunian tanpa harus menyiapkan seluruh harga rumah secara tunai. Namun, pengajuan KPR tidak otomatis disetujui. Bank akan melakukan analisis terhadap kemampuan dan kelayakan calon debitur sebelum memberikan pembiayaan.
Riwayat kredit, penghasilan, jumlah kewajiban yang sedang berjalan, stabilitas pekerjaan, hingga kelengkapan dokumen dapat menjadi bagian dari proses penilaian. Karena itu, persiapan sebaiknya dilakukan sebelum menentukan rumah dan mengajukan aplikasi.
Berikut beberapa langkah yang dapat membantu meningkatkan kesiapan saat mengajukan KPR.
1. Periksa Riwayat Kredit Terlebih Dahulu
Salah satu hal penting sebelum mengajukan KPR adalah mengetahui kondisi riwayat kredit.
Di Indonesia, informasi mengenai fasilitas kredit debitur tercatat melalui Sistem Layanan Informasi Keuangan atau SLIK yang dikelola Otoritas Jasa Keuangan. Informasi tersebut dapat digunakan lembaga jasa keuangan antara lain dalam proses penyediaan dana dan penilaian kualitas debitur.
Karena itu, usahakan tidak memiliki tunggakan cicilan.
Jika masih terdapat kewajiban bermasalah, selesaikan terlebih dahulu dan pastikan pembaruannya telah tercatat sebelum mengajukan KPR.
Riwayat pembayaran kartu kredit, kredit kendaraan, maupun fasilitas pembiayaan lainnya juga perlu diperhatikan.
2. Kurangi Cicilan yang Tidak Terlalu Penting
Memiliki penghasilan tinggi belum tentu membuat pengajuan KPR langsung diterima apabila sebagian besar pendapatan sudah digunakan untuk membayar berbagai cicilan.
Sebelum mengajukan KPR, evaluasi seluruh kewajiban bulanan.
Contohnya:
- cicilan mobil;
- kredit kendaraan;
- cicilan kartu kredit;
- pinjaman konsumtif;
- pembiayaan barang elektronik;
- kewajiban kredit lainnya.
Apabila memungkinkan, selesaikan sebagian kewajiban tersebut terlebih dahulu.
Tujuannya bukan sekadar memperbesar peluang memperoleh pembiayaan, tetapi memastikan cicilan rumah nantinya tetap dapat dibayar tanpa mengganggu kebutuhan rutin dan dana darurat keluarga.
3. Pastikan Penghasilan Dapat Dibuktikan
Bank membutuhkan bukti bahwa calon debitur mempunyai sumber pendapatan yang memadai dan dapat diverifikasi.
Persyaratan dapat berbeda antarbank dan produk. Untuk karyawan, bank umumnya meminta dokumen seperti slip gaji atau surat keterangan penghasilan dan rekening koran. BTN, misalnya, mencantumkan dokumen penghasilan serta rekening koran/tabungan dalam persyaratan KPR tertentu.
BCA juga mencantumkan persyaratan masa kerja untuk produk KPR tertentu, menunjukkan bahwa stabilitas pekerjaan dapat menjadi salah satu faktor yang diperhatikan.
Bagi wiraswasta, pencatatan keuangan usaha yang rapi menjadi semakin penting karena pendapatan perlu dapat dibuktikan melalui dokumen yang relevan.
4. Jaga Arus Rekening Tetap Wajar
Beberapa bank meminta rekening koran atau tabungan beberapa bulan terakhir sebagai bagian dari dokumen pengajuan.
Karena itu, usahakan pemasukan yang tercatat di rekening konsisten dengan penghasilan yang dilaporkan.
Bagi pekerja dengan gaji bulanan, hal ini biasanya lebih sederhana karena terdapat pola pemasukan yang jelas.
Sementara bagi pemilik usaha atau pekerja lepas, menggunakan rekening secara teratur untuk transaksi usaha dapat membantu menciptakan pencatatan keuangan yang lebih mudah diverifikasi.
5. Siapkan Uang Muka dan Biaya Tambahan
Kesalahan yang sering terjadi adalah menyiapkan uang hanya untuk down payment atau DP.
Padahal, pembelian rumah dapat melibatkan biaya lain sesuai transaksi dan produk pembiayaan yang dipilih.
Sebelum mengajukan KPR, buatlah perhitungan yang memberikan ruang untuk uang muka, biaya transaksi, kebutuhan pindah rumah, renovasi apabila diperlukan, serta dana darurat.
Jangan menghabiskan seluruh tabungan hanya agar bisa mengejar nilai DP tertentu.
6. Lengkapi Dokumen Sejak Awal
Dokumen yang tidak lengkap dapat memperlambat proses verifikasi.
Persyaratan bank berbeda-beda, tetapi dokumen yang umum diminta dapat mencakup identitas, Kartu Keluarga, NPWP, dokumen perkawinan, bukti penghasilan, rekening koran, dan dokumen pendukung lainnya sesuai profil pemohon.
Sebelum menyerahkan pengajuan, periksa kembali apakah nama, alamat, status perkawinan, dan informasi pekerjaan pada dokumen sudah konsisten.
7. Pilih Harga Rumah Sesuai Kemampuan
Tujuan utama bukan sekadar membuat KPR disetujui, melainkan mendapatkan cicilan yang tetap sehat untuk kondisi keuangan keluarga.
Gunakan simulasi KPR untuk memperkirakan cicilan berdasarkan harga rumah, uang muka, tenor, dan skema bunga. Beberapa bank menyediakan fasilitas simulasi agar calon debitur dapat memperkirakan kewajibannya sebelum mengajukan pembiayaan.
Sisakan ruang apabila suatu saat terdapat kenaikan pengeluaran keluarga atau perubahan cicilan setelah periode bunga tertentu berakhir.
Persiapan Finansial Menjadi Kunci
Tidak ada cara yang dapat menjamin pengajuan KPR pasti disetujui karena keputusan akhir tetap berada pada bank berdasarkan proses analisis kredit masing-masing.
Namun, calon pembeli dapat meningkatkan kesiapan dengan menjaga riwayat kredit, mengendalikan kewajiban, mempunyai penghasilan yang dapat dibuktikan, menyiapkan dokumen dengan rapi, dan memilih harga rumah sesuai kemampuan.
Persiapan tersebut bukan hanya berguna untuk proses pengajuan KPR. Lebih penting lagi, langkah itu membantu memastikan rumah yang dibeli benar-benar dapat dimiliki dengan kondisi keuangan yang sehat dalam jangka panjang.