Harga rumah yang terus meroket bikin banyak orang melirik opsi yang satu ini: rumah lelang sitaan bank. Logikanya simpel — beli aset di bawah harga pasar, untung besar. Tapi tunggu dulu. Cara beli rumah lelang sitaan bank itu tidak sesederhana kelihatannya, dan banyak pembeli yang akhirnya gigit jari karena meremehkan kompleksitasnya.
Artikel ini bakal ngebahas tuntas: mulai dari mekanisme lelang eksekusi, jebakan hukum yang sering diabaikan, sampai simulasi pembiayaan ulang (refinancing) yang realistis. Siap? Let's go.
Apa Itu Rumah Lelang Sitaan Bank?
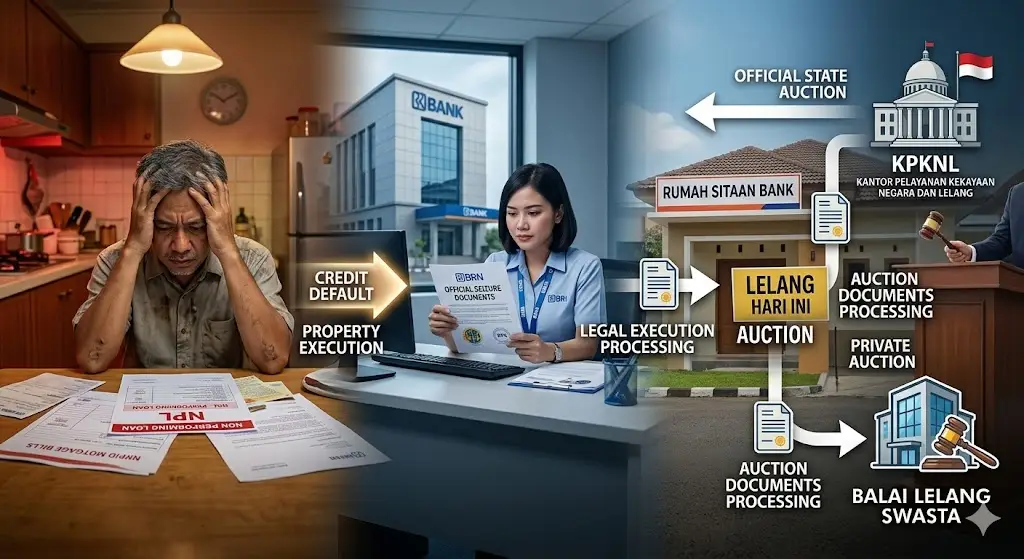
Ketika seorang debitur gagal membayar cicilan KPR dalam waktu yang cukup lama, pihak bank berhak mengeksekusi jaminan. Inilah yang disebut kredit macet perbankan (NPL — Non-Performing Loan). Rumah yang dijadikan agunan kemudian disita dan dijual melalui mekanisme lelang eksekusi.
Ada dua jalur utama lelang ini:
- KPKNL (Kantor Pelayanan Kekayaan Negara dan Lelang): Lembaga resmi milik pemerintah di bawah Kementerian Keuangan.
- Balai lelang swasta: Pihak ketiga yang ditunjuk bank, seperti Balai Lelang Artha Gasia atau Indonesia Asset Management.
Perbedaannya? KPKNL punya proses lebih ketat dan dokumentasi lebih terstandar. Balai lelang swasta cenderung lebih fleksibel secara operasional, tapi kamu tetap perlu melakukan due diligence yang sama ketatnya.
Kenapa Harganya Bisa Jauh di Bawah Pasar?
Bank bukan developer properti. Mereka tidak ingin nahan aset terlalu lama karena ada biaya pemeliharaan dan kewajiban regulasi. Makanya, harga limit lelang sering ditetapkan berdasarkan nilai jual objek pajak (NJOP) atau hasil jasa penilai publik (appraisal) — yang kadang sudah tidak mencerminkan harga pasar terkini.
Dalam banyak kasus, selisih harga lelang dengan harga pasar bisa mencapai 20–40%. Menarik, kan? Tapi justru di sinilah godaan mulai mengaburkan akal sehat.
Risiko Hukum yang Sering Diabaikan
Ini bagian yang paling krusial dan paling sering dilewatkan calon pembeli.
1. Status Penghuni yang Belum Dikosongkan
Debitur lama mungkin masih menghuni rumah tersebut. Secara hukum, setelah lelang eksekusi selesai dan kamu memegang Risalah Lelang, kamu memang sudah jadi pemilik sah. Tapi mengusir penghuni lama bisa jadi proses yang panjang dan melelahkan — bahkan bisa butuh eksekusi pengadilan tersendiri.
2. Sengketa Kepemilikan Laten
Ada kemungkinan properti tersebut masih menjadi objek sengketa pihak ketiga — misalnya ahli waris debitur yang mengklaim hak. Ini bukan skenario langka. Kegagalan bayar yang berujung penyitaan sering terjadi karena debitur utama tutup usia tanpa memiliki proteksi asuransi jiwa kredit, sehingga ahli waris tidak mengetahui kewajiban yang ada dan justru memperebutkan aset.
3. Tunggakan dan Beban Tersembunyi
Rumah lelang bisa datang dengan "warisan" yang tidak menyenangkan:
- Tunggakan PBB (Pajak Bumi dan Bangunan) yang belum dibayar bertahun-tahun
- Tunggakan IPL (Iuran Pengelolaan Lingkungan) untuk unit apartemen atau perumahan cluster
- Tagihan air dan listrik yang menunggak
Semua ini otomatis menjadi tanggung jawab pembeli baru setelah proses lelang selesai.
4. Kondisi Fisik yang Tidak Bisa Diinspeksi
Berbeda dengan jual-beli konvensional, rumah lelang umumnya tidak bisa diinspeksi secara menyeluruh sebelum transaksi. Kamu beli berdasarkan foto, deskripsi, dan — kalau beruntung — kunjungan luar saja. Risiko kerusakan struktural tersembunyi ada di sini.
Cara Beli Rumah Lelang Sitaan Bank: Langkah per Langkah
Langkah 1: Riset Objek Lelang
Cari listing lelang resmi di:
- www.lelang.go.id — portal resmi KPKNL
- Website resmi bank (BRI, BNI, Mandiri, BTN semuanya punya halaman khusus lelang)
- Platform balai lelang swasta
Perhatikan nomor sertifikat, lokasi, dan nilai limit awal.
Langkah 2: Due Diligence Dokumen
Ini bagian paling time-consuming, tapi paling vital. Kamu perlu memverifikasi:
- Sertifikat hak milik — apakah sudah atas nama bank sebagai pemegang hak tanggungan?
- Riwayat sengketa — cek ke Pengadilan Negeri setempat
- Tunggakan pajak — minta informasi ke kantor BPHTB daerah
Kalau kamu tidak paham hukum properti, sewa notaris atau PPAT yang berpengalaman di bidang lelang eksekusi. Biayanya jauh lebih kecil dibanding risiko yang bisa timbul.
Langkah 3: Ikuti Proses Pendaftaran Lelang
Setiap pelelangan memiliki prosedur berbeda, tapi umumnya melibatkan:
- Registrasi peserta (KTP, NPWP)
- Penyetoran uang jaminan (biasanya 20–30% dari nilai limit) ke rekening khusus
- Konfirmasi keikutsertaan
Uang jaminan ini akan dikembalikan jika kamu tidak menang, tapi tidak dikembalikan jika kamu menang tapi wanprestasi — artinya, tidak melunasi dalam waktu yang ditentukan.
Langkah 4: Proses Penawaran
Lelang bisa dilakukan secara terbuka (live auction) atau tertutup (sealed bid). Untuk lelang online via lelang.go.id, prosesnya digital sepenuhnya.
Pro tip: Tentukan batas harga maksimum kamu SEBELUM masuk ruang lelang. Psikologi lelang sangat mudah membuat seseorang overbid karena terbawa kompetisi.
Langkah 5: Penyelesaian Pembayaran
Jika menang, kamu harus melunasi sisa harga pembelian dalam waktu yang ditentukan — biasanya 3–5 hari kerja untuk lelang KPKNL, atau sesuai ketentuan balai lelang swasta. Ini salah satu hambatan terbesar: pembeli perlu menyiapkan dana tunai atau fasilitas kredit yang sudah standby sebelum lelang dimulai.
Simulasi Pembiayaan Ulang (Refinancing) Rumah Lelang
Banyak yang tidak tahu bahwa kamu bisa menggunakan pembiayaan ulang KPR (refinancing) untuk membiayai pembelian rumah lelang — baik sebelum maupun sesudah transaksi. Tapi mekanismenya berbeda dengan KPR konvensional.
Skenario A: KPR Sebelum Lelang (Pre-Approval)
Beberapa bank menawarkan fasilitas pre-approval KPR untuk rumah lelang. Kamu mengajukan kredit terlebih dahulu, bank melakukan appraisal terhadap properti target, dan jika disetujui, kamu masuk lelang dengan kepastian pembiayaan.
Catatan penting: Tidak semua bank mau membiayai rumah lelang karena risikonya dianggap lebih tinggi. BTN dan beberapa BPR (Bank Perkreditan Rakyat) lebih terbuka untuk skema ini.
Skenario B: Refinancing Setelah Lelang
Kamu beli tunai dulu, lalu mengajukan KPR take-over atau cash-out refinancing untuk menarik kembali modal yang sudah dikeluarkan.
Simulasi angka:
| Parameter | Detail |
|---|---|
| Harga beli di lelang | Rp 800.000.000 |
| Nilai appraisal pasca-renovasi | Rp 1.100.000.000 |
| LTV (Loan-to-Value) maks. 80% | Rp 880.000.000 |
| Dana yang bisa ditarik kembali | ~Rp 80.000.000 |
| Cicilan estimasi (20 tahun, 9%) | ~Rp 7.900.000/bulan |
Dari simulasi ini, kamu sudah "balik modal" sebagian hanya dari selisih nilai appraisal — ini yang disebut instant equity.
Skenario C: Restrukturisasi Utang Strategis
Kalau kamu sudah punya aset lain, restrukturisasi utang bisa jadi strategi menarik: konsolidasikan beberapa pinjaman dengan menggunakan rumah lelang sebagai agunan baru. Ini memungkinkan perpanjangan tenor dan penurunan cicilan bulanan total.
Tapi hati-hati — strategi ini cocok untuk investor berpengalaman, bukan untuk pemula yang baru pertama kali masuk dunia properti.
Peran Jasa Penilai Publik dalam Proses Lelang
Appraisal atau penilaian properti bukan sekadar formalitas. Hasil kerja jasa penilai publik (appraisal) berlisensi menentukan:
- Nilai limit awal di lelang
- Besaran kredit yang bisa kamu ajukan ke bank
- Dasar negosiasi jika ada sengketa nilai
Penilai publik di Indonesia terdaftar di KJPP (Kantor Jasa Penilai Publik) dan wajib memiliki izin dari Kementerian Keuangan. Jangan gunakan jasa penilai tidak resmi — selain tidak diakui bank, datanya bisa tidak akurat.
Asuransi Kredit: Tameng yang Sering Terlupakan
Satu lapisan proteksi yang sering dilewatkan adalah asuransi kredit. Seandainya kamu mengambil KPR untuk properti hasil lelang, pastikan ada perlindungan asuransi jiwa kredit yang meng-cover sisa pinjaman jika kamu meninggal dunia.
Ini bukan hanya proteksi untuk diri sendiri — tapi juga untuk keluarga yang tidak ingin mewarisi kewajiban utang tanpa dana pelunasan.
Ringkasan & Penutup
Membeli rumah lewat cara beli rumah lelang sitaan bank memang menawarkan potensi keuntungan yang signifikan — tapi bukan tanpa jebakan. Ini bukan strategi "beli langsung untung" yang bisa dipraktikkan tanpa persiapan matang.
Beberapa poin yang wajib kamu ingat:
- Risiko hukum lebih kompleks dari jual-beli biasa — penghuni, sengketa, dan tunggakan tersembunyi bisa menggagalkan seluruh rencana
- Due diligence dokumen adalah non-negotiable — sewa notaris atau PPAT berpengalaman
- Pembiayaan harus disiapkan sebelum lelang — jangan masuk tanpa kepastian pendanaan
- Appraisal independen dari KJPP berlisensi wajib dilakukan sebelum mengajukan refinancing
- Asuransi kredit adalah proteksi yang tidak boleh diabaikan
Dengan pemahaman yang tepat, rumah lelang bisa jadi salah satu aset properti terbaik yang kamu miliki — dibeli dengan harga kompetitif, dengan potensi apresiasi nilai yang luar biasa.
Terima kasih sudah baca sampai sini! Kalau kamu punya pengalaman beli rumah lelang, atau ada pertanyaan yang belum terjawab di artikel ini, share yuk di kolom komentar. Masukan kamu sangat berarti untuk bikin konten ini makin lengkap dan berguna buat semua orang. 🏠