Bayangin situasi paling berat dalam hidup: kehilangan kepala keluarga, dan di saat yang sama, ada cicilan KPR yang masih berjalan puluhan tahun ke depan.
Situasi ini lebih sering terjadi daripada yang kamu kira. Dan kabar baiknya — ada solusi yang mungkin belum banyak orang tahu: Asuransi Jiwa Kredit (AJK). Kalau kamu tahu cara klaim asuransi jiwa kredit KPR dengan benar, rumah keluarga bisa diselamatkan tanpa harus melunasi sisa utang dari kantong sendiri.
Artikel ini akan membedah tuntas prosesnya — dari definisi, syarat, dokumen, hingga jebakan yang wajib dihindari.
Apa Itu Asuransi Jiwa Kredit (AJK) dalam KPR?
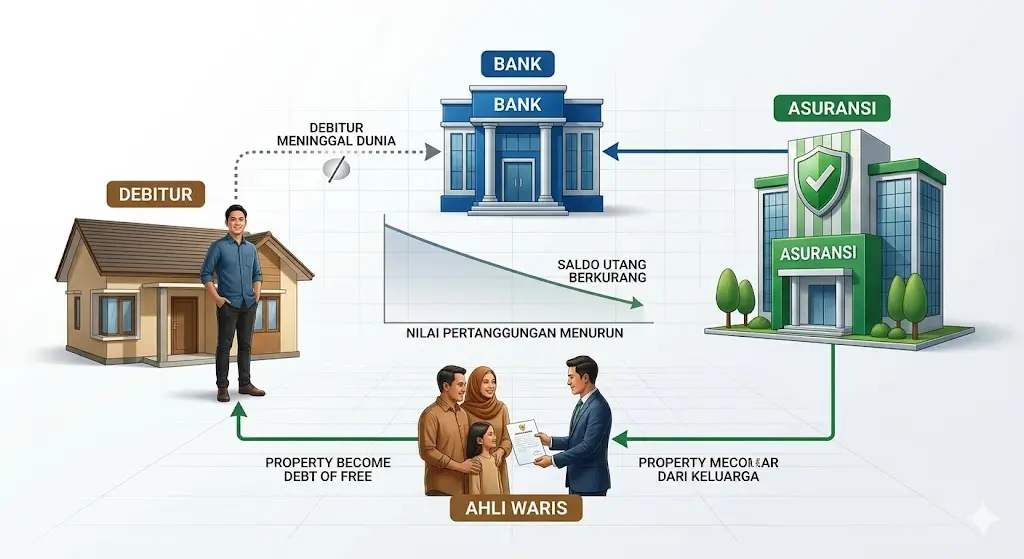
Asuransi jiwa kredit perbankan adalah produk proteksi yang secara spesifik dirancang untuk melindungi debitur dan keluarganya dari risiko kematian selama masa kredit berjalan. Singkatnya: kalau debitur meninggal, perusahaan asuransi yang "membayar" sisa utang ke bank — bukan ahli waris.
Ini bukan produk asuransi jiwa biasa. Polis asuransi jiwa kredit memiliki nilai pertanggungan yang menurun seiring waktu, selaras dengan saldo pokok utang yang juga berkurang setiap bulan. Itulah mengapa produk ini sering disebut decreasing term life insurance.
Siapa yang Sebenarnya Memegang Polisnya?
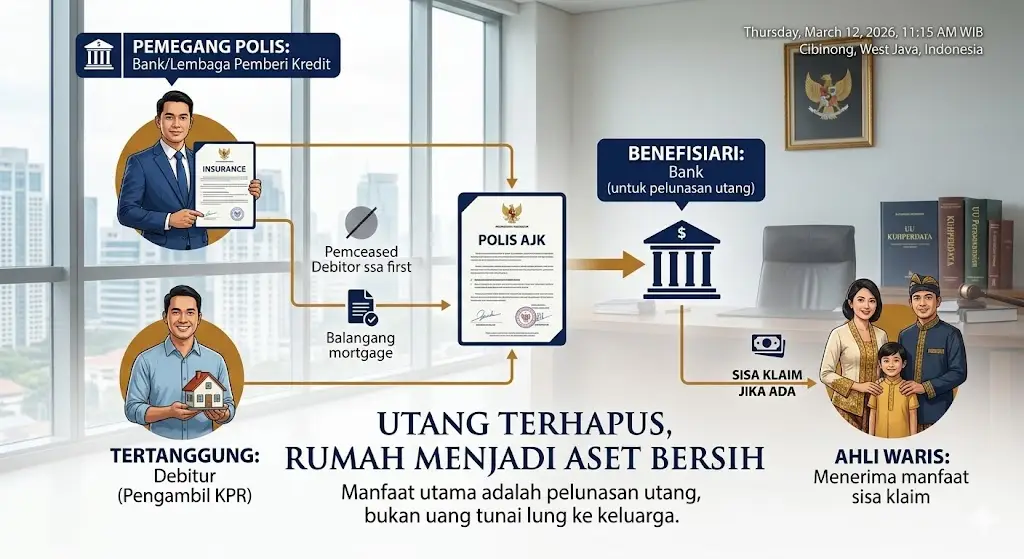
Ini poin krusial yang sering bikin bingung. Dalam skema AJK:
- Pemegang polis: Bank atau lembaga pemberi kredit
- Tertanggung: Debitur (yang mengambil KPR)
- Benefisiari (penerima manfaat): Bank — untuk pelunasan sisa utang
- Ahli waris: Menerima manfaat sisa klaim jika nilai pertanggungan melebihi saldo utang
Jadi secara teknis, kamu tidak "mendapat uang" dari klaim ini. Yang terjadi adalah utang terhapus, dan rumah menjadi aset bersih yang bisa diwarisi.
Kenapa Banyak Keluarga Tidak Tahu Cara Klaimnya?
Ironi terbesar dari AJK adalah: hampir semua KPR sudah menyertakan perlindungan ini saat akad kredit, tapi mayoritas debitur tidak pernah membaca syarat dan ketentuannya. Sertifikat polis disimpan bank, preminya dibebankan ke cicilan pertama atau dicicil, lalu dilupakan.
Ketika debitur meninggal, keluarga panik karena takut rumah disita. Padahal klaim kematian debitur sebenarnya adalah hak yang sudah "dibayar" sejak awal.
Masalahnya: klaim tidak berjalan otomatis. Ahli waris wajib mengajukan klaim secara aktif ke bank dan perusahaan asuransi.
Syarat Utama Agar Klaim AJK Bisa Diproses
Sebelum ngomongin langkah-langkahnya, pahami dulu kondisi yang membuat klaim bisa diterima atau justru ditolak.
Klaim Umumnya Diterima Jika:
- Debitur meninggal dalam masa aktif polis (masih dalam periode kredit)
- Kematian bukan akibat kondisi yang dikecualikan (lihat bagian eksklusif di bawah)
- Premi asuransi tidak pernah menunggak atau sudah dilunasi di awal
- Dokumen klaim lengkap dan valid
Klaim Bisa Ditolak Jika:
- Debitur meninggal akibat penyakit pra-eksisting yang tidak diungkapkan saat pengajuan KPR
- Kematian akibat tindak bunuh diri (umumnya dalam 1-2 tahun pertama polis)
- Keterlibatan dalam kegiatan kriminal atau perang
- Lapse — polis tidak aktif karena tunggakan premi yang tidak diselesaikan
- Pengajuan klaim melewati batas waktu yang ditentukan polis
Cara Klaim Asuransi Jiwa Kredit KPR: Langkah demi Langkah
Ini inti dari artikel ini. Ikuti urutan ini dengan cermat karena satu langkah terlewat bisa memperlambat proses berbulan-bulan.
Langkah 1: Lapor ke Bank Sesegera Mungkin
Jangan tunggu sampai semua urusan pemakaman selesai. Segera hubungi cabang bank tempat KPR diajukan — bukan call center umum. Tanyakan:
- Apakah ada proteksi AJK aktif untuk KPR tersebut?
- Siapa perusahaan asuransi rekanannya?
- Berapa batas waktu pengajuan klaim?
Bank biasanya akan memberikan letter of claim atau formulir pengajuan klaim kematian.
Langkah 2: Siapkan Dokumen Wajib
Ini bagian yang paling sering menjadi hambatan. Dokumen yang umumnya dibutuhkan meliputi:
Dokumen Kematian:
- Surat keterangan kematian dari rumah sakit atau dokter
- Akta kematian dari Dinas Kependudukan dan Catatan Sipil (Disdukcapil)
- Surat keterangan kematian dari kelurahan/desa (sebagai pendukung)
Dokumen Identitas:
- KTP almarhum/almarhumah
- KK (Kartu Keluarga) terbaru
- Buku nikah (jika ahli waris adalah pasangan)
- Akta kelahiran anak (jika ahli waris adalah anak)
Dokumen KPR:
- Perjanjian kredit asli
- Sertifikat polis AJK (jika ada di tangan debitur)
- Bukti pembayaran cicilan terakhir
Dokumen Ahli Waris:
- Surat keterangan ahli waris dari notaris atau kelurahan
- KTP semua ahli waris
Langkah 3: Isi Formulir Klaim dan Serahkan ke Bank
Bank akan meneruskan berkas ke perusahaan asuransi. Pastikan kamu mendapatkan tanda terima resmi dengan nomor referensi. Ini penting untuk memantau status klaim.
Langkah 4: Proses Verifikasi oleh Perusahaan Asuransi
Perusahaan asuransi akan melakukan underwriting klaim — menilai apakah kematian masuk dalam cakupan polis. Prosesnya bisa memakan waktu 14-60 hari kerja tergantung kompleksitas kasus.
Selama periode ini, bank biasanya menunda proses penagihan atau eksekusi jaminan sambil menunggu hasil verifikasi. Pastikan kamu mendapat konfirmasi tertulis soal penundaan ini.
Langkah 5: Pencairan dan Pelunasan Otomatis ke Bank
Jika klaim disetujui, perusahaan asuransi akan mentransfer dana pelunasan langsung ke rekening bank — bukan ke ahli waris. Bank kemudian menutup rekening KPR dan menyatakan kredit lunas.
Setelah ini, sertifikat rumah (SHM atau HGB) yang selama ini dijaminkan ke bank akan dikembalikan kepada ahli waris.
Apa yang Terjadi dengan Sertifikat Rumah Setelah Klaim Cair?
Sertifikat masih atas nama almarhum/almarhumah. Di sinilah aspek hukum waris perdata mulai berlaku.
Ahli waris wajib mengurus balik nama sertifikat ke nama mereka melalui proses yang melibatkan notaris, BPN (Badan Pertanahan Nasional), dan Kantor Pajak. Proses ini tidak gratis dan ada pajak yang harus dibayarkan.
Setelah utang lunas oleh asuransi, ahli waris wajib segera mengurus balik nama. Cek estimasi biaya pajaknya di panduan pajak warisan properti.
Jangan tunda proses ini. Sertifikat yang masih atas nama orang yang sudah meninggal bisa menjadi hambatan besar jika suatu saat properti ingin dijual, diagunkan, atau diwariskan kembali.
Perlindungan Aset Keluarga: Lebih dari Sekadar Melunasi Utang
Dari perspektif manajemen kekayaan (wealth management), AJK bukan sekadar proteksi utang — ini adalah instrumen perlindungan aset keluarga yang fundamental.
Coba hitung: nilai properti yang terlindungi vs. premi total yang dibayar selama masa kredit. Dalam banyak kasus, rasionya sangat menguntungkan. Itulah mengapa polis asuransi jiwa dalam konteks kredit properti dianggap sebagai salah satu bentuk asuransi dengan nilai risk-transfer terbaik.
Tips Manajemen Risiko Tambahan untuk Debitur KPR Aktif
Jangan hanya andalkan AJK. Kombinasikan dengan:
- Asuransi jiwa murni (whole life atau term life) senilai minimal 10x penghasilan tahunan
- Dana darurat setara 6-12 bulan cicilan KPR
- Wasiat atau surat keterangan waris yang sudah disiapkan sejak dini
- Review polis secara berkala — pastikan nilai pertanggungan masih relevan
Pertanyaan yang Paling Sering Diajukan
Apakah ahli waris bisa menolak klaim AJK dan memilih melanjutkan cicilan?
Secara teknis, klaim AJK adalah hak bank sebagai pemegang polis. Namun dalam praktiknya, jika ahli waris ingin melanjutkan KPR (misalnya karena pertimbangan refinancing atau kondisi tertentu), hal ini bisa dinegosiasikan dengan bank. Konsultasikan dengan pengacara properti atau notaris sebelum membuat keputusan.
Bagaimana jika KPR tidak dilindungi AJK?
Ini situasi yang lebih sulit. Ahli waris mewarisi utang bersama aset sesuai hukum waris perdata Indonesia. Mereka bisa memilih untuk:
- Melanjutkan pembayaran cicilan atas nama ahli waris (restrukturisasi kredit)
- Menjual properti untuk melunasi sisa kredit
- Menyerahkan properti ke bank (konsolidasi sukarela)
Berapa lama proses klaim biasanya selesai?
Rata-rata 30-90 hari kerja, tergantung kelengkapan dokumen dan kompleksitas verifikasi. Kasus kematian akibat kecelakaan cenderung lebih cepat diproses dibanding kematian akibat penyakit.
Apakah ada biaya untuk mengajukan klaim?
Klaim AJK tidak dikenakan biaya khusus. Namun kamu mungkin perlu menanggung biaya pembuatan dokumen legal seperti akta kematian, surat keterangan ahli waris notarial, dan sejenisnya.
baca juga: Biaya Notaris & BPHTB Waris Rumah KPR Lunas
Kesimpulan: Jangan Biarkan Rumah Hilang Karena Tidak Tahu Haknya
Cara klaim asuransi jiwa kredit KPR sebenarnya bukan proses yang rumit — tapi butuh kecepatan, ketelitian, dan kelengkapan dokumen. Tiga hal itulah yang paling sering menjadi batu sandungan ahli waris.
Poin terpenting yang harus kamu ingat:
- Klaim tidak berjalan otomatis — ahli waris harus aktif melaporkan ke bank
- Siapkan dokumen kematian dan identitas ahli waris sesegera mungkin
- Pahami pengecualian polis agar tidak kaget jika ada penolakan
- Setelah klaim cair, segera urus balik nama sertifikat
- Kombinasikan asuransi jiwa kredit perbankan dengan proteksi jiwa mandiri untuk perlindungan optimal
Kehilangan anggota keluarga sudah cukup berat. Jangan biarkan beban finansial memperparah situasi ketika sebenarnya ada perlindungan yang sudah tersedia.
Terima kasih sudah meluangkan waktu untuk membaca artikel ini sampai tuntas. Kalau kamu punya pengalaman mengajukan klaim AJK, pertanyaan spesifik soal situasimu, atau ada poin yang ingin kamu diskusikan lebih lanjut — tulis di kolom komentar, ya! Masukan dari kamu sangat berarti untuk membuat konten ini makin bermanfaat bagi lebih banyak keluarga Indonesia.