
Tahukah kamu bahwa menggadaikan BPKB motor di Pegadaian Syariah bisa memberikan bunga lebih rendah dibandingkan lembaga konvensional? Sistem ini dirancang khusus untuk membantu pelaku usaha mikro berkembang tanpa melanggar prinsip syariah. Dalam dunia usaha mikro, modal kerap menjadi penghambat utama untuk berkembang. Banyak pengusaha kecil yang memiliki aset berupa kendaraan bermotor namun kesulitan mengubahnya menjadi modal usaha. Inilah mengapa program gadai BPKB motor di Pegadaian Syariah menjadi solusi yang sangat relevan. Dengan sistem syariah yang jelas dan transparan, kamu bisa mengembangkan usahamu tanpa terbebani oleh sistem bunga konvensional yang seringkali merugikan.
Bagi para pengusaha mikro yang membutuhkan modal cepat untuk mengembangkan usahanya, program ini menawarkan fleksibilitas yang tidak dimiliki oleh lembaga keuangan konvensional. Motor yang digadaikan tetap bisa kamu gunakan untuk keperluan sehari-hari, termasuk untuk operasional usaha seperti antar barang atau menjalankan bisnis layanan. Hal ini membuat program ini sangat cocok bagi pedagang kaki lima, pengemudi ojek online, atau pengusaha jasa yang bergantung pada kendaraan untuk usahanya. Dengan syarat yang relatif mudah dan proses yang cepat, kamu bisa segera mendapatkan dana yang dibutuhkan tanpa harus melepas kendaraan andalanmu.
Keuntungan Utama Gadai BPKB Motor di Pegadaian Syariah
- ✅ Bunga rendah berbasis akad bagi hasil (mu'nah akad), bukan riba.
- ✅ Motor tetap bisa dipakai sehari-hari selama masa gadai.
- ✅ Proses hanya 1-2 hari kerja setelah dokumen lengkap.
- ✅ Transaksi diawasi oleh Dewan Syariah Nasional (DSN-MUI).
Fakta Menarik:Berdasarkan data Pegadaian Syariah, 70% nasabah Arrum BPKB adalah pengusaha kecil seperti pedagang makanan, jasa servis motor, dan penjual online. Contoh kasus: Bu Rina, pemilik warung sembako di Bandung, berhasil mengembangkan usahanya setelah mendapat pinjaman Rp25 juta dengan tenor 18 bulan. Dengan dana tersebut, ia membeli stok barang lebih banyak dan merenovasi warungnya yang sudah lusuh. Sebelum menggunakan layanan ini, ia sering kesulitan modal untuk memenuhi permintaan pelanggan di musim liburan. Setelah gadai BPKB motornya, omzetnya meningkat hingga 40% dalam tiga bulan pertama. Ini menunjukkan betapa efektifnya program ini dalam membantu pengusaha mikro berkembang.
Keuntungan lain yang tidak kalah penting adalah adanya kepastian hukum dan syariah. Semua transaksi di Pegadaian Syariah telah mendapat izin dan pengawasan dari Dewan Syariah Nasional (DSN-MUI), sehingga Anda tidak perlu khawatir ada unsur yang bertentangan dengan syariat Islam. Selain itu, sistem ini dirancang untuk memberikan keadilan bagi kedua belah pihak - baik bagi nasabah yang membutuhkan dana cepat maupun bagi lembaga yang menanggung risiko. Dalam praktiknya, banyak pengusaha yang merasa lebih nyaman menggunakan layanan ini karena tidak ada beban moral maupun hukum yang dirasakan.
Syarat Gadai BPKB Motor di Pegadaian Syariah
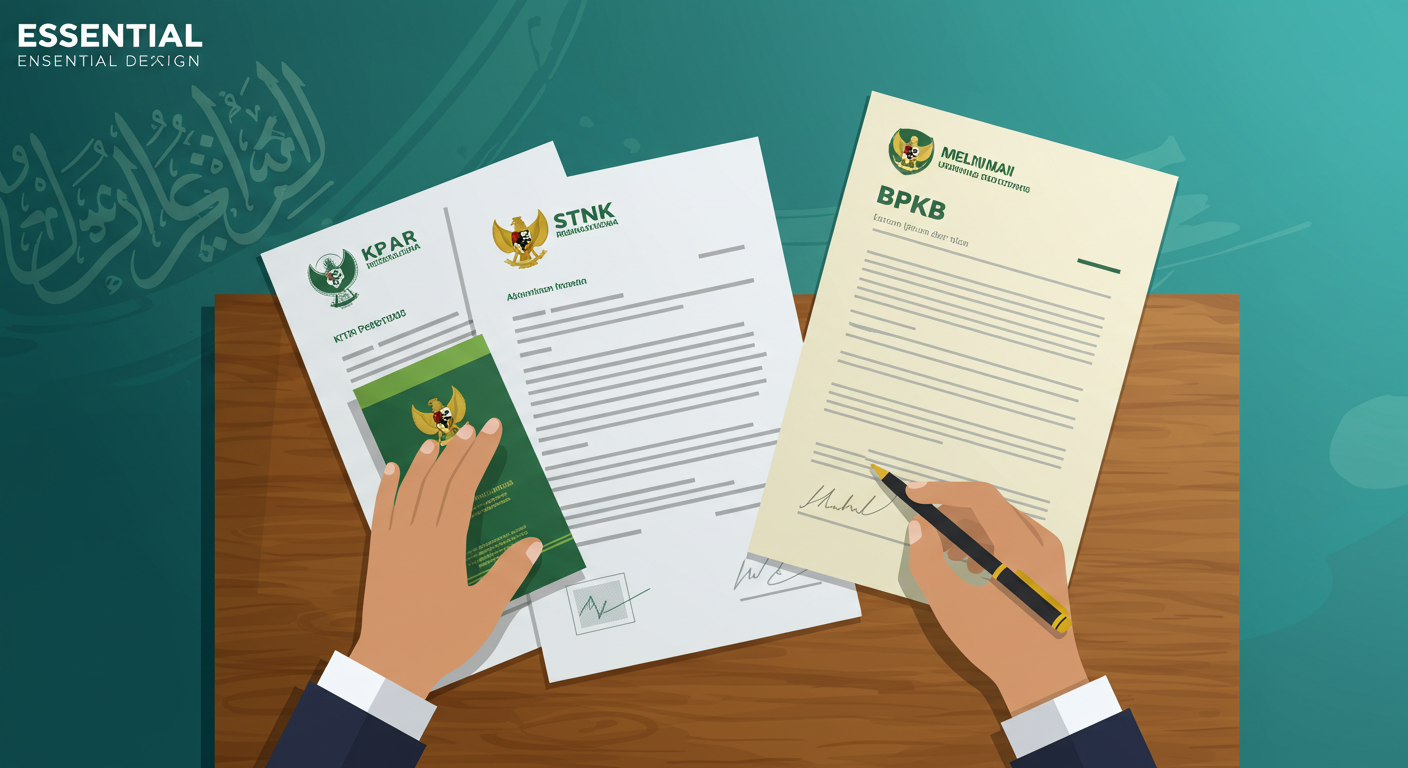
Sebelum mengajukan gadai, pastikan kamu memenuhi dua jenis persyaratan: dokumen pribadi dan kriteria usaha. Syarat-syarat ini dirancang untuk memastikan bahwa setiap transaksi berjalan dengan aman dan sesuai dengan prinsip syariah. Dokumen yang disiapkan harus lengkap dan asli untuk mempercepat proses verifikasi. Jika ada dokumen yang kurang, bisa menyebabkan penolakan aplikasi atau penundaan proses. Oleh karena itu, persiapkan semua dokumen dengan matang sebelum mengunjungi kantor Pegadaian Syariah.
Dokumen yang Harus Disiapkan
- Fotokopi KTP dan KK (harus masih berlaku).
- STNK asli dan fotokopi sebagai bukti kepemilikan kendaraan.
- BPKB asli + faktur pembelian motor.
Untuk KTP dan KK, pastikan masih berlaku dan tidak ada perubahan data. Jika ada perubahan alamat atau data keluarga, segera perbarui dokumen tersebut di kantor kelurahan atau kecamatan. STNK dan BPKB harus dalam kondisi baik tanpa ada pemotongan atau coretan yang mencurigakan. Faktur pembelian motor juga penting sebagai bukti legalitas kepemilikan. Jika faktur sudah hilang, bisa diganti dengan surat keterangan dari dealer tempat membeli motor yang dibuktikan dengan materai. Dokumen-dokumen ini menjadi landasan utama dalam proses pengajuan gadai BPKB motor.
Syarat Khusus untuk Pengusaha Mikro
- Usaha harus berjalan minimal 1 tahun.
- Tujuan pinjaman wajib untuk pengembangan bisnis, seperti beli stok barang atau perbaikan tempat usaha.
- Jika usaha belum berbadan hukum, lampirkan laporan keuangan sederhana (catatan pemasukan dan pengeluaran).
Usaha yang berjalan minimal satu tahun menjadi indikator bahwa bisnis tersebut stabil dan memiliki potensi untuk berkembang. Tujuan pinjaman yang fokus pada pengembangan bisnis menunjukkan bahwa dana tersebut akan digunakan secara produktif, bukan untuk kebutuhan konsumtif. Laporan keuangan sederhana tidak perlu rumit, cukup dengan mencatat pemasukan dan pengeluaran selama 3-6 bulan terakhir. Dokumen ini membantu petugas Pegadaian menilai kelayakan dan kapasitas membayar pinjaman Anda. Jika usaha masih baru, bisa disertai dengan bukti transaksi seperti struk penjualan, bukti transfer, atau foto usaha yang aktif.
Tips Penting:Kalau dokumen usaha kurang lengkap, kamu bisa minta surat rekomendasi dari RT/RW atau komunitas usaha setempat untuk meningkatkan kelayakan aplikasi. Surat rekomendasi ini menunjukkan bahwa usaha Anda dikenal dan diakui di lingkungan setempat. Selain itu, jika Anda pernah mengikuti pelatihan UMKM atau sertifikasi usaha, sertifikat tersebut bisa menjadi nilai tambah dalam pengajuan pinjaman. Semakin lengkap dokumen pendukung, semakin besar peluang Anda untuk mendapatkan persetujuan dengan nilai gadai yang optimal.
Prosedur Gadai BPKB Motor di Pegadaian Syariah (Step-by-Step)
Langkah 1: Kunjungi Outlet Pegadaian Syariah Terdekat
Cari cabang terdekat via situs resmi Pegadaian. Pastikan membawa semua dokumen asli dan fotokopi. Sebelum berkunjung, ada baiknya telepon terlebih dahulu untuk menanyu jam operasional dan apakah ada persyaratan tambahan. Ini akan menghemat waktu Anda dan memastikan semua dokumen yang dibawa sudah sesuai. Pilihlah outlet yang memiliki layanan khusus untuk Pegadaian Syariah agar mendapatkan pelayanan yang lebih sesuai dengan kebutuhan Anda. Saat berkunjung, pastikan Anda datang pada jam kerja biasa untuk menghindari antrian yang panjang dan memastikan ada petugas yang siap membantu.
Langkah 2: Ajukan Program Arrum BPKB
- Isi formulir aplikasi dengan tujuan pinjaman "modal usaha".
- Serahkan dokumen ke petugas untuk diverifikasi.
Formulir aplikasi bisa diisi di tempat atau diisi terlebih dahui melalui situs resmi Pegadaian jika tersedia. Saat mengisi formulir, pastikan tujuan pinjaman jelas ditulis sebagai "modal usaha" atau "pengembangan bisnis" karena ini menjadi kriteria khusus untuk pengusaha mikro. Dokumen yang diserahkan akan diverifikasi oleh petugas untuk memastikan keaslian dan kelengkapan. Proses verifikasi ini biasanya memakan waktu sekitar 30-60 menit, tergantung kerumitan dokumen yang disampaikan. Jika ada dokumen yang kurang atau perlu klarifikasi, petugas akan memberitahukan secara langsung agar bisa segera diselesaikan.
Langkah 3: Tunggu Penilaian Jaminan
Tim Pegadaian akan menilai:
- Tahun produksi motor.
- Kondisi mesin dan bodi.
- Merek motor (nilai Honda > 125cc lebih tinggi daripada motor bebek).
Penilaian jaminan ini menentukan berapa besar nilai pinjaman yang bisa Anda dapatkan. Umumnya, nilai gadai berkisar 70-90% dari nilai pasar motor tergantung kondisinya. Motor dengan tahun produksi baru dan kondisi baik akan mendapatkan nilai gadai yang lebih tinggi. Mesin yang masih mulus dan tidak ada cat ulang akan menjadi nilai plus dalam penilaian. Merek motor juga mempengaruhi, di mana merek ternama seperti Honda dan Yamaha dengan kapasitas di atas 125cc cenderung memiliki nilai lebih tinggi. Untuk mendapatkan nilai optimal, pastikan motor dalam kondisi terbaik saat dibawa ke kantor Pegadaian.
Langkah 4: Terima Dana Cair
Jika disetujui, dana akan ditransfer ke rekening atau diberikan tunai. Batas maksimal pencairan: 90% dari nilai jaminan.
Contoh Simulasi:Nilai BPKB motor Honda Beat 2020 = Rp15 juta.Dana yang bisa dicairkan = Rp13,5 juta (90%).
Setelah persetujuan diberikan, Anda akan diminta menandatangani akad gadai yang berisi kesepakatan antara Anda dan Pegadaian. Akad ini mencakup nilai pinjaman, jangka waktu, dan biaya yang berlaku. Pastikan Anda membaca dan memahami setiap pasal dalam akad sebelum menandatangani. Setelah itu, dana akan segera dicairkan melalui transfer rekening atau secara tunai sesuai permintaan. Proses ini biasanya memakan waktu kurang dari satu jam setelah akad ditandatangani. Jangan lupa untuk menyimpan salinan akad dan bukti pencairan dana sebagai dokumentasi penting.
Bunga dan Biaya Gadai BPKB Motor di Pegadaian Syariah
Rincian Biaya Transparan
<!--kg-card-begin: html-->
| Jumlah Pinjaman | Biaya Administrasi | Tenor Minimal |
|---|---|---|
| < Rp100 juta | 1% dari pinjaman | 12 bulan |
| ≥ Rp100 juta | Gratis | 24 bulan |
<!--kg-card-end: html-->
Catatan:
- Tidak ada denda jika pelunasan tepat waktu.
- Biaya perpanjangan tenor hanya 0,5% per bulan dari sisa pokok pinjaman.
Biaya administrasi ini merupakan satu-satunya biaya yang dikenakan selama masa pinjaman, dan nilainya jauh lebih rendah dibandingkan dengan bunga konvensional. Untuk pinjaman di bawah Rp100 juta, biaya administrasi sebesar 1% dari total pinjaman dibayar sekaligus saat pencairan dana. Sedangkan untuk pinjaman Rp100 juta ke atas, biaya administrasi dihilangkan sepenuhnya sebagai insentif untuk pinjaman yang lebih besar. Tidak adanya denda untuk pelunasan tepat waktu menjadi keunggulan lain yang membuat program ini sangat menarik bagi pengusaha yang disiplin dalam mengelola keuangan.
Biaya perpanjangan tenor hanya dikenakan jika Anda membutuhkan tambahan waktu untuk melunasi pinjaman, dan nilainya sangat terjangkau. Sistem biaya ini dirancang untuk memberikan keadilan dan transparansi bagi nasabah, di mana Anda tidak akan dibebani biaya tersembunyi atau biaya yang tidak wajar. Dalam praktiknya, banyak pengusaha yang memilih program ini karena mereka bisa merencanakan pengeluaran dengan jelas tanpa khawatir akan kenaikan biaya yang tak terduga. Semua biaya dan ketentuan akan dijelaskan secara rinci oleh petugas Pegadaian sebelum Anda menandatangani akad.
Tips Mendapatkan Bunga Terendah
- Pilih Tenor Pendek <ul> <li>Contoh: Pinjaman Rp50 juta dengan tenor 12 bulan lebih hemat Rp2 juta dibandingkan tenor 36 bulan.
- Ajukan Pinjaman di Atas Rp100 Juta <ul> <li>Bebas biaya administrasi dan dapatkan skema angsuran fleksibel.
- Bawa Bukti Usaha Lengkap <ul> <li>Lampirkan foto tempat usaha, bukti transaksi, atau sertifikat pelatihan UMKM untuk meningkatkan kepercayaan petugas.
Memilih tenor pendek adalah strategi cerdas untuk menghemat total biaya pinjaman. Meskipun angsuran per bulan mungkin lebih besar, total yang dibayarkan selama jangka waktu pinjaman akan jauh lebih rendah. Hal ini karena biaya administrasi hanya dikenakan sekali di awal dan tidak ada bunga berjalan. Untuk pinjaman di atas Rp100 juta, Anda tidak hanya bebas dari biaya administrasi tetapi juga mendapatkan skema angsuran yang lebih fleksibel. Biasanya, pinjaman dengan nominal besar menawarkan opsi pembayaran yang bisa disesuaikan dengan arus kas usaha Anda. Bukti usaha yang lengkap juga membantu petugas menilai kelayakan dan memberikan nilai gadai yang optimal.
Selain tips di atas, ada beberapa strategi lain yang bisa Anda terapkan untuk mendapatkan syarat gadai yang lebih baik. Pertama, pastikan motor dalam kondisi terbaik saat dibawa untuk penilaian. Motor yang terawat dan tidak ada kerusakan akan mendapatkan nilai lebih tinggi. Kedua, pilihlah motor dengan merek dan tipe yang populer di pasar karena nilai jualnya cenderung stabil. Ketiga, jika memungkinkan, ajukan pinjaman pada akhir bulan atau awal bulan kuartal karena di beberapa periode Pegadaian menawarkan promosi khusus. Terakhir, selalu bandingkan penawaran dari beberapa cabang Pegadaian terdekat karena ada perbedaan kebijakan nilai gadai antar cabang.
Perbandingan Gadai BPKB Motor: Pegadaian Syariah vs. Konvensional
Memilih antara gadai syariah dan konvensional ibarat memilih antara hemat biaya atau terjebak bunga berbunga. Simak perbandingannya!
Bunga Lebih Rendah & Transparan
- Pegadaian Syariah: <ul> <li>Biaya administrasi flat (1% untuk pinjaman <Rp100 juta) tanpa bunga tambahan.
- Tidak ada denda keterlambatan, hanya biaya perpanjangan tenor 0,5% per bulan.
</li> <li>Konvensional:
- Bunga bisa mencapai 1,2-1,5% per bulan, tergantung kebijakan cabang.
- Denda keterlambatan umumnya 2% per hari dari angsuran.
</li> </ul>
Tabel Perbandingan:
<!--kg-card-begin: html-->
| Aspek | Pegadaian Syariah | Konvensional |
|---|---|---|
| Bunga/ Biaya | 1% administrasi (jika <Rp100 juta) | 1,2-1,5% per bulan |
| Denda Keterlambatan | Tidak ada | 2% per hari |
| Prinsip Transaksi | Sesuai syariah (no riba) | Bunga berbasis risiko |
<!--kg-card-end: html-->
Kisah Nyata:Pak Budi di Surabaya sempat gadai BPKB motor di lembaga konvensional dengan bunga 1,5% per bulan. Setelah pindah ke Pegadaian Syariah, ia menghemat Rp4,8 juta per tahun untuk pinjaman Rp50 juta! Perbedaan ini sangat signifikan jika dihitung dalam jangka waktu panjang. Dalam kasus Pak Budi, selisih biaya tersebut cukup untuk menambah modal usaha atau digunakan untuk kebutuhan keluarga. Hal ini menunjukkan betapa menguntungnya beralih ke sistem syariah bagi pengusaha yang ingin menghemat biaya operasional.
Proses Sesuai Prinsip Islam (Tanpa Riba)
- Akad jelas: Transaksi menggunakan akad rahn (gadai) dan ijarah (sewa tempat penyimpanan), dijamin halal oleh DSN-MUI.
- Dana digunakan untuk usaha: Pinjaman hanya diperbolehkan untuk keperluan produktif, bukan konsumtif.
Quote Ahli:"Gadai syariah tidak hanya tentang bunga rendah, tapi juga keadilan. Nasabah dan lembaga sama-sama menanggung risiko."— Ustadz Ahmad, Dewan Pengawas Syariah Pegadaian.
Prinsip akad rahn dan ijarah menjadi dasar hukum yang kuat bagi sistem gadai syariah. Akad rahn menunjukkan adanya jaminan (dalam hal ini BPKB motor) yang diserahkan sebagai jaminan pelunasan pinjaman. Sementara itu, akad ijarah mengatur tentang penyewaan tempat untuk menyimpan motor tersebut. Dua akad ini saling melengkapi dan memastikan transaksi bebas dari unsur riba. Selain itu, dana pinjaman hanya boleh digunakan untuk keperluan produktif seperti modal usaha, bukan untuk kebutuhan konsumtif seperti membeli barang mewah atau liburan. Pembatasan ini memastikan bahwa pinjaman benar-benar membantu penerima manfaat untuk meningkatkan kesejahteraan ekonominya.
Pertanyaan Umum Seputar Gadai BPKB Motor di Pegadaian Syariah
"Bisakah Gadai BPKB Motor Jika STNK Masih Kredit?"
Tidak bisa. STNK harus sudah atas nama kamu dan bebas dari status agunan di tempat lain. Alasannya adalah karena Pegadaian membutuhkan jaminan yang jelas dan bebas dari klaim pihak ketiga. Jika motor masih dalam kredit, BPKB masih disimpan oleh pihak penyedia kredit (biasanya dealer atau bank). Tanpa BPKB asli, Pegadaian tidak bisa mendaftarkan motor sebagai jaminan resmi. Selain itu, jika terjadi masalah pembayaran di tempat lain, hak kepemilikan motor bisa dipersoalkan. Oleh karena itu, pastikan motor Anda lunas dari segala jenis kredit sebelum mengajukan gadai BPKB.
"Bagaimana Jika Tidak Bisa Bayar Angsuran?"
Pegadaian Syariah akan memberikan masa tenggang 30 hari. Jika masih belum lunas, motor akan dilelang, dan kelebihannya dikembalikan ke kamu. Masa tenggang ini diberikan sebagai jeda bagi nasabah yang mengalami kesulitan sementara dalam membayar angsuran. Selama masa ini, tidak ada denda atau biaya tambahan yang dikenakan. Jika dalam 30 hari Anda masih belum bisa melunasi pinjaman, motor akan dilelang melalui lelang umum yang diselenggarakan oleh Pegadaian. Setelah dikurangi dengan total pinjaman plus biaya-biaya yang berlaku, sisa hasil lelang akan dikembalikan kepada Anda. Sistem ini dirancang untuk memberikan perlindungan bagi kedua belah pihak - nasabah dan lembaga.
"Berapa Lama Masa Gadai Motor Bisa Diperpanjang?"
Masa gadai motor di Pegadaian Syariah bisa diperpanjang selama masih ada kesepakatan antara Anda dan Pegadaian. Setiap perpanjangan dikenakan biaya 0,5% per bulan dari sisa pokok pinjaman. Proses perpanjangan harus dilakukan sebelum masa gadai habis agar status motor tidak berubah menjadi barang gadai lama. Biasanya, petugas Pegadaian akan mengingatkan Anda beberapa hari sebelum masa gadai habis. Untuk perpanjangan jangka panjang, ada kemungkinan perlu mengecek ulang kondisi motor dan menandatangani akad perpanjangan. Penting untuk selalu memperhatikan jadwal masa gadai agar tidak terjadi keterlambatan yang berakibat pada prosedur lelang.
"Apakah Bisa Gadai BPKB Motor yang Sudah Di-Modifikasi?"
Ya, bisa, tetapi modifikasi akan mempengaruhi nilai gadai. Motor dengan modifikasi ekstrem atau tidak standar akan mendapatkan nilai yang lebih rendah karena pasar terbatas. Modifikasi yang masih dalam batas wajar dan tidak mengubah karakter dasar motor biasanya tidak masalah. Namun, untuk mendapatkan nilai optimal, sebaiknya motor dalam kondisi standar pabrikan saat dibawa untuk penilaian. Jika Anda sudah melakukan modifikasi, pertimbangkan untuk mengembalikannya ke kondisi semula sebelum mengajukan gadai BPKB. Petugas Pegadaian akan menilai motor berdasarkan kondisi sebenarnya, termasuk modifikasi yang ada, dan menyesuaikan nilai gadai sesuai dengan pasar.
Penutup: Gadai BPKB Motor untuk Modal Usaha dengan Hati Tenang
Menggadaikan BPKB motor di Pegadaian Syariah bukan sekadar dapat dana cepat, tapi juga investasi keberkahan untuk usahamu. Dengan skema bunga rendah dan prosedur syar'i, kamu bisa fokus mengembangkan bisnis tanpa khawatir terbebani utang. Sistem ini dirancang khusus untuk membantu pengusaha mikro yang seringkali kesulitan mengakses modal dari lembaga keuangan konvensional. Dengan prinsif syariah yang jelas, Anda tidak hanya memperoleh dana tetapi juga kepastian bahwa transaksi tersebut halal dan mendapat restu dari Allah SWT. Ini memberikan ketenangan hati yang tak ternilai saat mengembangkan usaha.
3 Hal yang Perlu Diingat:
- Pastikan dokumen usaha lengkap untuk mempercepat approval.
- Pilih tenor pendek (12-24 bulan) agar total biaya lebih ringan.
- Manfaatkan masa tenggang 30 hari jika ada kendala bayar angsuran.
Untuk dokumen usaha, persiapkan laporan keuangan sederhana yang menunjukkan arus kas usaha Anda. Dokumen ini tidak perlu rumit, cukup dengan mencatat pemasukan dan pengeluaran selama 3-6 bulan terakhir. Jika usaha masih baru, sertakan bukti transaksi seperti struk penjualan atau transfer. Untuk tenor pendek, meskipun angsuran per bulan lebih besar, total biaya yang dibayarkan akan jauh lebih rendah. Manfaatkan masa tenggang 30 hari jika ada kendala sementara dalam membayar angsuran. Jangan menunggu sampai lewat masa tenggang karena akan memicu prosedur lelang yang tidak diinginkan.
Terakhir, jangan ragu berkonsultasi langsung ke cabang Pegadaian Syariah terdekat. Tim mereka siap membantumu menghitung nilai gadai dan memilih skema terbaik! Kunjungi mereka dengan membawa semua dokumen yang diperlukan untuk mendapatkan pelayanan optimal. Jika ada pertanyaan atau kebingungan, tanyakan langsung kepada petugas yang bertugas. Mereka akan menjelaskan setiap aspek dari proses gadai dengan jelas dan transparan. Ingat, Pegadaian Syariah hadir untuk membantu pengusaha mikro berkembang, jadi manfaatkanlah layanan ini dengan bijak dan cerdas demi masa depan usaha yang lebih baik.
Terima kasih sudah membaca sampai akhir! 😊Ada pengalaman unik saat gadai BPKB motor? Atau masih bingung dengan syaratnya? Tulis pertanyaan atau ceritamu di kolom komentar—kita bisa saling belajar!
Baca juga: Bunga KPR 2026: Kunci Fixed 3 Tahun atau Langsung Floating? dan Bikin Kost 2 Lantai di Tanah 100m²: Hitung-Hitungan Balik Modal 2026.