Punya cicilan KPR yang rasanya makin berat tiap bulan? Mungkin sudah waktunya kamu mempertimbangkan take over KPR ke bank syariah sebagai solusinya.
Banyak orang belum tahu bahwa proses pembiayaan ulang (refinancing) ke bank syariah bisa bikin angsuran lebih terkendali — bahkan tanpa risiko kenaikan suku bunga KPR di kemudian hari. Dalam panduan ini, kamu akan menemukan semua yang perlu kamu tahu: syarat take over KPR syariah, simulasi biaya, hingga tips biar permohonan kamu disetujui.
Apa Itu Take Over KPR ke Bank Syariah?
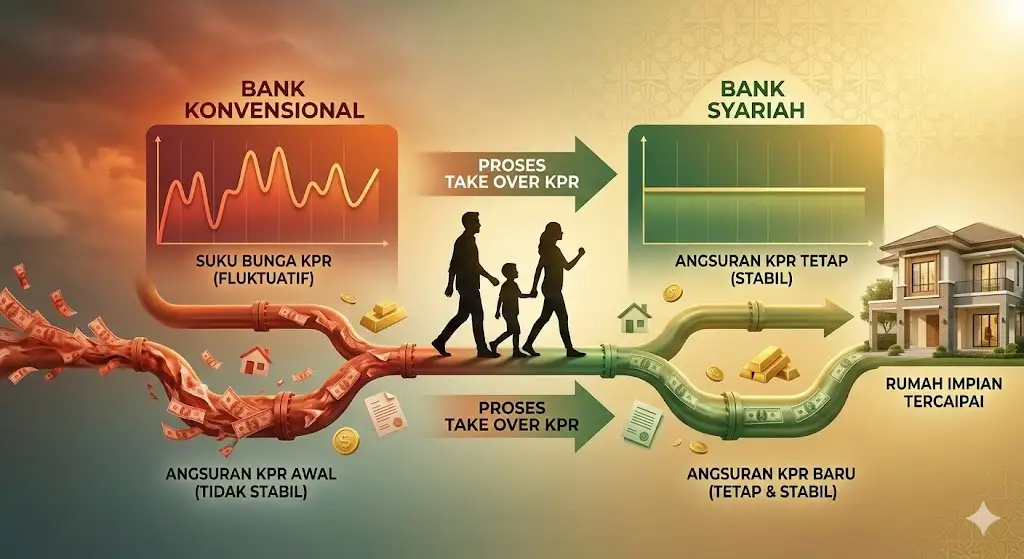
Take over KPR adalah proses memindahkan sisa hutang KPR kamu dari satu bank ke bank lain. Kalau dipindahkan ke bank syariah, maka akad yang digunakan pun berubah mengikuti prinsip syariah Islam — paling umum menggunakan akad murabahah (jual beli) atau musyarakah mutanaqisah (kepemilikan bersama yang berkurang).
Bedanya dengan KPR konvensional? Kamu tidak membayar bunga, melainkan margin keuntungan yang sudah disepakati di awal dan tidak berubah. Inilah yang disebut angsuran tetap — nilainya pasti sampai lunas, jadi nggak ada kejutan di tengah jalan.
Kenapa Banyak Orang Pindah ke Bank Syariah?
Ada beberapa alasan yang mendorong nasabah beralih:
- Angsuran tetap sejak awal hingga akhir — tidak terpengaruh fluktuasi suku bunga KPR di pasar
- Ketenangan psikologis — sesuai prinsip halal bagi yang mengutamakannya
- Promo kompetitif — banyak bank syariah terbaik kini menawarkan margin yang bersaing
- Tenor fleksibel — beberapa bank memungkinkan perpanjangan masa cicilan
Syarat Take Over KPR Syariah yang Wajib Kamu Siapkan
Sebelum mengajukan, pastikan kamu memenuhi syarat-syarat berikut. Persyaratan umum ini berlaku di hampir semua bank syariah terbaik di Indonesia:
1. Dokumen Pribadi
- KTP, KK, dan Akta Nikah (jika sudah menikah)
- NPWP
- Slip gaji 3 bulan terakhir atau Surat Keterangan Penghasilan (bagi wiraswasta: laporan keuangan 2 tahun terakhir)
- Rekening koran 3–6 bulan terakhir
2. Dokumen Properti
- Sertifikat tanah (SHM/HGB)
- IMB (Izin Mendirikan Bangunan) atau PBG
- Bukti pembayaran PBB terakhir
3. Dokumen KPR Eksisting
- Perjanjian Kredit dari bank asal
- Riwayat cicilan/statement KPR minimal 12 bulan terakhir
- Surat keterangan saldo outstanding dari bank asal
4. Syarat Umum Nasabah
- Usia minimal 21 tahun, maksimal 55–65 tahun saat kredit lunas (tergantung kebijakan bank)
- Riwayat kredit bersih — ini krusial untuk persetujuan kredit. Cek dulu di SLIK OJK sebelum mengajukan
- Rasio cicilan terhadap penghasilan (Debt Service Ratio/DSR) idealnya di bawah 40%
Proses Take Over KPR ke Bank Syariah: Step by Step
Prosesnya nggak serumit yang kamu bayangkan. Ini alurnya:
- Konsultasi awal — Hubungi bank syariah pilihan, minta simulasi margin dan angsuran
- Pengumpulan dokumen — Siapkan semua berkas di atas
- Pengajuan resmi — Submit dokumen ke bank tujuan
- Proses analisis kredit — Bank menilai kelayakan kamu (biasanya 7–14 hari kerja)
- Penilaian properti — Bank mengirim appraisor untuk menentukan nilai taksasi propertimu
- Persetujuan kredit — Jika lolos, kamu akan mendapat Surat Penawaran Pembiayaan (SP3)
- Pelunasan ke bank asal — Bank syariah baru membayar lunas KPR lama kamu
- Akad baru — Tanda tangan akad syariah, KPR resmi pindah
Simulasi Biaya Take Over KPR Syariah 2026
Ini bagian yang paling banyak ditanyakan. Berikut simulasi perkiraan biaya yang perlu kamu anggarkan:
| Komponen Biaya | Estimasi |
|---|---|
| Biaya provisi/administrasi | 0,5%–1% dari plafon |
| Biaya appraisal (nilai taksasi) | Rp 500.000 – Rp 1.500.000 |
| Biaya notaris & PPAT | Rp 3.000.000 – Rp 7.000.000 |
| Biaya balik nama / roya HT | Rp 1.000.000 – Rp 3.000.000 |
| Asuransi jiwa kredit | ~0,1%–0,3% per tahun dari outstanding |
| Asuransi kebakaran | Tergantung nilai properti |
Catatan penting: Nilai taksasi dari appraisor bank sangat menentukan plafon maksimal yang bisa kamu dapatkan. Kalau nilai taksasi lebih rendah dari sisa hutang, kamu mungkin perlu menutup selisihnya secara mandiri.
Contoh Simulasi:
- Sisa hutang KPR: Rp 400.000.000
- Margin bank syariah: 8,5% p.a. (flat equivalen)
- Tenor sisa: 15 tahun
- Estimasi angsuran tetap per bulan: ±Rp 3.940.000
Dibandingkan KPR konvensional dengan suku bunga KPR yang bisa naik hingga 11–13% setelah masa fixed berakhir, selisihnya bisa signifikan.
Tips Lolos Persetujuan Kredit Take Over KPR Syariah
Beberapa hal yang bisa meningkatkan peluang kamu disetujui:
- Bersihkan hutang konsumtif dulu — Kartu kredit dengan limit besar bisa menurunkan DSR kamu
- Riwayat cicilan lancar — Usahakan tidak ada keterlambatan cicilan dalam 12 bulan terakhir sebelum mengajukan
- Siapkan DP tambahan jika perlu — Kalau nilai taksasi lebih rendah dari ekspektasi, punya dana cadangan sangat membantu
- Bandingkan beberapa bank — Jangan langsung ambil penawaran pertama. Bank Muamalat, BSI, BRI Syariah (kini BRI), dan bank syariah daerah punya kebijakan yang berbeda-beda
- Gunakan jasa konsultan KPR jika prosesnya terasa membingungkan
Risiko yang Perlu Kamu Pertimbangkan
Take over bukan tanpa konsekuensi. Pertimbangkan hal-hal ini:
- Biaya awal cukup besar — Total biaya take over bisa mencapai Rp 10–20 juta tergantung nilai properti
- Proses butuh waktu — Rata-rata 1–3 bulan dari pengajuan hingga akad baru
- Penalty dari bank asal — Beberapa bank konvensional mengenakan penalti pelunasan dipercepat, biasanya 1–3% dari sisa pokok
Pastikan kamu menghitung break-even point: kapan penghematan dari angsuran baru bisa menutupi biaya take over yang sudah dikeluarkan.
Mana Bank Syariah Terbaik untuk Take Over KPR?
Beberapa nama yang kerap direkomendasikan untuk take over KPR syariah di 2026:
- Bank Syariah Indonesia (BSI) — jaringan terluas, banyak program promo
- Bank Muamalat — pionir syariah, produk KPR-nya sudah sangat matang
- BTN Syariah — fokus pada pembiayaan perumahan, sering ada subsidi margin
- CIMB Niaga Syariah — opsi bagus untuk nasabah dengan profil kredit premium
- Bank BCA Syariah — layanan digital yang kuat
Masing-masing punya kelebihan tersendiri. Kamu bisa baca perbandingan lengkapnya di artikel kami tentang bank syariah terbaik untuk KPR 2026.
Penutup
Take over KPR ke bank syariah adalah langkah finansial yang bisa sangat menguntungkan — asalkan kamu mempersiapkannya dengan matang. Dari memenuhi syarat take over KPR syariah, memahami struktur biaya, hingga memilih bank yang tepat, setiap detail kecil punya dampak besar pada keputusan akhirmu.
Yang paling penting: pastikan angsuran tetap yang kamu dapatkan dari pembiayaan ulang ini benar-benar lebih ringan dari beban cicilan saat ini — bukan hanya terlihat lebih murah di awal saja.
Semoga panduan ini membantu kamu mengambil keputusan yang tepat untuk masa depan finansialmu. Terima kasih sudah membaca sampai selesai! Kalau kamu punya pengalaman take over KPR atau pertanyaan yang belum terjawab di sini, yuk tinggalkan komentar di bawah — pengalamanmu bisa jadi sangat berharga buat pembaca lain yang sedang dalam posisi yang sama. 😊