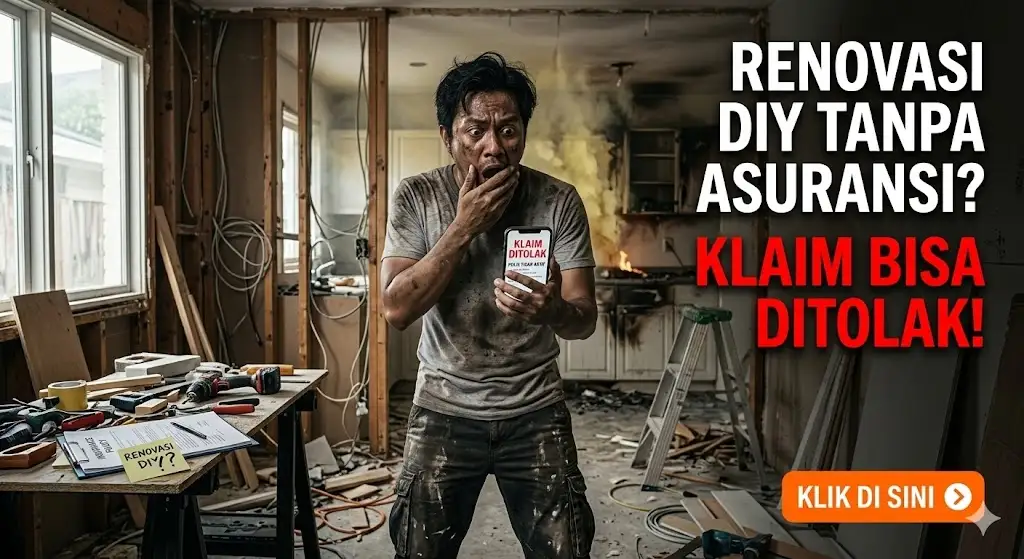
Kamu semangat banget mau renovasi rumah sendiri — cat ulang tembok, ganti keramik, atau malah bongkar dapur — tapi sudah cek polis asuransi properti kamu belum?
Banyak orang nggak sadar bahwa aktivitas renovasi, sekecil apapun, bisa mengubah status perlindungan asuransi kebakaran rumah saat renovasi berlangsung. Kalau kamu skip bagian ini, satu percikan api atau kesalahan instalasi kabel bisa berubah jadi mimpi buruk finansial yang nggak ditanggung asuransi sama sekali.
Di artikel ini, kamu bakal tahu persis apa yang perlu dicek, kapan harus lapor ke perusahaan asuransi, dan gimana cara memastikan aset kamu tetap terlindungi dari awal sampai akhir proyek renovasi.
Kenapa Renovasi DIY Bisa Bikin Asuransi Kamu "Tidur"
Klausul Pengecualian yang Sering Diabaikan
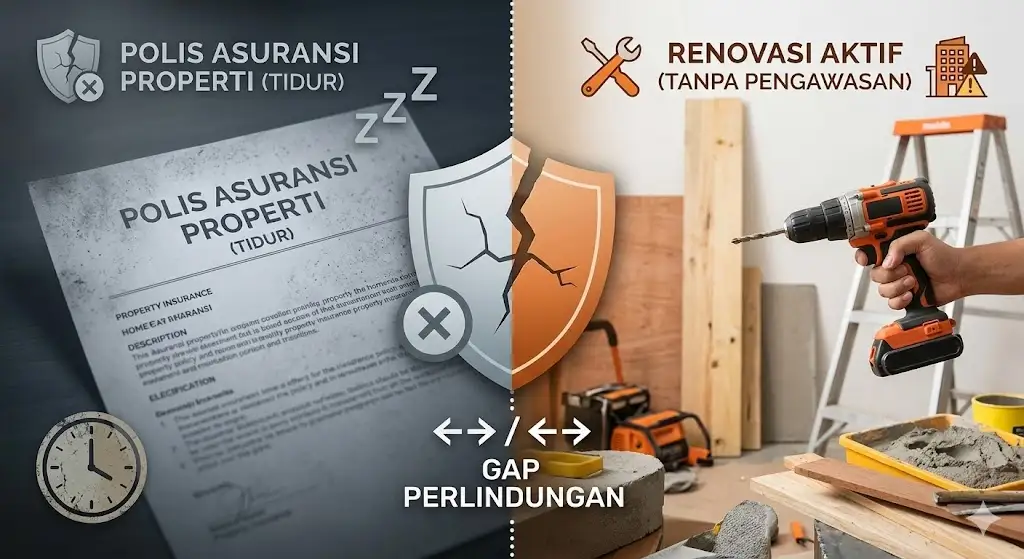
Di dalam hampir setiap polis asuransi properti, ada satu bagian yang nyaris nggak pernah dibaca: klausul pengecualian selama konstruksi atau renovasi. Isinya? Perusahaan asuransi berhak menolak klaim kerusakan bangunan jika kerusakan terjadi selama proses pekerjaan berlangsung — terutama jika kamu nggak menotifikasi mereka lebih dulu.
Ini bukan soal penipuan atau niat buruk. Ini soal prosedur. Dan prosedur ini bisa menyelamatkan atau menghancurkan klaimmu.
Apa yang Dianggap "Renovasi" oleh Asuransi?
Berbeda dari anggapan umum, "renovasi" dalam konteks asuransi bukan cuma proyek besar-besaran. Beberapa hal berikut sudah masuk kategori renovasi yang perlu dilaporkan:
- Penggantian instalasi listrik atau penambahan jalur baru
- Pekerjaan plafon atau atap, termasuk tambalan besar
- Pembongkaran dan pembangunan ulang dinding — bahkan dinding non-struktural
- Pemasangan gas atau pipa baru
- Penambahan struktur seperti carport atau teras
Aktivitas yang "hanya" kelihatan kecil dari luar bisa jadi punya implikasi besar terhadap nilai pertanggungan dan status aktif polismu.
Risiko Nyata yang Terjadi Saat Renovasi DIY
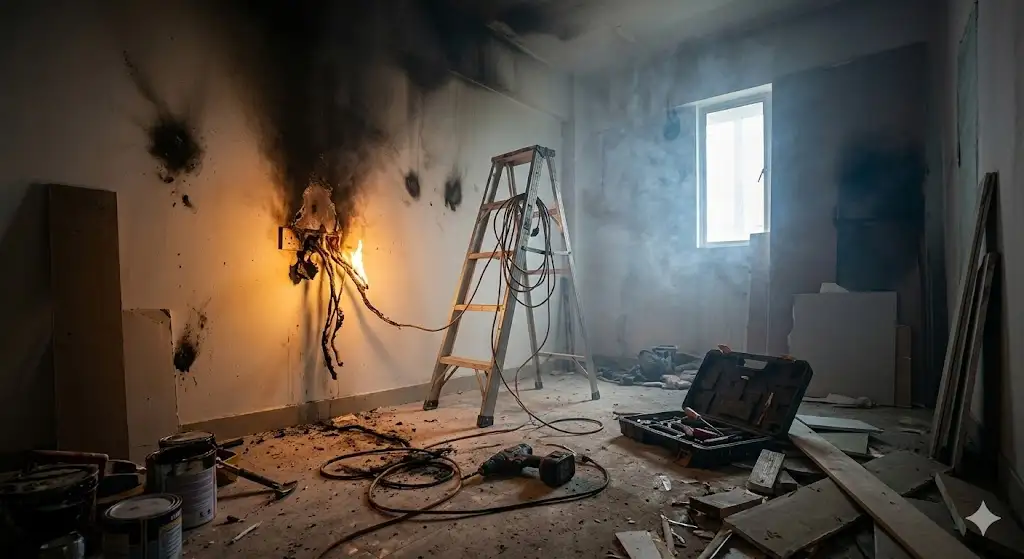
Kebakaran: Musuh Utama yang Sering Datang Tak Diundang
Data dari Badan Nasional Penanggulangan Bencana (BNPB) menunjukkan bahwa kebakaran rumah tinggal masih mendominasi insiden kebakaran di kawasan perkotaan Indonesia. Dan menariknya, sebagian besar dipicu oleh korsleting listrik — justru aktivitas yang paling sering dilakukan saat renovasi DIY.
Bayangkan: kamu sedang mengerjakan instalasi lampu baru di akhir pekan, tanpa teknisi bersertifikat, lalu terjadi hubungan arus pendek. Kalau asuransimu tahu ada pekerjaan listrik aktif yang belum dilaporkan, klaim asuransi kebakaran rumah saat renovasi bisa langsung ditolak.
Kerusakan Struktural yang Nggak Terduga
Renovasi DIY — khususnya yang melibatkan pembongkaran — membawa risiko kerusakan struktural yang tidak terencana. Dinding yang salah dibongkar bisa memengaruhi kestabilan bangunan. Kebocoran pipa yang baru dipasang bisa merembes ke pondasi.
Kerusakan seperti ini masuk kategori klaim kerusakan bangunan yang penanganannya sangat bergantung pada apakah perusahaan asuransi tahu kamu sedang merenovasi atau tidak.
Kecelakaan Kerja: Bukan Cuma Urusan Kontraktor
Ini bagian yang paling sering dilupakan: asuransi kecelakaan kerja. Kalau kamu ngerjain renovasi sendiri atau dibantu teman/saudara, siapa yang menanggung biaya kalau ada yang jatuh dari tangga atau tertimpa material bangunan?
Polis asuransi properti standar hampir tidak pernah mencakup cedera fisik yang terjadi selama proses renovasi. Kamu perlu cek apakah kamu butuh perlindungan tambahan atau rider khusus.
Yang Harus Kamu Lakukan Sebelum Mulai Renovasi
1. Baca Ulang Polis Asuransi Properti Kamu
Ambil dokumen polismu sekarang — bukan besok, sekarang. Cari bagian yang membahas:
- Kondisi pelaporan perubahan risiko
- Klausul konstruksi dan renovasi
- Pengecualian khusus selama pekerjaan berlangsung
Kalau ada istilah yang membingungkan, hubungi agen atau customer service perusahaan asuransimu. Itu hak kamu sebagai pemegang polis.
2. Notifikasi Perusahaan Asuransi Sebelum Mulai
Ini langkah paling krusial dan paling sering dilewati. Hubungi perusahaan asuransimu dan informasikan:
- Jenis pekerjaan yang akan dilakukan
- Durasi estimasi proyek
- Siapa yang mengerjakan (kamu sendiri, kontraktor lokal, atau gabungan)
- Bagian rumah yang akan direnovasi
Mereka mungkin akan meminta penyesuaian premi asuransi tahunan sementara, atau mengeluarkan endorsement khusus. Ini jauh lebih murah daripada klaim yang ditolak.
3. Evaluasi Nilai Pertanggungan
Renovasi — apalagi yang signifikan — secara langsung meningkatkan nilai pertanggungan rumahmu. Kalau kamu menambah ruangan baru atau memasang material premium, tapi nilai pertanggungan tidak diperbarui, kamu akan mengalami underinsurance: kondisi di mana klaim yang dibayarkan lebih kecil dari kerugian sesungguhnya karena nilai properti aktual melebihi yang diasuransikan.
Minta agen asuransimu untuk melakukan reassessment nilai bangunan setelah renovasi selesai.
Pilihan Perlindungan Tambahan yang Perlu Kamu Pertimbangkan
Contractor's All Risk (CAR) Insurance
Kalau renovasimu cukup besar — misalnya melibatkan pembongkaran total atau penambahan struktur — pertimbangkan Contractor's All Risk (CAR) Insurance. Produk ini dirancang khusus untuk melindungi:
- Kerusakan material dan bangunan selama proyek
- Cedera pihak ketiga (tetangga, pengantar barang, dll.)
- Kerugian akibat kesalahan pekerjaan
Ini beda dari asuransi properti standar, dan justru lebih relevan untuk periode aktif konstruksi.
Rider Kecelakaan Diri
Kalau kamu mengerjakan renovasi sendiri, tambahkan rider kecelakaan diri ke polis yang sudah ada — atau aktifkan asuransi kecelakaan kerja terpisah. Biayanya relatif terjangkau, tapi bisa menyelamatkan kamu dari tagihan rumah sakit yang tidak terduga.
Perlindungan Tanggung Gugat Pihak Ketiga
Apakah cat yang jatuh dari lantai 2 mengenai mobil tetangga masuk dalam tanggung jawabmu? Jawabannya: iya. Dan polis standar sering tidak mencakup ini selama periode renovasi. Cek apakah polismu punya klausul third-party liability yang aktif meski dalam kondisi renovasi.
Setelah Renovasi: Jangan Lupa Update Polis
Banyak orang lega setelah renovasi selesai, lalu langsung move on. Padahal, inilah saat yang paling penting untuk:
- Memperbarui nilai pertanggungan sesuai kondisi bangunan terbaru
- Melaporkan perubahan permanen pada struktur bangunan
- Menghapus endorsement sementara yang dibuat selama renovasi
- Mendokumentasikan kondisi bangunan dengan foto dan video sebagai bukti baseline
Dokumentasi ini krusial kalau suatu saat kamu perlu mengajukan klaim. Tanpa bukti kondisi sebelum dan sesudah, perusahaan asuransi punya celah untuk memperdebatkan klaim kerusakanmu.
Checklist Singkat: Renovasi Aman Secara Asuransi
Sebelum mulai, pastikan kamu sudah centang semua poin ini:
- [ ] Baca ulang seluruh polis asuransi properti
- [ ] Hubungi perusahaan asuransi dan notifikasi rencana renovasi
- [ ] Tanyakan apakah diperlukan endorsement tambahan
- [ ] Evaluasi apakah premi asuransi tahunan perlu disesuaikan sementara
- [ ] Pertimbangkan CAR Insurance untuk proyek berskala besar
- [ ] Aktifkan asuransi kecelakaan diri selama pengerjaan
- [ ] Dokumentasikan kondisi rumah sebelum dan sesudah
- [ ] Update nilai pertanggungan setelah renovasi selesai
Kesimpulan
Renovasi rumah sendiri itu menyenangkan, hemat, dan memuaskan — tapi bisa berubah jadi bencana finansial kalau kamu tidak memastikan asuransi kebakaran rumah saat renovasi tetap aktif dan relevan sepanjang proses berlangsung.
Perlindungan aset terbaik bukan cuma soal punya polis, tapi soal memastikan polis itu benar-benar bekerja saat kamu butuh. Komunikasi terbuka dengan perusahaan asuransi, pembaruan nilai pertanggungan, dan perlindungan tambahan seperti asuransi kecelakaan kerja adalah tiga hal yang membedakan renovasi yang tenang dengan renovasi yang berakhir di meja sengketa.
Jangan tunggu sampai kejadian — satu langkah proaktif sekarang jauh lebih murah dari satu klaim yang ditolak.
Terima kasih sudah baca sampai habis! Kalau kamu punya pengalaman renovasi yang berkaitan dengan asuransi — entah yang mulus atau yang bikin drama — share di kolom komentar ya. Pertanyaan, masukan, atau cerita kamu sangat berarti dan bisa bantu pembaca lain yang ada di posisi yang sama. 🙌