
Pernah kepikiran kenapa orang-orang tajir selalu nyebut properti sebagai "mesin uang tidur"? Jawabannya ada di sini — dan angkanya bakal bikin kamu mikir dua kali sebelum taruh semua dana di reksadana pasar uang saja.
ROI investasi rumah kos mahasiswa bukan sekadar omong kosong motivasi bisnis. Ini hitungan nyata, dengan asumsi yang bisa kamu verifikasi sendiri. Artikel ini bakal membedah angka-angkanya secara jujur — termasuk jebakan yang sering diabaikan investor pemula.
Kenapa Kos Mahasiswa Premium Makin Seksi di 2025?
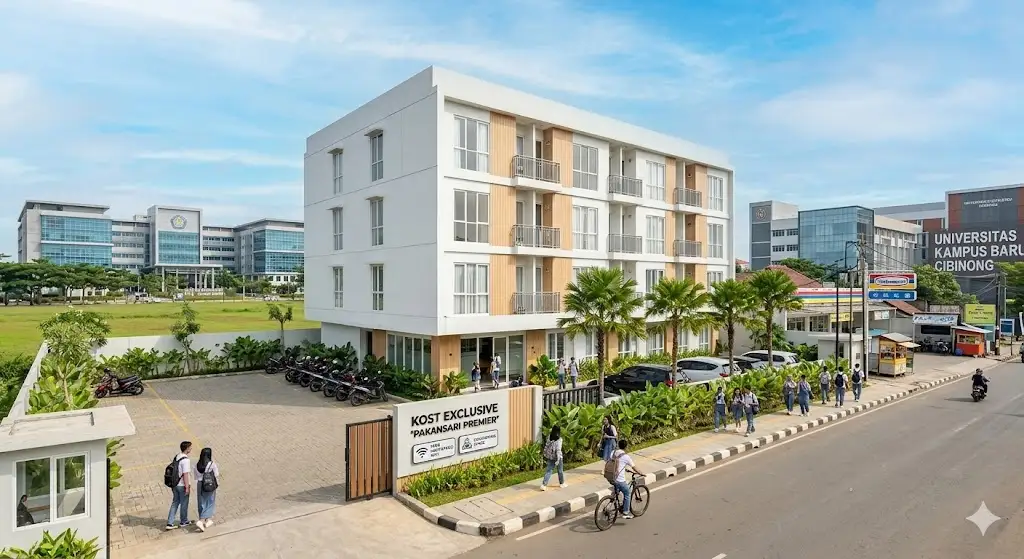
Ekspansi kampus baru di berbagai kota tier-2 dan tier-3 Indonesia menciptakan sebuah anomali pasar yang menarik: permintaan hunian mahasiswa melonjak tajam, sementara pasokan kos berkualitas masih sangat terbatas.
Data BPS menunjukkan lebih dari 9 juta mahasiswa aktif di Indonesia, dan mayoritas berkuliah di luar kota asal mereka. Ini bukan tren musiman — ini kebutuhan struktural yang terus tumbuh.
Kos premium berbeda dari kos konvensional. Fasilitas seperti AC, kamar mandi dalam, coworking space mini, dan akses WiFi gigabit adalah standar baru yang diminta generasi Z. Dan mereka — atau orang tua mereka — bersedia membayar lebih untuk itu.
Bedah Angka: Cara Menghitung ROI Investasi Rumah Kos
Komponen Biaya yang Harus Diperhitungkan
Sebelum bicara cuan, kamu harus tahu dulu total modal yang keluar. Ini yang sering diremehkan:
- Harga tanah (variable, tergantung lokasi dan jarak ke kampus)
- Biaya konstruksi per meter persegi (rata-rata Rp 3,5–5 juta/m² untuk standar menengah)
- Biaya finishing dan furnitur (kos premium butuh investasi interior yang tidak murah)
- Perizinan dan legalitas (IMB/PBG, sertifikat, biaya notaris)
- Biaya operasional tahun pertama (listrik, air, internet, kebersihan)
Jangan lupa memperhitungkan kredit konstruksi jika kamu menggunakan leverage bank. Bunga konstruksi biasanya lebih tinggi dari KPR biasa — sekitar 10–12% per tahun — dan ini memotong margin secara signifikan.
Formula ROI yang Digunakan Investor Properti Profesional
ROI Tahunan = (Pendapatan Bersih Tahunan / Total Modal Investasi) × 100%
Pendapatan Bersih = Total sewa bruto − (biaya operasional + cicilan kredit + pajak + vacancy rate)
Vacancy rate untuk kos dekat kampus aktif biasanya 5–15%. Artinya, anggap saja 1–2 bulan per tahun kamarmu kosong.
Simulasi Konkret: Kos 10 Kamar di Dekat Kampus Baru
Mari kita pakai angka riil yang konservatif:
| Komponen | Estimasi |
|---|---|
| Luas bangunan | 300 m² (10 kamar @ 20 m² + fasilitas bersama) |
| Biaya konstruksi + tanah | Rp 1,2 miliar |
| Biaya furnitur & finishing | Rp 200 juta |
| Total Modal | Rp 1,4 miliar |
Pendapatan:
- Tarif sewa: Rp 1,5 juta/kamar/bulan (kos premium tier menengah)
- 10 kamar × Rp 1,5 juta × 12 bulan = Rp 180 juta/tahun (gross)
Pengeluaran tahunan:
- Operasional (listrik, air, internet, perawatan): Rp 30 juta
- Pajak penghasilan sewa (estimasi): Rp 9 juta
- Vacancy loss (10%): Rp 18 juta
- Total pengeluaran: Rp 57 juta
Pendapatan bersih: Rp 123 juta/tahun
ROI = (123 juta / 1,4 miliar) × 100% = sekitar 8,8% per tahun
Ini angka tanpa leverage. Kalau kamu pakai kredit konstruksi, perhitungannya berubah — dan tidak selalu lebih baik.
Kos Premium vs Kos Biasa: Selisih ROI-nya Mengejutkan
Banyak yang mengira kos mewah otomatis lebih menguntungkan. Faktanya, margin keuntungan bersih kos premium justru bisa lebih tipis jika biaya investasi awal tidak dikontrol dengan disiplin.
Kelebihan Kos Premium:
- Tarif sewa 2–3× lebih tinggi dari kos biasa
- Tingkat hunian (occupancy) lebih stabil karena target pasar lebih selektif
- Capital gain properti lebih tinggi karena nilai jual ikut terkerek
- Risiko kerusakan fasilitas relatif lebih rendah (penghuni lebih menjaga)
Risikonya yang Sering Diabaikan:
- Biaya konstruksi dan furnitur yang membengkak jika tidak diawasi ketat
- Ekspektasi penghuni yang tinggi = biaya maintenance rutin yang lebih besar
- Waktu balik modal (payback period) bisa 12–15 tahun jika lokasi kurang strategis
Strategi Pembiayaan: Dari Kumpulkan DP sampai Eksekusi
Fase 1: Akumulasi Dana Awal
Kalau kamu belum punya modal penuh, reksadana pasar uang adalah instrumen yang paling masuk akal untuk parkir dana jangka pendek sambil menunggu waktu yang tepat. Likuiditasnya tinggi, risikonya rendah, dan returnnya masih mengalahkan tabungan biasa.
Targetkan 20–30% dari estimasi total investasi sebagai dana awal sendiri sebelum mengajukan kredit konstruksi. Bank biasanya mensyaratkan ini.
Fase 2: Leverage dengan Kredit Konstruksi
Kredit konstruksi adalah instrumen pembiayaan yang dirancang khusus untuk pembangunan properti. Dana tidak dicairkan sekaligus, melainkan bertahap sesuai progres pembangunan — ini sebenarnya menguntungkan dari sisi manajemen aset karena kamu tidak menanggung bunga penuh sejak hari pertama.
Pastikan kamu sudah punya:
- Sertifikat tanah yang bersih (tidak bermasalah)
- Rencana anggaran biaya (RAB) yang terverifikasi kontraktor
- Proyeksi cashflow minimal 3 tahun ke depan
Fase 3: Operasional dan Manajemen Properti
Satu kesalahan fatal investor pemula: menganggap kos bisa "jalan sendiri." Manajemen aset yang buruk bisa menggerogoti ROI 2–4% per tahun hanya dari biaya yang tidak tertracking, kamar yang lama kosong, atau penghuni yang bermasalah.
Pertimbangkan jasa property management profesional jika kamu tidak punya waktu atau tinggal di kota berbeda. Biayanya sekitar 8–10% dari pendapatan bruto, tapi menghindarkan kamu dari sakit kepala operasional.
Faktor Lokasi: Penentu Utama yang Tidak Bisa Dinegosiasi
Jarak ke Kampus Itu Segalanya
Riset menunjukkan bahwa kos dalam radius 500 meter hingga 1 km dari gerbang kampus bisa meminta tarif 30–50% lebih tinggi dibanding kos di radius 2–3 km. Mahasiswa sangat sensitif terhadap waktu tempuh, terutama yang tidak punya kendaraan.
Untuk kampus baru yang baru beroperasi 1–3 tahun, ini momen emas: tanah di sekitarnya belum semahal kawasan kampus yang sudah matang, tapi potensinya sudah terlihat jelas.
Infrastruktur Pendukung yang Menaikkan Nilai
Akses ke transportasi umum, minimarket, warung makan, dan fasilitas kesehatan dasar adalah faktor yang mempengaruhi keputusan mahasiswa memilih kos. Kawasan yang sedang berkembang pesat biasanya mengalami apresiasi nilai tanah lebih cepat — ini yang membuat kos dekat kampus baru menjadi instrumen investasi yang menarik dari dua sisi: passive income rutin dan capital gain jangka panjang.
Melindungi ROI dari Gerusan Inflasi
Inflasi adalah musuh diam-diam investasi properti sewaan. Biaya operasional naik setiap tahun, tapi banyak investor yang lupa menaikkan harga sewa secara berkala.
Praktik terbaik: naikkan tarif sewa 5–8% setiap 1–2 tahun, selaraskan dengan inflasi dan kondisi pasar lokal. Komunikasikan ini ke penghuni sejak awal dengan perjanjian sewa yang jelas.
Dengan strategi ini, investasi properti kamu tidak hanya mempertahankan nilai, tapi juga secara aktif mengalahkan inflasi dalam jangka panjang — sesuatu yang jarang bisa dilakukan instrumen finansial konvensional secara konsisten.
Perbandingan Cepat: Kos vs Instrumen Investasi Lain
| Instrumen | Return Tahunan (Est.) | Likuiditas | Risiko |
|---|---|---|---|
| Kos mahasiswa premium | 8–12% + capital gain | Rendah | Menengah |
| Reksadana pasar uang | 4–5% | Sangat tinggi | Sangat rendah |
| Saham/reksa dana ekuitas | 10–15% (fluktuatif) | Tinggi | Tinggi |
| Deposito | 4–5,5% | Menengah | Sangat rendah |
| Tanah kosong | 0% cashflow + capital gain | Sangat rendah | Rendah |
Kos mahasiswa premium menawarkan kombinasi yang jarang: cashflow rutin + apresiasi aset. Ini yang membuatnya tetap relevan meski butuh modal besar di awal.
Kesimpulan: Layak Atau Tidak?
Investasi rumah kos mahasiswa premium di dekat kampus baru adalah peluang nyata — tapi bukan untuk semua orang. Kamu butuh modal yang signifikan, kesabaran jangka panjang, dan kemampuan manajemen properti yang solid.
Kalau angka ROI investasi rumah kos mahasiswa 8–12% per tahun terdengar menarik untukmu, langkah pertamanya adalah riset lokasi secara mendalam, hitung biaya konstruksi dengan cermat, dan jangan pernah melupakan faktor vacancy serta inflasi dalam proyeksimu.
Passive income dari properti bukan mitos — tapi juga bukan jalan pintas. Mereka yang berhasil adalah yang datang dengan rencana matang, bukan sekadar modal besar.
Terima kasih sudah membaca sampai akhir! Kalau kamu punya pengalaman investasi kos, atau ada pertanyaan soal hitungan yang belum terjawab di sini, yuk bagikan di kolom komentar. Perspektif kamu sangat berarti — siapa tahu bisa jadi artikel berikutnya! 🏠