Punya properti disewakan terus merasa udah "cuan"—tapi kok rekening tabungan nggak nambah-nambah? Itu tanda kamu belum pernah benar-benar menghitung ROI investasi properti kamu dengan serius.
Banyak investor properti pemula jatuh ke jebakan yang sama: fokus di harga sewa per bulan, tapi lupa faktor pajak, biaya pemeliharaan, cicilan kredit investasi bank, sampai oportunitas opportunity cost yang menguap begitu aja. Hasilnya? Investasi yang kelihatannya "untung" ternyata kalah sama reksadana pasar uang biasa.
Di artikel ini, kamu bakal dapet rumus ROI yang bisa langsung dipake, simulasi kasus nyata, plus panduan singkat manajemen kekayaan (wealth management) buat investor properti. Bukan teori kosong—tapi panduan praktis yang bisa langsung kamu eksekusi hari ini.
Apa Itu ROI Investasi Properti dan Kenapa Ini Krusial?
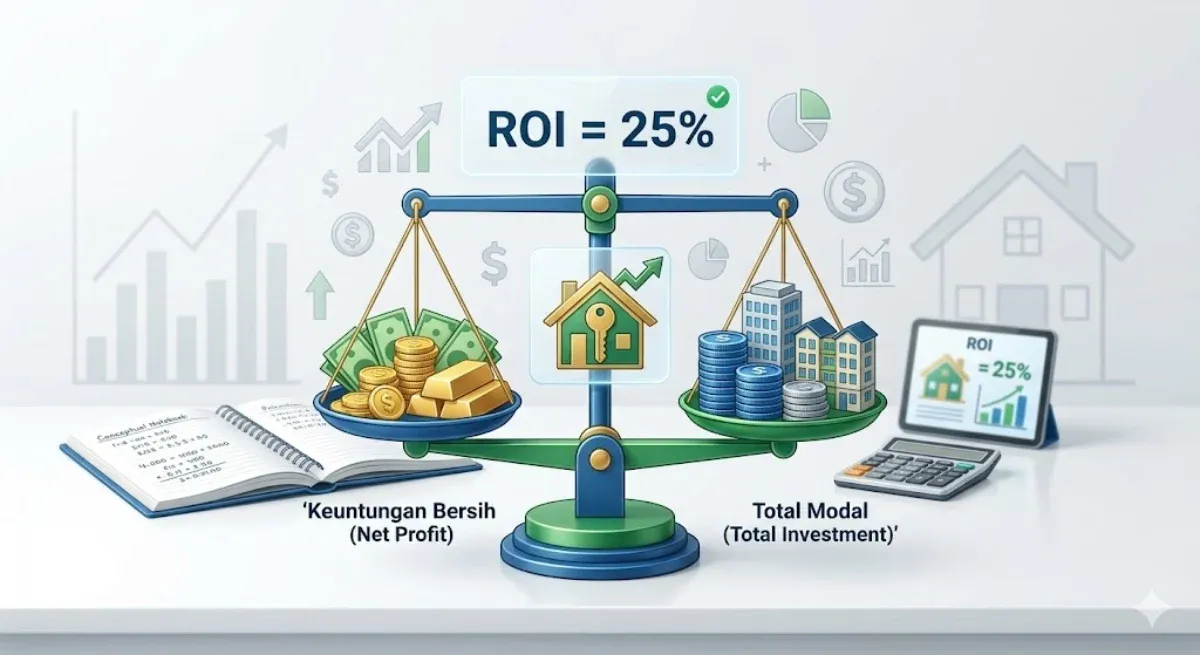
Return on Investment (ROI) adalah rasio keuntungan bersih dibanding total modal yang kamu tanamkan. Dalam konteks properti sewa, ini bukan sekadar angka buat dipamerin ke teman—ini kompas yang nentuin apakah kamu lagi membangun kekayaan atau cuma sibuk tanpa hasil nyata.
Tanpa menghitung ROI secara tepat, kamu nggak bisa membandingkan performa properti kamu vs instrumen investasi lain—dan seorang penasihat keuangan bersertifikat manapun akan bilang hal yang sama.
Perbedaan Gross ROI vs Net ROI
Ini adalah kesalahan paling umum yang bikin investor properti melebih-lebihkan keuntungan mereka.
Gross ROI hanya memperhitungkan pendapatan sewa kotor dibagi harga beli properti. Angkanya selalu terlihat menarik—bisa 8-12% per tahun. Tapi ini ilusi. Net ROI memotong semua biaya nyata: pajak, perawatan, asuransi, biaya manajemen, dan masa vacancy (properti kosong tanpa penyewa). Net ROI bisa anjlok ke 4-6%—bahkan lebih rendah untuk properti di lokasi kurang strategis.
"Gross ROI adalah angka penjualan. Net ROI adalah angka kenyataan." — prinsip dasar analisis properti komersial.
Mengapa ROI Properti Tidak Bisa Dihitung Sekali Seumur Hidup
Nilai properti berubah. Tarif sewa naik-turun. Regulasi pajak penghasilan sewa komersial bisa direvisi. Biaya perbaikan gedung bisa melonjak tiba-tiba. Artinya, ROI investasi properti kamu harus dievaluasi minimal setahun sekali—bukan dihitung waktu beli lalu dilupakan.
Kenapa Menghitung ROI Itu Wajib Sebelum Beli (dan Setelah Beli)
Sebelum masuk ke rumusnya, pahami dulu kenapa langkah ini nggak boleh dilewat—terutama kalau kamu serius ingin membangun diversifikasi portofolio aset yang solid.
Membandingkan dengan Instrumen Investasi Lain
Properti bukan satu-satunya jalan. Reksadana pasar uang saat ini menawarkan return sekitar 4-5% per tahun dengan likuiditas harian dan tanpa drama penyewa bandel. Kalau Net ROI properti kamu cuma 3,5%—kamu sebenarnya rugi secara opportunity cost. ROI yang dihitung secara akurat adalah dasar dari keputusan alokasi aset yang cerdas.
Kalkulasi Kelayakan Kredit Investasi
Kalau kamu beli properti pakai kredit investasi bank, angsuran bulanan langsung memotong arus kas. Di sinilah banyak investor "tersedak"—pendapatan sewa kelihatan besar, tapi setelah dipotong cicilan KPR, hasilnya negatif di bulan-bulan awal. Menghitung ROI dengan memasukkan beban bunga kredit akan memberi gambaran realistis kapan investasi ini benar-benar "balik modal."
Dasar Perencanaan Wealth Management Jangka Panjang
Seorang penasihat keuangan bersertifikat yang baik nggak akan merekomendasikan properti tanpa melihat ROI proyeksinya dulu. Dalam kerangka wealth management yang sehat, properti sewa adalah income-generating asset—bukan tabungan pasif. Mengelolanya seperti bisnis, bukan hobi, adalah kunci.
Cara Menghitung ROI Investasi Properti Sewa: Langkah per Langkah
Mari kita masuk ke bagian paling konkret. Siapkan kalkulator—atau spreadsheet kalau kamu mau lebih rapi.
Langkah 1: Hitung Total Modal yang Ditanamkan
Ini bukan cuma harga beli properti. Total modal mencakup:
- Harga beli / down payment + total cicilan KPR
- Biaya notaris & BPHTB (Bea Perolehan Hak atas Tanah dan Bangunan)
- Biaya renovasi dan furnishing
- Biaya perizinan (IMB, PBB tahun pertama)
- Biaya pemasaran properti (iklan, foto profesional)
Contoh: Kamu beli rumah di Depok seharga Rp 800 juta. Biaya notaris + BPHTB Rp 30 juta. Renovasi Rp 50 juta. Total modal = Rp 880 juta.
Langkah 2: Hitung Pendapatan Sewa Bersih (Net Rental Income)
Mulai dari pendapatan kotor, lalu kurangi semua beban:
| Komponen | Jumlah/Tahun |
|---|---|
| Sewa kotor (Rp 7 juta/bulan × 12) | Rp 84.000.000 |
| Vacancy rate 8% (rata-rata 1 bulan kosong) | – Rp 6.720.000 |
| Biaya perawatan & perbaikan | – Rp 5.000.000 |
| Pajak Penghasilan Sewa (PPh Final 10%) | – Rp 8.400.000 |
| Asuransi properti | – Rp 1.500.000 |
| Biaya manajemen properti (jika ada) | – Rp 2.500.000 |
| Pendapatan Sewa Bersih | Rp 59.880.000 |
⚠️ Catatan: Pajak penghasilan sewa komersial di Indonesia saat ini dikenakan PPh Final sebesar 10% dari nilai sewa bruto. Angka ini wajib masuk dalam kalkulasi—banyak investor pemula yang sengaja atau nggak sengaja melupakannya.
Langkah 3: Gunakan Rumus ROI yang Tepat
Rumus Net ROI Dasar:
Net ROI (%) = (Pendapatan Sewa Bersih / Total Modal) × 100
Dari contoh di atas:
Net ROI = (Rp 59.880.000 / Rp 880.000.000) × 100
Net ROI = 6,8% per tahun
Lumayan? Bandingkan dulu dengan reksadana pasar uang di angka 4,5% sebelum kamu terlalu puas—karena properti punya risiko likuiditas dan manajemen yang jauh lebih tinggi.
Langkah 4: Hitung ROI Total dengan Apresiasi Nilai Properti
Properti punya keunggulan yang instrumen lain nggak punya: capital gain dari kenaikan nilai. Kalau properti kamu naik 7% per tahun (rata-rata kenaikan properti di area berkembang seperti Depok, Bogor, atau Tangerang), maka:
Total ROI = Net ROI + Capital Appreciation Rate
Total ROI = 6,8% + 7% = 13,8% per tahun
Ini yang bikin properti tetap menarik sebagai instrumen jangka panjang—asalkan kamu sabar dan modalnya cukup kuat untuk bertahan di masa vacancy panjang.
Tips Lanjutan untuk Memaksimalkan ROI Properti Kamu
Strategi Penetapan Harga Sewa yang Dinamis
Jangan pakai harga sewa yang sama selama 3-5 tahun. Lakukan riset pasar tiap tahun—cek platform seperti Rumah123 atau 99.co untuk benchmark harga sewa di area kamu. Kenaikan sewa 5-10% per 2 tahun adalah standar yang wajar dan biasanya bisa diterima penyewa yang loyal.
Satu trik yang sering dipakai investor berpengalaman: tawarkan diskon sewa 1 bulan untuk kontrak 2 tahun. Ini mengurangi vacancy rate secara drastis—dan dalam jangka panjang, jauh lebih menguntungkan daripada properti yang sering ganti penyewa.
Integrasikan Properti dalam Strategi Wealth Management Menyeluruh
Properti sewa bukan pulau terpencil—dia harus jadi bagian dari diversifikasi portofolio aset yang lebih besar. Idealnya, konsultasikan dengan penasihat keuangan bersertifikat untuk mengoptimalkan kombinasi antara:
- Properti sewa (aset riil, inflasi-hedge)
- Reksadana pasar uang (likuiditas tinggi, modal darurat)
- Saham atau reksa dana saham (pertumbuhan jangka panjang)
- Obligasi pemerintah (stabilitas dan pendapatan tetap)
Proporsi yang sehat bergantung pada usia, toleransi risiko, dan horizon investasi kamu—tapi properti sebaiknya tidak melebihi 40-50% dari total kekayaan bersih agar portofolio tetap fleksibel.
Kesalahan Umum yang Harus Dihindari Investor Properti
| Kesalahan | Dampak | Cara Menghindari |
|---|---|---|
| Tidak memperhitungkan pajak sewa | ROI terlihat lebih tinggi 10-15% dari realita | Masukkan PPh Final 10% sejak kalkulasi awal |
| Mengabaikan vacancy rate | Proyeksi arus kas meleset jauh | Gunakan asumsi konservatif: 8-10% vacancy/tahun |
| Lupa biaya renovasi berkala | Cash flow negatif mendadak | Sisihkan 1-2% nilai properti per tahun sebagai dana cadangan |
| Over-leverage dengan kredit investasi bank | Cicilan melebihi pendapatan sewa | Pastikan Debt Service Coverage Ratio (DSCR) minimal 1,2x |
| Tidak diversifikasi portofolio | Seluruh kekayaan "terkunci" di properti | Kombinasikan dengan instrumen likuid seperti reksadana |
Investasi Tinggi Selalu Punya Sisi Gelap yang Jarang Dibahas
ROI 13% per tahun kedengarannya fantastis—dan memang bisa terwujud. Tapi perlu kamu tahu: investasi dengan ROI tinggi selalu dibayangi oleh risiko penipuan dokumen. Sengketa kepemilikan tanah, sertifikat palsu, hingga klaim dari pihak ketiga adalah ancaman nyata yang bisa menghapus semua keuntungan yang sudah kamu bangun bertahun-tahun. Lindungi aset kamu dengan mengetahui cara menghadapi sengketa sebelum masalah itu datang menghampiri.
FAQ — Pertanyaan yang Sering Diajukan
Berapa ROI minimal yang ideal untuk investasi properti sewa?
Secara umum, Net ROI minimal 6-7% per tahun sudah dianggap layak untuk properti residensial di kota besar Indonesia—dengan catatan kamu memperhitungkan capital gain jangka panjang. Di bawah angka itu, kamu perlu mempertimbangkan apakah opportunity cost-nya worthit dibanding instrumen lain seperti reksadana pasar uang atau obligasi yang lebih mudah dikelola.
Apakah saya perlu lapor pajak sewa ke kantor pajak?
Ya, wajib. Pajak penghasilan sewa komersial maupun residensial di Indonesia masuk kategori PPh Final yang harus dibayar dan dilaporkan. Jika penyewa adalah badan usaha, mereka biasanya memotong pajak langsung (witholding tax) dan menyetorkannya atas nama kamu. Tapi kalau penyewa adalah individu, kamu yang bertanggung jawab setor dan lapor sendiri. Konsultasikan dengan konsultan pajak untuk memastikan kepatuhan kamu.
Kapan saya harus mulai pakai jasa penasihat keuangan untuk portofolio properti saya?
Segera setelah properti kedua. Satu properti masih bisa kamu kelola sendiri dengan spreadsheet dan kalkulator sederhana. Tapi begitu kamu punya lebih dari satu aset, kompleksitasnya berlipat—pajak, arus kas, diversifikasi portofolio aset, dan perencanaan waris mulai butuh panduan dari penasihat keuangan bersertifikat yang paham properti sekaligus instrumen finansial lainnya.
Apa bedanya DSCR dan ROI untuk properti dengan KPR?
ROI mengukur return terhadap total modal yang ditanamkan. DSCR (Debt Service Coverage Ratio) mengukur kemampuan pendapatan sewa menutupi cicilan hutang. Keduanya penting: ROI untuk mengukur profitabilitas, DSCR untuk mengukur cash flow safety. Untuk properti yang dibeli pakai kredit investasi bank, DSCR minimal 1,2x berarti pendapatan sewa 20% lebih besar dari cicilan—ini standar minimum yang sehat.
Baca juga: Waspada Mafia Tanah: Langkah Hukum Penipuan Jual Beli Rumah
Penutup
Menghitung ROI investasi properti itu bukan soal angka—ini soal kejujuran pada diri sendiri tentang apakah uang kamu benar-benar bekerja untuk kamu. Dari rumus Net ROI, kalkulasi pajak sewa, hingga integrasi ke strategi wealth management yang lebih luas—semua langkah ini bisa kamu mulai hari ini, bahkan sebelum kamu beli properti pertama.
Ingat tiga prinsip utama: hitung net, bukan gross; masukkan semua beban termasuk pajak; dan jangan taruh semua telur di satu keranjang. Diversifikasi portofolio aset adalah fondasi dari kekayaan yang tahan lama.
Coba hitung ulang ROI properti yang kamu miliki sekarang pakai tabel di artikel ini—siapa tahu kamu nemuin "kebocoran" yang selama ini nggak kamu sadari. Kalau hasilnya mengejutkan (atau membingungkan), tulis di kolom komentar—aku bakal bantu bedah bareng!