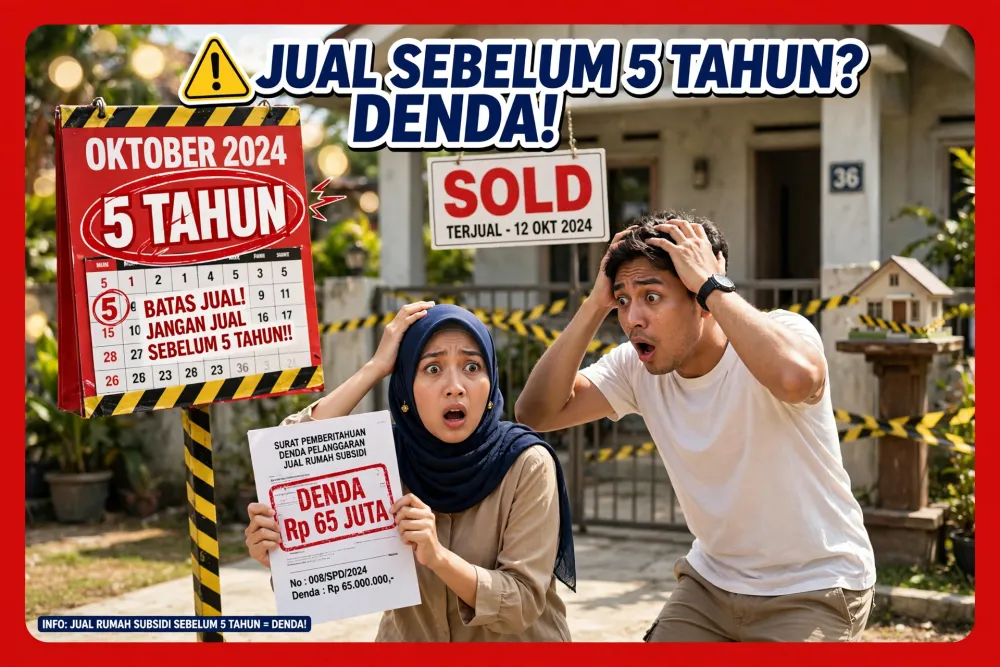
Gue sering banget dapet DM: "Bang, rumah subsidi gue baru 2 tahun, bisa dijual nggak? Butuh uang." Jawaban jujurnya? Bisa, tapi kamu bisa kena denda puluhan juta dan masuk blacklist FLPP seumur hidup. Banyak yang nggak tau, tahun 2026 aturannya makin ketat. Jadi kalau kamu mikir rumah subsidi bisa dijual kapan aja kayak rumah komersial, kamu salah besar.
Gue ngerti kok, kebutuhan mendesak itu nyata. PHK, pindah kerja, butuh biaya berobat. Tapi pemerintah bikin aturan 5 tahun itu bukan buat nyusahin, tapi buat cegah spekulan. Di artikel ini gue bakal bongkar tuntas aturan terbaru 2026, berapa dendanya, gimana cara jual legal setelah 5 tahun, dan trik aman biar nggak kena sanksi. Baca sampai habis sebelum kamu pasang plang dijual.
Apa Aturan Rumah Subsidi Bisa Dijual Menurut Regulasi 2026?
Secara hukum, rumah subsidi itu bukan hak milik bebas kayak rumah komersial. Ada ikatan perjanjian dengan negara.
Rumah subsidi bisa dijual secara legal hanya setelah kamu menghuni dan melunasi kewajiban tertentu selama minimal 5 tahun sejak akad kredit. Ini diatur di Peraturan Menteri PUPR No. 20/2019 dan dipertegas lagi di Surat Edaran BP Tapera 2026. Selama 5 tahun pertama, rumah wajib dihuni sendiri oleh debitur dan keluarga, tidak boleh disewakan, dikosongkan, dijual, atau dipindah tangankan dalam bentuk apapun.
Kalau kamu langgar? Subsidi dicabut, bunga kamu yang tadinya 5% flat bisa naik jadi bunga komersial 11-13%, dan kamu wajib mengembalikan selisih subsidi yang sudah kamu nikmati. Plus, kamu masuk daftar hitam dan nggak bisa ambil KPR subsidi lagi seumur hidup.
Definisi Masa Hunian 5 Tahun dan Cara Hitungnya
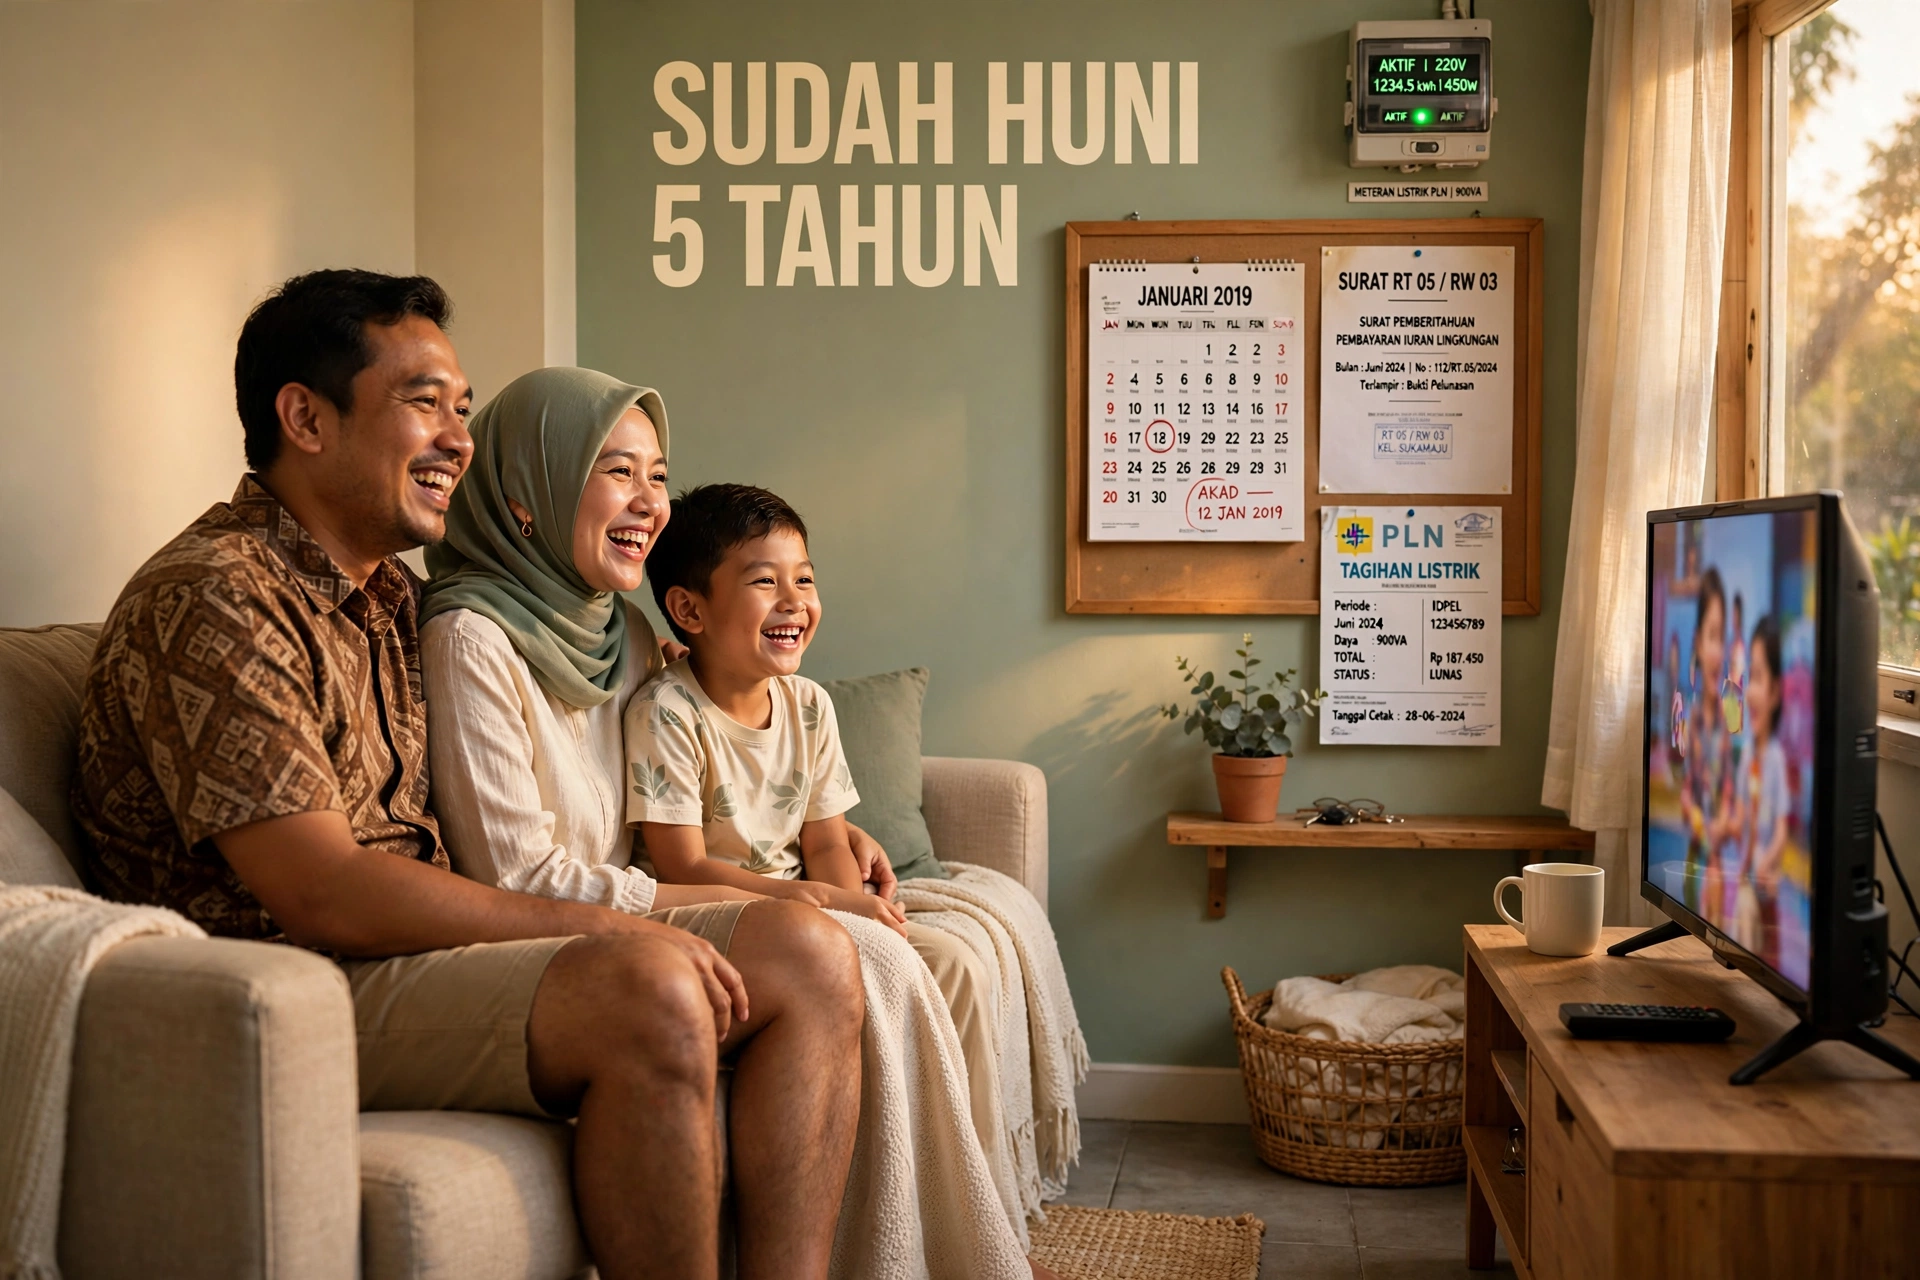
Masa 5 tahun itu dihitung sejak tanggal akad kredit, bukan sejak serah terima kunci. Contoh: kamu akad 15 Januari 2022, berarti baru boleh dijual legal 15 Januari 2027. Banyak yang salah hitung dari tanggal booking fee.
Selama 5 tahun itu, bank dan Dinas Perumahan akan melakukan monitoring. Caranya? Mereka cek tagihan listrik, air, dan bahkan foto satelit. Kalau rumah kamu gelap terus 6 bulan, dianggap kosong dan bisa kena surat teguran. Gue pernah lihat kasus di Cikarang, rumah disewakan ke orang lain di tahun ke-2, ketahuan karena KTP penghuni beda sama data debitur, langsung kena surat pencabutan subsidi.
Update Aturan Denda dan Sanksi FLPP 2026 yang Lebih Ketat
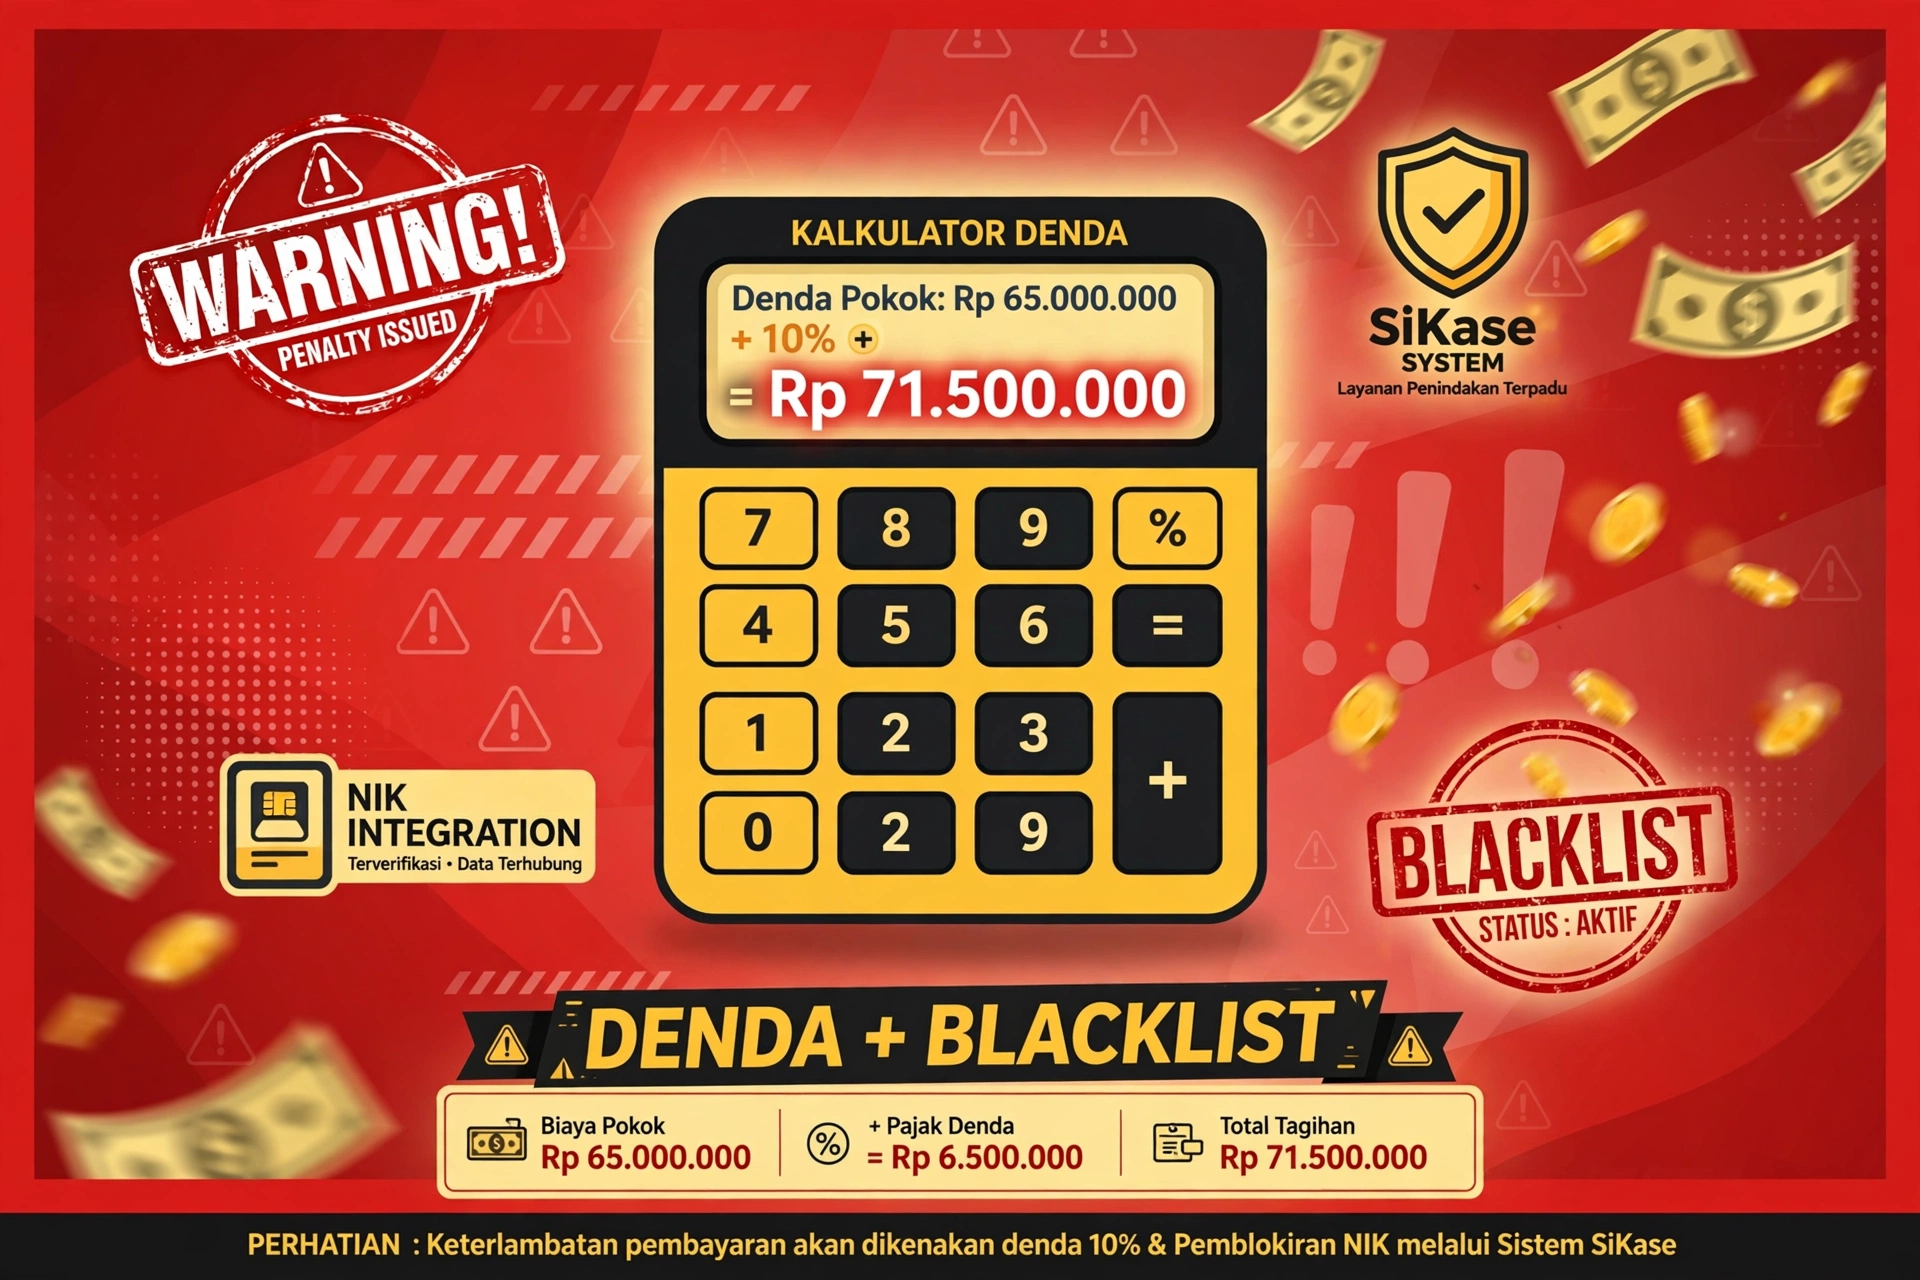
Tahun 2026 ada 2 update yang bikin jual rumah subsidi sembarangan makin berisiko. Pertama, integrasi data NIK dengan SiKase dan Dukcapil makin canggih. Sekarang kalau kamu jual di bawah 5 tahun pakai AJB diam-diam, sistem BPN akan auto reject karena sertifikat masih dalam status jaminan FLPP. Kedua, denda pengembalian subsidi sekarang dihitung plus bunga denda 10% per tahun.
Artinya kalau kamu sudah nikmati subsidi Rp 50 juta selama 3 tahun, kamu harus balikin Rp 50 juta + denda Rp 15 juta = Rp 65 juta. Belum termasuk penalti bank 1-2%. Info ini gue validasi dari Kementerian PUPR dan BP Tapera.
Kenapa Aturan 5 Tahun Rumah Subsidi Bisa Dijual Ini Penting Banget?
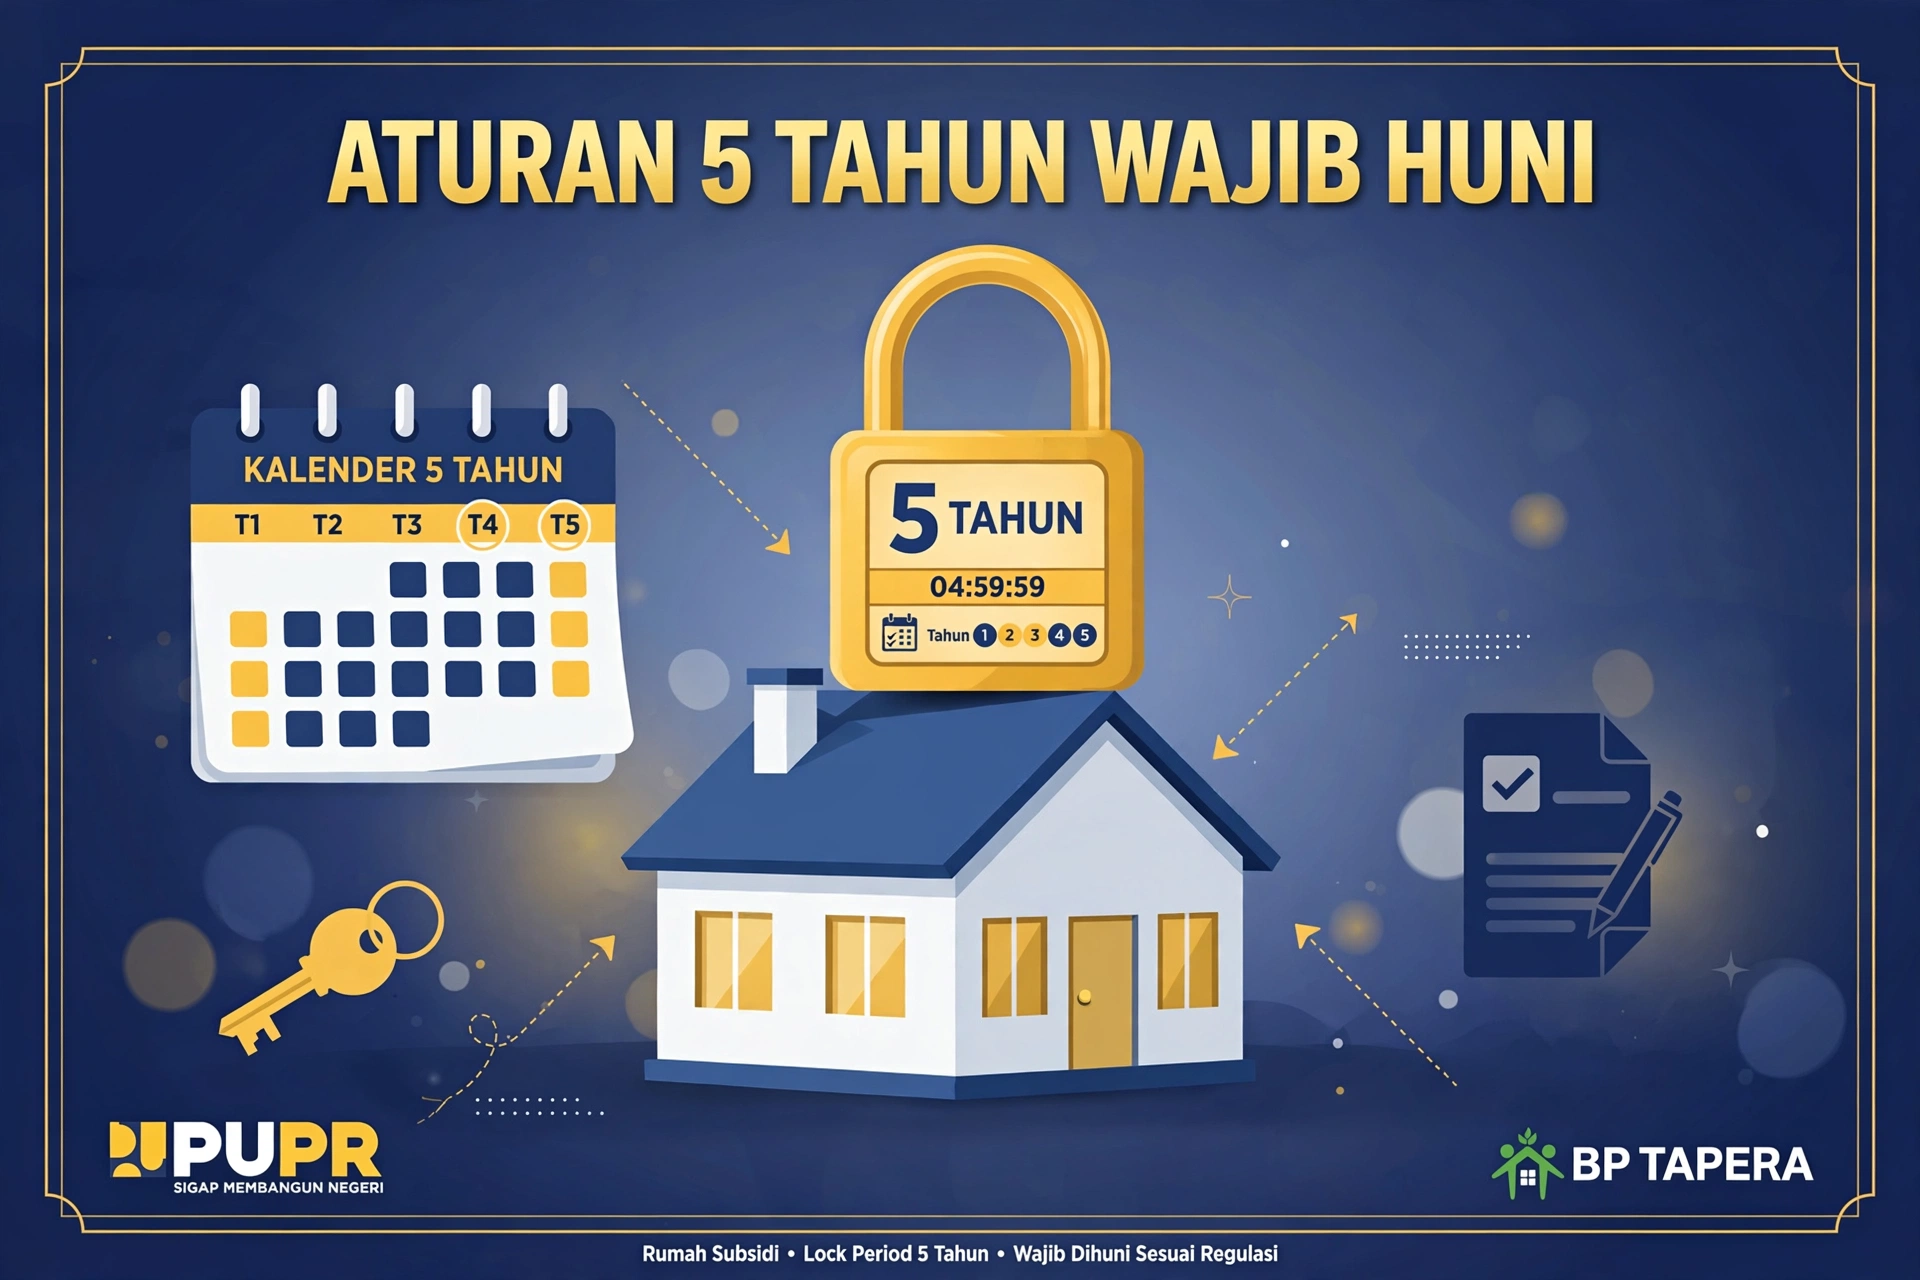
Karena ini melindungi kamu dan juga orang lain yang bener-bener butuh rumah.
Mencegah Spekulan dan Menjaga Harga Tetap Murah
Bayangin kalau rumah subsidi bisa dijual bebas tahun pertama. Spekulan bakal borong 10 rumah subsidi harga Rp 166 juta, terus jual lagi Rp 250 juta tahun depannya. Harga pasar jadi rusak, yang bener-bener MBR malah nggak kebagian. Aturan 5 tahun itu untuk memastikan rumah subsidi tepat sasaran ke yang butuh tempat tinggal, bukan buat investasi cepat.
Melindungi Kamu Dari Jerat Hukum dan Blacklist Seumur Hidup
Banyak yang mikir jual di bawah tangan aman. Padahal risikonya gede. Pembeli baru nggak bisa balik nama karena sertifikat masih atas nama kamu dan masih dijaminkan di bank. Kalau pembeli nakal dan nggak bayar cicilan, yang dikejar bank tetap kamu. Nama kamu yang jelek di SLIK OJK. Dan yang paling parah, kamu nggak bisa ambil KPR subsidi lagi, bahkan KPR komersial pun bisa susah karena riwayat pelanggaran.
Menjaga Subsidi Bunga 5% Tetap Berjalan
Selama 5 tahun pertama, kamu nikmati bunga 5%. Itu adalah uang negara. Kalau kamu jual sebelum 5 tahun, negara rugi. Makanya negara minta balikin subsidinya. Kalau kamu taat 5 tahun, setelah itu kamu bebas mau jual, sewa, atau renovasi total. Hak milik kamu jadi 100% bebas.
Cara Legal Menjual Rumah Subsidi Setelah 5 Tahun - Step by Step 2026
Oke, anggap kamu sudah lewat 5 tahun. Gimana cara jual yang bener biar aman?
Step 1: Pastikan Sudah Lewat 5 Tahun dan Cicilan Lancar
Cek tanggal akad di PK (Perjanjian Kredit) kamu. Hitung 5 tahun. Pastikan juga cicilan kamu Kol 1 lancar, nggak pernah nunggak. Kalau masih ada tunggakan, lunasi dulu. Bank akan minta surat keterangan lunas tunggakan sebelum izinkan jual. Dan pastikan kamu sudah lapor huni selama 5 tahun, tagihan listrik atas nama kamu.
Checklist wajib sebelum jual: Akad sudah >5 tahun, cicilan lancar 12 bulan terakhir, PBB sudah lunas 5 tahun, tidak pernah dapat surat teguran kosong/sewa dari bank.
Step 2: Lapor dan Minta Izin ke Bank Penyalur FLPP
Ini step yang sering diskip. Kamu harus datang ke bank tempat kamu KPR (BTN, BNI, BRI) dan bilang mau jual. Bank akan cek apakah kamu sudah lewat 5 tahun. Kalau sudah, bank akan kasih 2 opsi:
- Opsi A: Pelunasan dipercepat. Pembeli baru bayar cash ke kamu, kamu lunasi sisa KPR ke bank, bank keluarkan sertifikat, baru AJB ke pembeli.
- Opsi B: Over kredit resmi (take over). Pembeli baru diajukan KPR baru ke bank, melunasi KPR kamu. Ini prosesnya kayak KPR second biasa, butuh BI Checking pembeli baru juga.
Jangan pernah over kredit di bawah tangan tanpa bank. Itu ilegal.
Step 3: Proses AJB dan Balik Nama di Notaris PPAT
Setelah bank setuju dan sertifikat keluar (kalau pelunasan), kamu dan pembeli datang ke notaris PPAT untuk bikin AJB. Di sini pembeli akan bayar BPHTB, kamu bayar PPh 2,5% sebagai penjual. Setelah AJB, notaris urus balik nama di BPN. Proses balik nama 2026 sekitar 14-21 hari kerja kalau berkas lengkap. Biaya balik nama sekitar 1% dari harga jual, bisa kamu cek rinciannya di artikel biaya notaris beli rumah second.
Step 4: Hitung Pajak dan Denda Kalau Jual Sebelum 5 Tahun Karena Keadaan Mendesak
Gimana kalau kepepet harus jual di tahun ke-3 karena PHK atau sakit? Masih bisa, tapi ada konsekuensi. Kamu harus ajukan surat permohonan khusus ke BP Tapera dan bank dengan alasan kuat + bukti (surat PHK, surat sakit). Kalau disetujui, kamu wajib kembalikan selisih subsidi.
Contoh hitungan: Kamu sudah nikmati subsidi bunga selisih 6% (bunga komersial 11% - subsidi 5%) selama 3 tahun dari sisa pokok Rp 150 juta. Selisih subsidi = Rp 150 juta x 6% x 3 tahun = Rp 27 juta. Plus denda 10% = Rp 2,7 juta. Total yang harus kamu balikin Rp 29,7 juta di luar pelunasan pokok. Mahal kan? Makanya jangan jual sebelum 5 tahun kecuali darurat banget.
Tips Aman Jual Rumah Subsidi Biar Tidak Kena Denda dan Blacklist
Ini trik dari notaris yang biasa urus rumah subsidi.
Tip 1: Jangan Pernah Over Kredit Bawah Tangan Tanpa Bank
Modus over kredit bawah tangan: kamu jual, pembeli bayar cicilan atas nama kamu, tapi sertifikat masih nama kamu. Kelihatannya praktis, tapi risikonya kamu yang nanggung. Kalau pembeli nggak bayar 3 bulan, bank nagih kamu, SLIK kamu hancur. Kalau pembeli meninggal, ahli warisnya bisa klaim rumah itu. Selalu pakai over kredit resmi bank, walaupun prosesnya lebih lama. Keamanan 20 tahun ke depan lebih penting dari cepatnya transaksi.
Tip 2: Simpan Semua Bukti Huni Selama 5 Tahun
Mulai sekarang, simpan bukti kamu beneran huni: foto rumah dengan keluarga tiap tahun, tagihan listrik, air, iuran RT, surat domisili RT/RW. Kalau suatu saat bank atau PUPR audit dan tanya "rumah ini dihuni nggak?", kamu punya bukti. Ini juga berguna pas mau jual setelah 5 tahun, bank lihat kamu patuh, prosesnya lebih cepat. Dan jangan lupa lapor SPT Tahunan, bank suka cek itu juga. Pelajari juga syarat KPR subsidi 2026 untuk paham kewajiban huni.
Kesalahan Fatal yang Bikin Penjual Rumah Subsidi Kena Sanksi Berat
| Kesalahan Fatal | Dampak Hukum | Cara Hindari |
|---|---|---|
| Jual sebelum 5 tahun tanpa izin bank | Subsidi dicabut, bunga naik jadi 12%, blacklist FLPP | Tunggu 5 tahun atau ajukan izin resmi dengan alasan darurat |
| Sewakan rumah subsidi tahun ke-1 sampai ke-4 | Surat teguran 3x, subsidi dicabut, denda | Huni sendiri, jangan disewakan sama sekali |
| Kosongkan rumah >6 bulan, listrik 0 kWh | Dianggap tidak dihuni, dianggap pelanggaran | Titip tetangga nyalakan listrik minimal, atau lapor ke bank kalau dinas luar kota |
| Over kredit bawah tangan pakai kuitansi saja | Pembeli tidak bisa balik nama, kamu tetap tanggung jawab cicilan | Selalu over kredit resmi lewat bank |
| Jual pakai harga di bawah NJOP biar pajak kecil | BPN tolak, dianggap penggelapan pajak | Pakai harga wajar sesuai pasaran, bayar pajak sesuai aturan |
Gue pernah handle kasus di Bekasi, ibu-ibu jual rumah subsidi tahun ke-2 karena mau pindah ikut suami. Jual bawah tangan Rp 200 juta. 1 tahun kemudian pembeli nunggak, bank sita rumah, ibu itu masih dikejar sisa utang Rp 30 juta plus blacklist. Padahal kalau nunggu 3 tahun lagi, aman.
FAQ - Pertanyaan Paling Sering Tentang Rumah Subsidi Bisa Dijual
Apakah rumah subsidi bisa disewakan sebelum 5 tahun?
Jawabannya tegas: tidak boleh. Aturan PUPR 2026 melarang rumah subsidi disewakan, dikosongkan, atau dipindahtangankan sebelum 5 tahun. Alasannya sama: rumah subsidi untuk dihuni, bukan untuk bisnis kos. Kalau ketahuan disewakan, kamu akan dapat SP1, SP2, SP3 dari bank. Kalau masih bandel, subsidi dicabut. Banyak yang ketahuan karena tetangga lapor atau petugas cek NIK penghuni vs NIK debitur. Jadi sabar, huni dulu 5 tahun, setelah itu bebas mau disewakan.
Berapa denda kalau jual rumah subsidi sebelum 5 tahun?
Dendanya adalah pengembalian selisih subsidi + denda 10% + penalti bank 1-2%. Contoh: kamu KPR subsidi 5%, bunga komersial 11%, selisih 6%. Sisa pokok Rp 140 juta, sudah jalan 2 tahun. Selisih subsidi = Rp 140 juta x 6% x 2 tahun = Rp 16,8 juta. Denda 10% = Rp 1,68 juta. Penalti bank 1% = Rp 1,4 juta. Total denda sekitar Rp 19,88 juta yang harus kamu bayar tunai sebelum bisa jual. Belum termasuk PPh 2,5% penjualan. Jadi total bisa Rp 25 jutaan. Mahal banget.
Apakah setelah 5 tahun rumah subsidi bebas dijual dengan harga pasar?
Ya, 100% bebas setelah 5 tahun dan sudah lapor ke bank. Setelah 5 tahun, status rumah kamu sudah jadi hak milik penuh, tidak ada lagi ikatan subsidi. Kamu boleh jual dengan harga pasar, mau jual Rp 500 juta dari beli Rp 166 juta juga boleh, itu hak kamu. Keuntungannya 100% milik kamu. Cuma tetap ada pajak PPh 2,5% dan pembeli bayar BPHTB. Prosesnya sama kayak jual rumah second biasa. Tidak ada lagi kewajiban lapor ke Tapera. Ini enaknya sabar 5 tahun.
Conclusion
Jadi jawaban final untuk pertanyaan rumah subsidi bisa dijual adalah: bisa, tapi wajib tunggu 5 tahun sejak akad. Kalau nekat jual sebelum 5 tahun, siap-siap kena denda pengembalian subsidi puluhan juta, bunga naik jadi komersial, dan blacklist FLPP seumur hidup. Nggak worth it.
Kalau kamu sudah lewat 5 tahun, jalurnya aman: lapor bank, pilih pelunasan atau over kredit resmi, AJB di notaris, balik nama di BPN. Simpan semua bukti huni dan pastikan cicilan lancar.
Kamu lagi di tahun ke berapa sekarang? Udah lewat 5 tahun atau masih 2-3 tahun? Tulis di komentar, nanti gue bantu hitung estimasi denda kalau kepepet harus jual sekarang. Jangan asal jual, konsultasi dulu gratis!
Tags: Rumah Subsidi Bisa Dijual, Aturan Rumah Subsidi 2026, Denda Jual Rumah Subsidi, Over Kredit Rumah Subsidi, Jual Rumah Subsidi Sebelum 5 Tahun, Balik Nama Rumah Subsidi, FLPP 2026, BPHTB Rumah Subsidi, PPh Jual Rumah, Blacklist KPR Subsidi