Jujur aja, gue pernah lihat orang ngajuin KPR 300 juta dengan bunga 10% padahal bank sebelah kasih 8%, cuma karena males hitung. Selisihnya? Rp 86 juta selama 20 tahun. Itu bisa buat 1 mobil second. Jadi kalau kamu lagi cari cicilan KPR 300 juta tenor 20 tahun, jangan asal tanda tangan. Beda 2% bunga itu bukan angka kecil, itu harga sebuah masa depan.
Gue tau tabel angsuran bank itu bikin ngantuk. Kolom pokok, bunga, angsuran, sisa. Pusing. Makanya di artikel ini gue bakal bikin simulasi paling simpel pakai bahasa warung kopi, gue hitungin total yang kamu bayar kalau bunga 8% vs 10%, plus trik nego bunga dan DP biar cicilan 300 juta ini nggak bikin kamu sesak napas tiap tanggal 25. Siap hitung?
Apa Itu Simulasi Cicilan KPR 300 Juta dan Kenapa Harus Dihitung Detail?
Simulasi KPR itu bukan sekadar lihat cicilan per bulan. Itu adalah proyeksi total uang yang akan keluar dari dompet kamu selama 20 tahun ke depan.
Cicilan KPR 300 juta dengan tenor 20 tahun (240 bulan) adalah skenario paling populer di Indonesia untuk pasangan muda gaji UMR ke atas. Kenapa 300 juta? Karena itu harga rata-rata rumah second tipe 36-45 di penyangga Jakarta seperti Depok, Bekasi, Tangerang di 2026. Nggak terlalu murah kayak subsidi, nggak terlalu mahal kayak cluster premium.
Tapi yang bikin mahal bukan pokoknya, tapi bunganya. Bank kasih kamu Rp 300 juta sekarang, kamu balikin Rp 550-650 juta total selama 20 tahun. Sisanya adalah bunga. Makanya simulasi itu penting buat tau kamu sanggup atau nggak.
Komponen Utama dalam Cicilan KPR 300 Juta
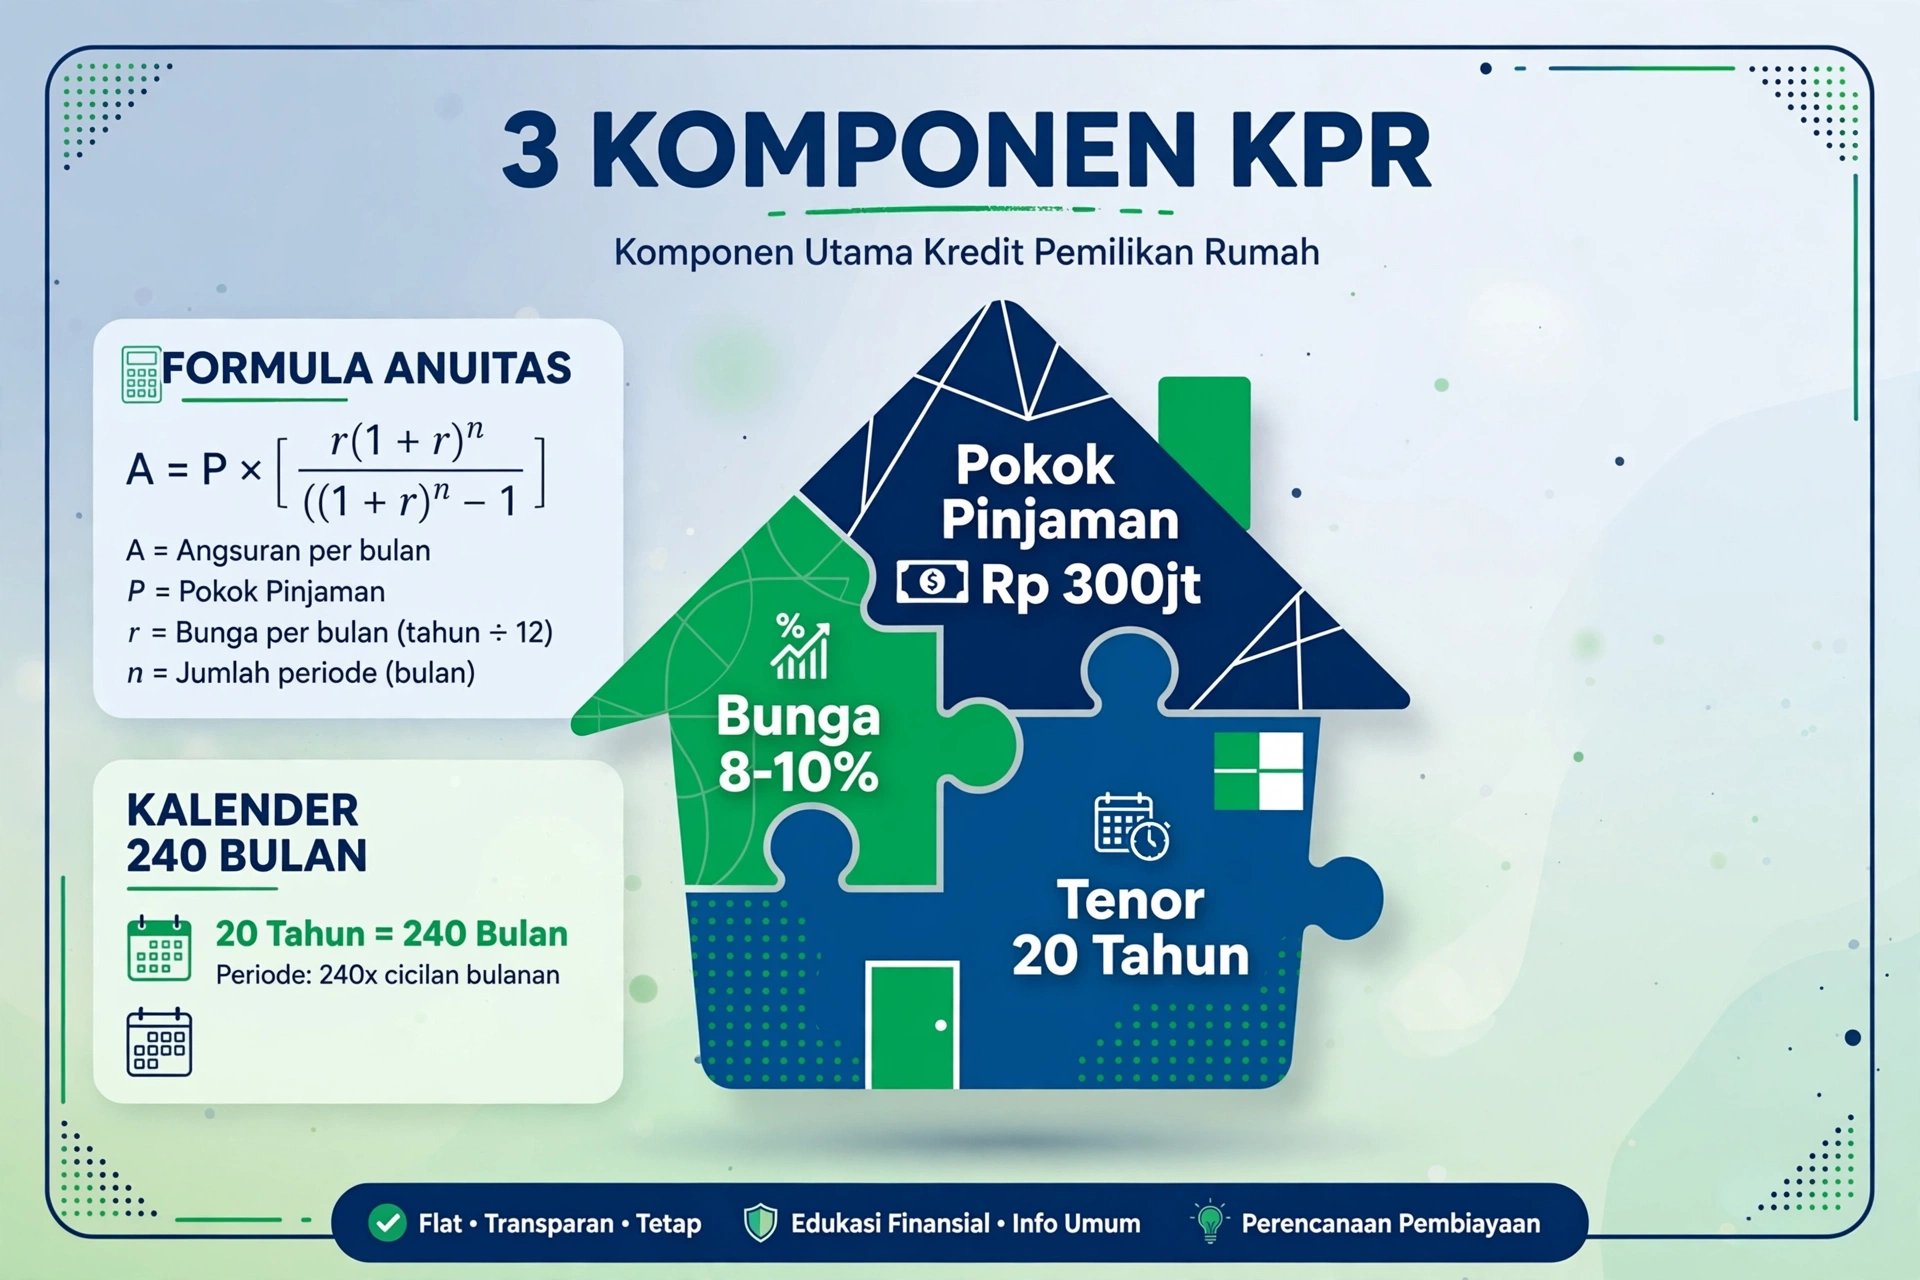
Ada 3 komponen yang wajib kamu paham:
- Pokok Pinjaman: Rp 300 juta yang kamu pinjam.
- Bunga: Persentase yang bank ambil. 8% vs 10% itu ngaruh gede banget.
- Tenor: Lama cicilan, 20 tahun = 240 kali bayar.
Rumus anuitas yang dipakai bank: Angsuran = P x [r(1+r)^n] / [(1+r)^n - 1] di mana P = pokok, r = bunga bulanan, n = jumlah bulan. Nggak usah pusing rumusnya, pakai kalkulator KPR aja. Yang penting kamu paham, makin lama tenor, cicilan bulanan makin kecil, tapi total bunga makin gede.
Update Suku Bunga KPR 2026 - Kenapa 8% vs 10% Jadi Penentu?
Di 2026, suku bunga acuan BI Rate ada di 5,75-6,25%, tapi bunga KPR komersial masih di 8-11% tergantung profil risiko kamu. Bank kasih bunga 8% biasanya untuk nasabah prime dengan gaji di atas Rp 12 juta, SLIK Kol 1 bersih, dan DP 30%. Bunga 10% untuk nasabah dengan DP 15-20% dan riwayat kredit biasa.
Per 2026, OJK juga mewajibkan bank transparan soal bunga floating setelah fixed 3-5 tahun. Jadi jangan kaget kalau bunga 8% itu cuma fixed 3 tahun pertama, tahun ke-4 jadi 11%. Ini yang harus kamu tanya detail ke marketing KPR. Cek info resmi di OJK dan BI.
Kenapa Simulasi Cicilan KPR 300 Juta Tenor 20 Tahun Ini Penting?
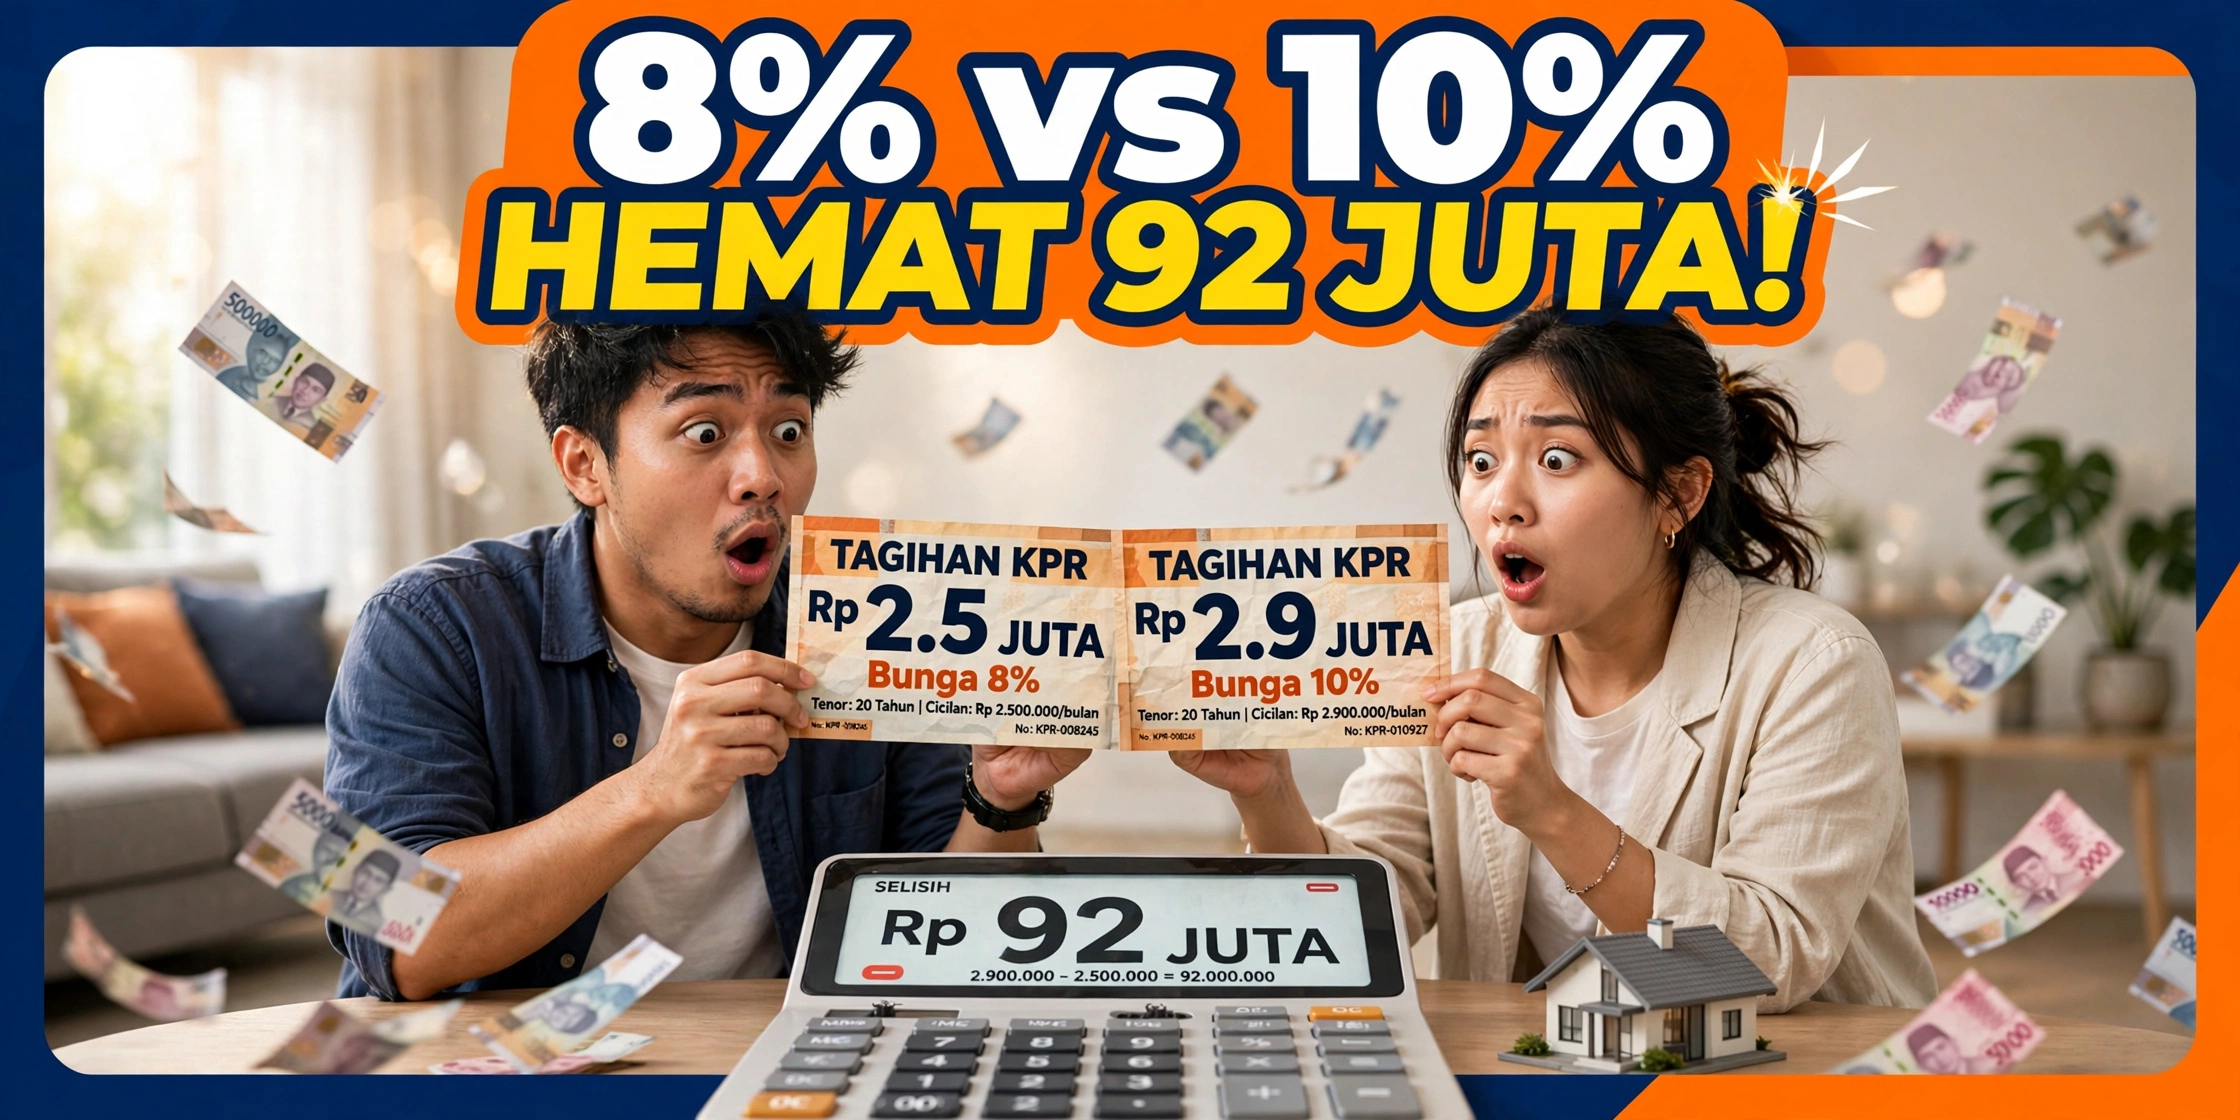
Karena salah hitung 1% aja bisa bikin kamu gagal bayar di tahun ke-5.
Melihat Total Biaya Sebenarnya, Bukan Cuma Cicilan Bulanan
Banyak orang cuma lihat "Oh cicilan Rp 2,5 juta, gue sanggup". Padahal total yang dia bayar 20 tahun bisa Rp 600 juta. Artinya dia bayar bunga Rp 300 juta, sama dengan harga rumahnya lagi. Dengan simulasi, kamu jadi sadar: oh ternyata bunga 10% itu gue bayar 2 rumah.
Menentukan DP Ideal Biar Cicilan Tidak Mencekik
Simulasi juga bantu kamu tentuin DP. DP 20% dari Rp 300 juta = Rp 60 juta, pokok KPR jadi Rp 240 juta, cicilan lebih ringan. DP 30% = Rp 90 juta, pokok Rp 210 juta, cicilan jauh lebih ringan dan bunga bisa dapat 8%. Makin besar DP, makin kecil risiko bank, makin kecil bunga yang mereka kasih. Makanya nabung DP itu nggak rugi.
Sebagai Senjata Nego Bunga ke Bank
Kalau kamu datang ke bank bawa simulasi bank lain, kamu punya power nego. "Pak, di bank B saya dapat bunga 8% fixed 3 tahun, cicilan Rp 2,1 juta. Di sini 10% cicilannya Rp 2,5 juta. Bisa samain nggak?". Bank biasanya mau turunin 0,25-0,5% kalau kamu nasabah potensial. Tanpa simulasi, kamu nggak punya data buat nego.
Simulasi Lengkap Cicilan KPR 300 Juta Tenor 20 Tahun: Bunga 8% vs 10%
Ini hitungan real pakai sistem anuitas. Gue anggap DP 20% (Rp 60 juta), jadi pokok yang di-KPR-kan Rp 240 juta? Atau mau full Rp 300 juta? Biar fair, gue buat 2 skenario: KPR full Rp 300 juta tanpa DP, dan KPR Rp 240 juta setelah DP 20%. Tapi fokus utama kita cicilan dari Rp 300 juta.
Skenario A: Pokok KPR Rp 300 Juta Full (Tanpa DP) - Tenor 20 Tahun (240 Bulan)
Bunga 8% Fixed:
- Bunga per bulan: 8% / 12 = 0,6667%
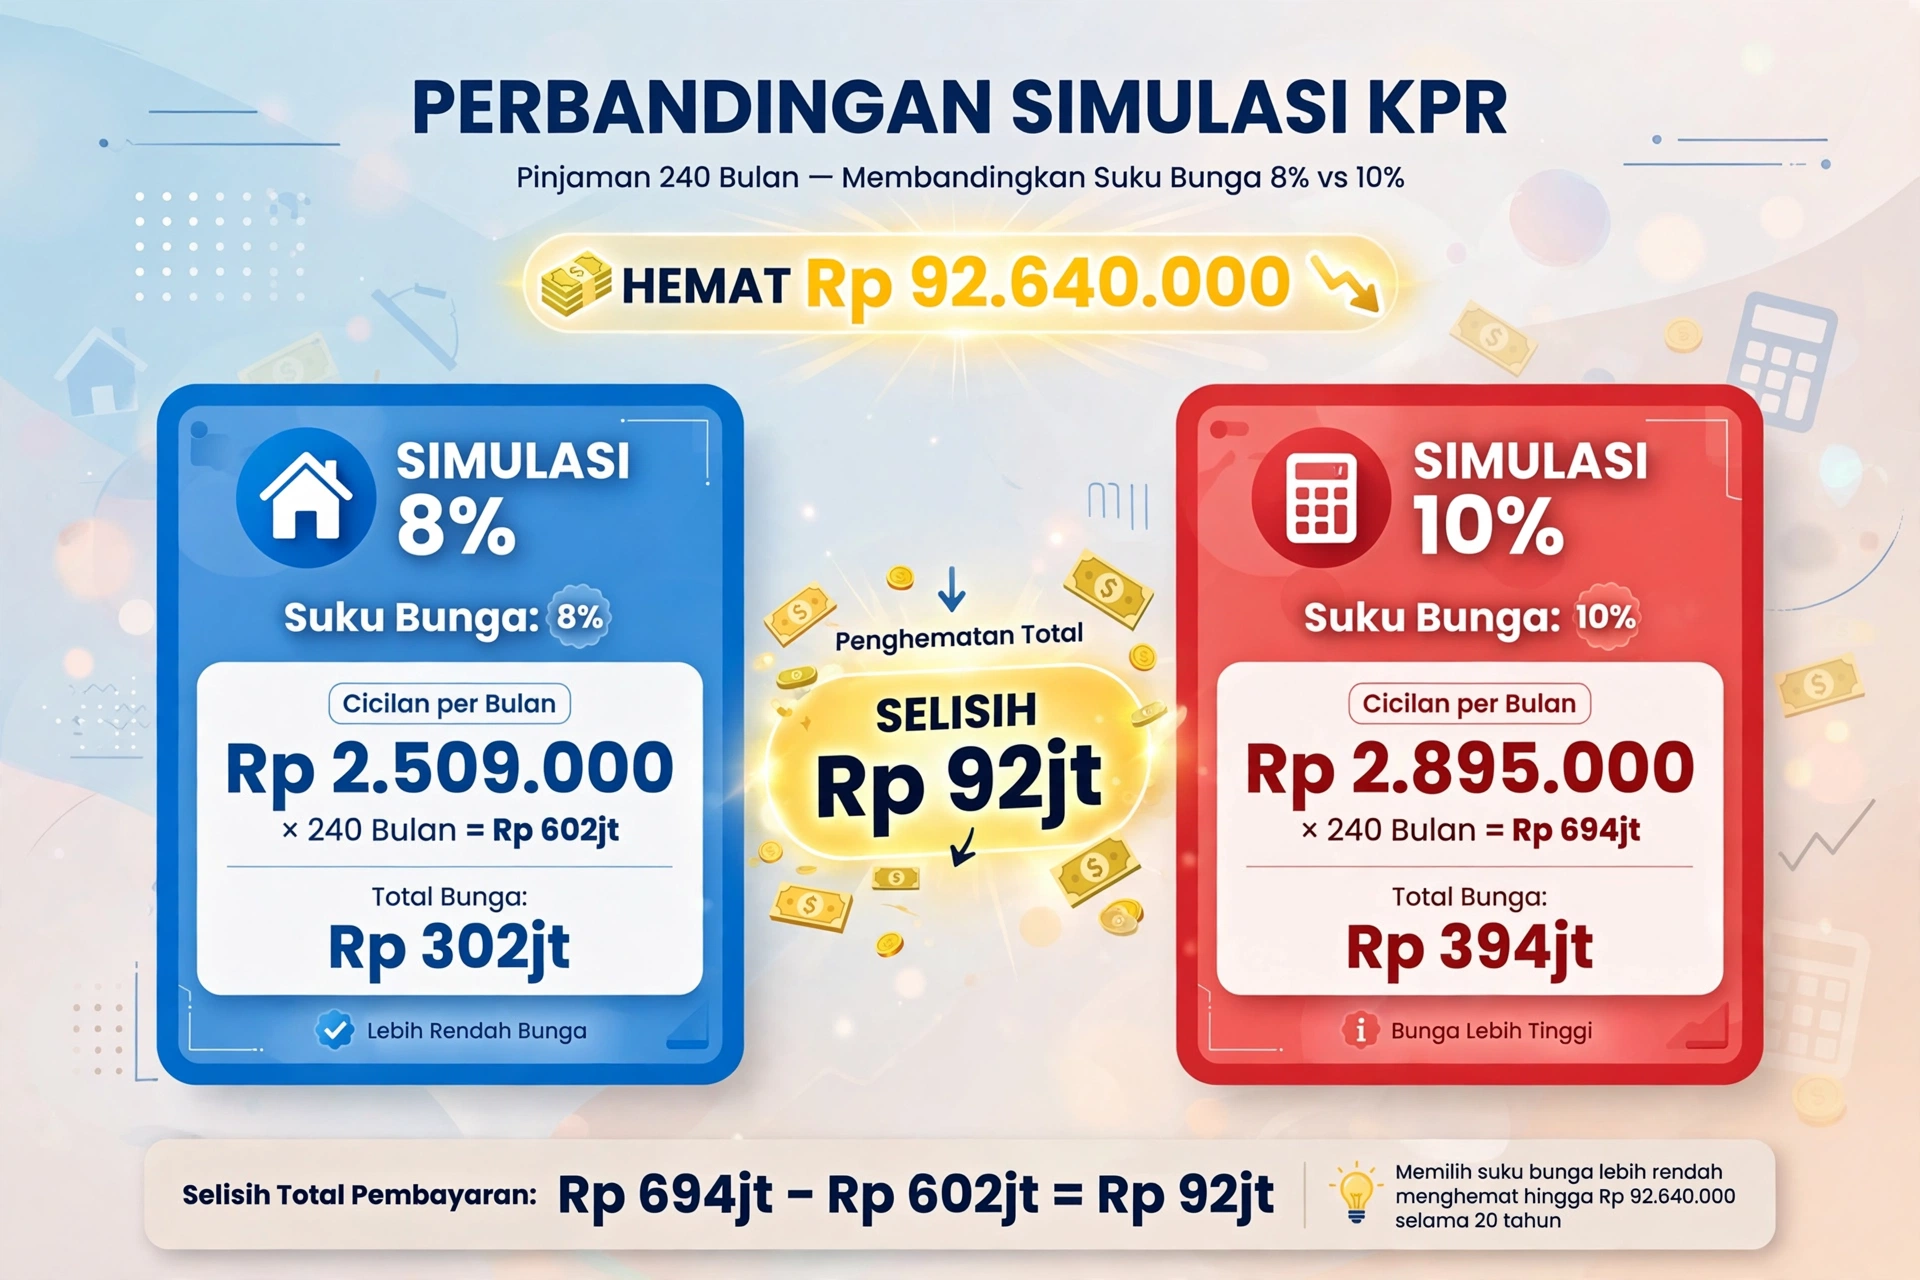
- Cicilan per bulan: Rp 2.509.000
- Total bayar 20 tahun: Rp 2.509.000 x 240 = Rp 602.160.000
- Total bunga: Rp 602.160.000 - Rp 300.000.000 = Rp 302.160.000
Bunga 10% Fixed:
- Bunga per bulan: 10% / 12 = 0,8333%
- Cicilan per bulan: Rp 2.895.000
- Total bayar 20 tahun: Rp 2.895.000 x 240 = Rp 694.800.000
- Total bunga: Rp 694.800.000 - Rp 300.000.000 = Rp 394.800.000
SELISIH: Cicilan beda Rp 386.000 per bulan, total beda Rp 92.640.000. Gila kan? Beda 2% doang, kamu hemat hampir Rp 93 juta.
Skenario B: Pokok KPR Rp 240 Juta (Setelah DP 20% Rp 60 Juta) - Tenor 20 Tahun
Ini yang paling realistis.
Bunga 8% Fixed:
- Cicilan per bulan: Rp 2.007.000
- Total bayar: Rp 481.680.000
- Total bunga: Rp 241.680.000
Bunga 10% Fixed:
- Cicilan per bulan: Rp 2.316.000
- Total bayar: Rp 555.840.000
- Total bunga: Rp 315.840.000
SELISIH: Rp 309.000 per bulan, total hemat Rp 74.160.000 kalau dapat 8%.
Insight penting: Dengan DP 20% dan bunga 8%, cicilan kamu Rp 2 jutaan, masih masuk akal untuk gaji Rp 6-7 juta (1/3 gaji). Kalau bunga 10% tanpa DP, cicilan Rp 2,9 juta, kamu butuh gaji minimal Rp 8,7 juta biar bank ACC.
Step 3: Hitung Biaya Tambahan di Luar Cicilan
Jangan lupa, cicilan KPR 300 juta itu belum termasuk biaya lain:
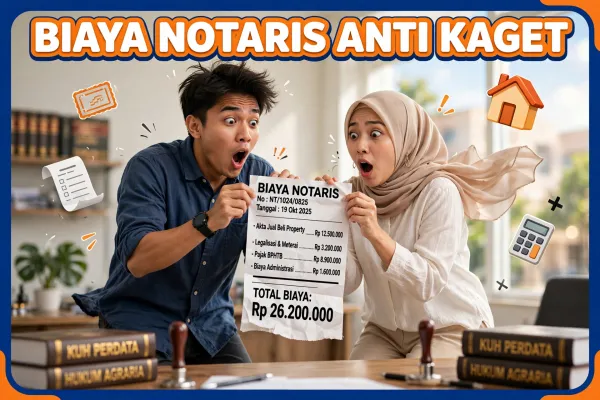
- Biaya notaris & BPHTB: Sekitar Rp 18-26 juta untuk rumah Rp 300 juta, sudah gue bahas di biaya notaris beli rumah second
- Asuransi jiwa & kebakaran: Rp 100-200 ribu per bulan, masuk ke cicilan
- Biaya provisi & admin bank: 1% dari plafon = Rp 3 juta
- Biaya appraisal: Rp 500 ribu - 1,5 juta
Jadi cash yang harus kamu siapin di awal: DP Rp 60 juta + biaya notaris Rp 25 juta + provisi Rp 3 juta = Rp 88 juta. Jangan cuma siapin DP doang.
Step 4: Strategi Turunkan Cicilan KPR 300 Juta Biar Ringan
Gimana caranya dapat bunga 8% bukan 10%? Ini checklist-nya:
- SLIK OJK Kol 1 bersih 12 bulan
- Gaji tetap minimal 2 tahun di perusahaan yang sama
- DP 30% (Rp 90 juta) bukan 20%
- Ambil asuransi jiwa di bank yang sama (bundling)
- Punya tabungan di bank tersebut minimal 3 bulan
Kalau kamu wiraswasta, bunganya biasanya 0,5% lebih tinggi dari karyawan. Tapi bisa diakali dengan laporan keuangan rapi.
Contoh nyata: Doni, gaji Rp 8 juta, awalnya ditawari bunga 10,5% cicilan Rp 2,4 juta untuk pokok Rp 240 juta. Dia nego bawa penawaran bank lain 8,5%, akhirnya bank pertama turun jadi 9%. Hemat Rp 150 ribu per bulan x 240 bulan = Rp 36 juta. Lumayan buat renovasi.
Tips Jitu Dapat Bunga 8% dan Cicilan KPR 300 Juta Lebih Murah
Tip 1: Ambil Fixed 5 Tahun, Bukan 3 Tahun
Banyak bank kasih fixed 3 tahun bunga 8%, setelah itu floating 12%. Minta fixed 5 tahun, walaupun bunganya 8,25% sedikit lebih mahal di awal, tapi kamu aman dari kenaikan bunga 5 tahun. Di 2026 ini bunga lagi fluktuatif, fixed lebih lama lebih aman. Tanya: "Apakah ada opsi fixed 5 tahun?". Biasanya ada tapi marketing nggak nawarin kalau nggak ditanya.
Tip 2: Gunakan Fitur Extra Payment dan Partial Prepayment
Tanya ke bank apakah boleh bayar extra 5-10 juta per tahun tanpa penalti. Kalau boleh, kamu bisa potong pokok lebih cepat. Contoh: kamu dapat THR Rp 10 juta, bayarkan langsung ke pokok. Dengan begitu total bunga berkurang drastis. Cicilan KPR 300 juta kamu bisa lunas 17 tahun bukan 20 tahun, hemat bunga puluhan juta. Ini strategi yang dipakai orang kaya biar KPR cepat lunas. Cek juga syarat KPR subsidi 2026 kalau gaji kamu masih masuk MBR, cicilannya cuma Rp 1 jutaan.
Kesalahan Fatal yang Bikin Cicilan KPR 300 Juta Jadi Bumerang
| Kesalahan Fatal | Dampak | Cara Hindari |
|---|---|---|
| Hanya lihat cicilan awal fixed 3 tahun, lupa floating | Tahun ke-4 cicilan naik dari Rp 2,1 juta jadi Rp 2,8 juta, gagal bayar | Tanya bunga floating setelah fixed, hitung worst case |
| DP terlalu kecil 10%, pokok besar | Cicilan besar, bunga tinggi 10,5% | Usahakan DP minimal 20%, ideal 30% |
| Tidak hitung biaya notaris & asuransi | Cash kurang Rp 25 juta di hari akad, DP hangus | Siapin 10% dari harga rumah untuk biaya tambahan |
| Ambil tenor 20 tahun padahal sanggup 15 tahun | Total bunga bengkak Rp 100 juta lebih | Kalau gaji Rp 10 juta, ambil 15 tahun, total bunga hemat Rp 80 juta |
| Tidak bandingkan minimal 3 bank | Dapat bunga 10% padahal bank lain kasih 8% | Ajukan ke 3 bank sekaligus, pakai yang paling murah buat nego |
FAQ - Pertanyaan Paling Sering Tentang Cicilan KPR 300 Juta
Berapa gaji minimal biar ACC cicilan KPR 300 juta tenor 20 tahun?
Bank pakai rumus cicilan maksimal 30-35% dari gaji. Kalau cicilan Rp 2.007.000 (pokok Rp 240 juta bunga 8%), gaji minimal kamu Rp 2.007.000 / 0,35 = Rp 5.734.000. Tapi itu mepet banget. Paling aman gaji Rp 7-8 juta biar ada sisa buat hidup dan tabungan. Kalau cicilan Rp 2.895.000 (full Rp 300 juta bunga 10%), gaji minimal Rp 8.271.000, idealnya Rp 10 juta. Jadi kalau gaji kamu Rp 6 juta, usahakan DP 30% biar pokok kecil dan cicilan di bawah Rp 2 juta.
Lebih untung tenor 15 tahun atau 20 tahun untuk KPR 300 juta?
Tergantung cash flow kamu. Tenor 20 tahun cicilan Rp 2.007.000 (pokok Rp 240 juta bunga 8%), total bayar Rp 481 juta. Tenor 15 tahun cicilan Rp 2.345.000, total bayar Rp 422 juta. Selisih cicilan cuma Rp 338 ribu per bulan, tapi total hemat Rp 59 juta bunga. Kalau kamu gaji Rp 10 juta, ambil 15 tahun lebih hemat. Kalau gaji Rp 7 juta, ambil 20 tahun biar napas lega, nanti kalau ada rezeki extra, lakukan partial prepayment. Jangan memaksakan tenor pendek sampai nggak bisa nabung sama sekali.
Apakah bisa cicilan KPR 300 juta turun dari 10% ke 8% di tengah jalan?
Bisa, namanya take over KPR atau refinancing. Setelah 2-3 tahun cicilan lancar, kamu bisa ajukan take over ke bank lain yang kasih bunga lebih murah. Contoh: kamu KPR di Bank A bunga 10% sisa pokok Rp 280 juta, Bank B kasih bunga 8% untuk take over. Kamu pindah, cicilan turun. Tapi ada biaya take over 1-2% + notaris lagi Rp 3-5 juta. Hitung dulu apakah hematnya lebih besar dari biayanya. Biasanya worth it kalau selisih bunga di atas 1% dan sisa tenor masih di atas 10 tahun.
Conclusion
Jadi, simulasi cicilan KPR 300 juta tenor 20 tahun itu ngasih pelajaran mahal: beda bunga 8% vs 10% bisa bikin kamu hemat Rp 92 juta total. Cicilan Rp 2,5 juta vs Rp 2,9 juta kelihatannya cuma beda Rp 400 ribu, tapi kalau dikali 240 bulan, itu harga motor baru.
Kuncinya: usahakan DP 20-30% biar pokok kecil, kejar bunga 8% dengan SLIK bersih dan nego 3 bank, dan pilih fixed 5 tahun biar aman. Jangan lupa siapin cash 10% dari harga rumah buat biaya notaris dan provisi.
Kamu lagi di posisi gaji berapa dan udah nabung DP berapa? Tulis di komentar, nanti gue bantu hitungin cicilan paling ringan buat kamu. Mau gue bikinin simulasi custom tenor 15 tahun juga?
Tags: Cicilan KPR 300 Juta, Simulasi KPR 300 Juta, KPR 300 Juta Tenor 20 Tahun, Bunga KPR 2026, DP KPR 300 Juta, Cicilan KPR 8 Persen, Cicilan KPR 10 Persen, Hitungan KPR, KPR Rumah Second, Total Biaya KPR