Pernah nggak kamu udah survey rumah, DP udah siap, eh tiba-tiba di tolak bank cuma karena telat bayar Shopee Paylater Rp 87 ribu? Itu kejadian beneran, dan korbannya makin banyak di 2026. Makanya kalau kamu serius mau ambil rumah subsidi, kamu harus paham syarat KPR subsidi 2026 yang sekarang aturannya jauh lebih sadis soal SLIK OJK.
Gue tau kok rasanya pusing denger istilah FLPP, Tapera, SLIK, Kol 1 Kol 2. Kayak belajar bahasa alien. Tapi di sini gue bakal bongkar semua pakai bahasa warung kopi, step-by-step, plus bocoran langsung dari petugas bank BTN yang biasa ngecek pengajuan. Janji, abis baca ini kamu bakal tau persis harus beresin apa dulu sebelum ke developer.
Apa Itu KPR Subsidi 2026 dan Kenapa Aturannya Berubah Drastis?
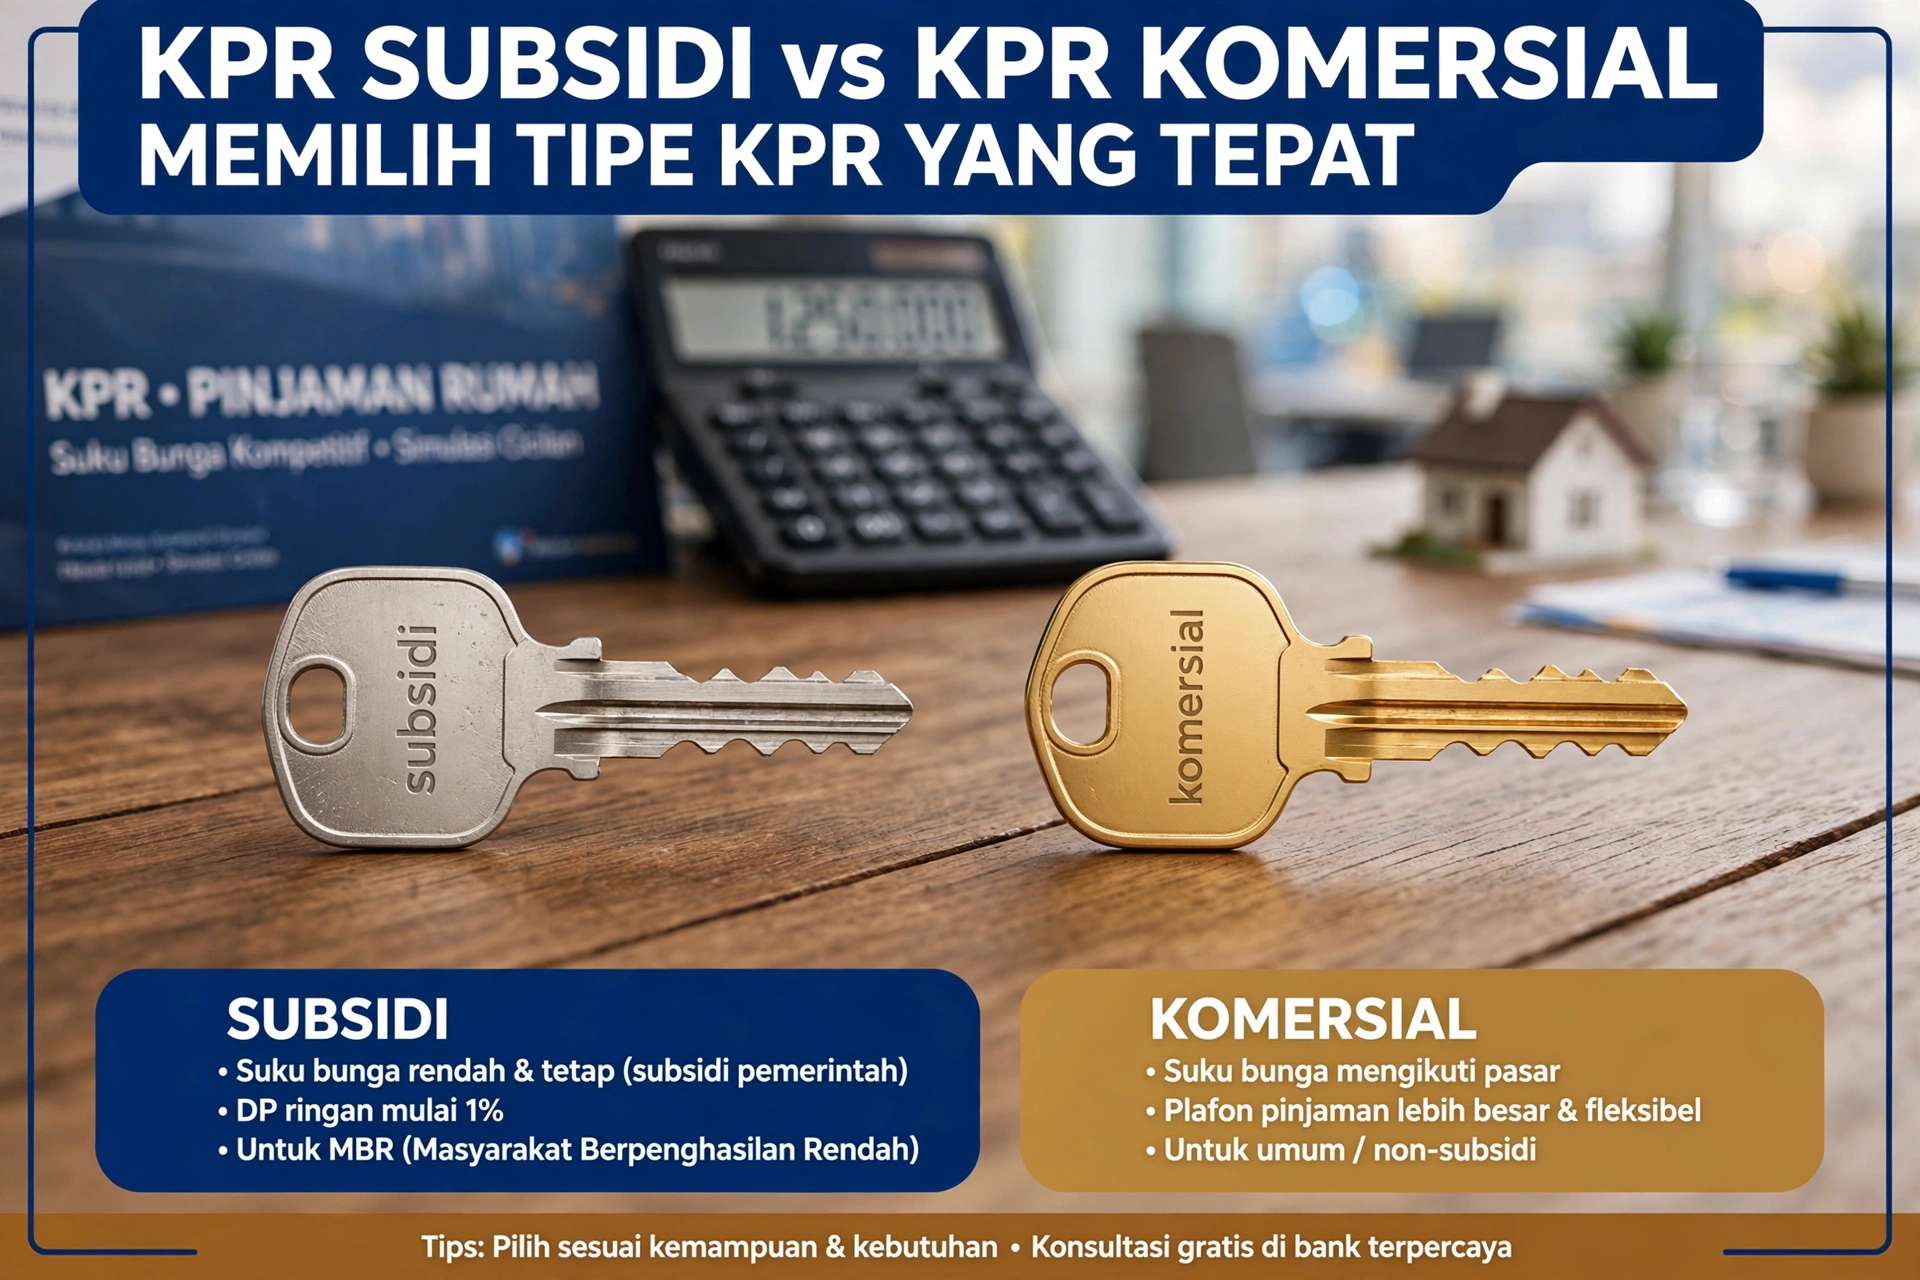
Jangan samain KPR subsidi sama KPR biasa. Beda langit dan bumi.
KPR subsidi 2026 adalah skema Kredit Pemilikan Rumah yang bunganya disubsidi negara lewat BP Tapera dan disalurkan bank-bank Himbara seperti BTN, BNI, BRI, Mandiri. Bunganya cuma 5% flat sampai lunas 20 tahun. Artinya cicilan kamu dari tahun pertama sampai tahun ke-20 tetap sama. Nggak ada drama bunga naik karena BI Rate naik.
Sedangkan KPR komersial? Bunganya 8% di awal, tahun ke-3 bisa jadi 12% floating. Cicilan Rp 3 juta bisa bengkak jadi Rp 4,2 juta. Ngeri.
Harga rumah subsidi 2026 juga dibatasi pemerintah berdasarkan zona. Zona Jabodetabek maksimal Rp 185 juta, zona Sumatera Rp 166 juta, zona Papua Rp 240 juta. Kamu nggak bisa request rumah Rp 500 juta pakai skema subsidi. Dan yang paling penting, ini khusus buat kamu yang belum pernah punya rumah dan belum pernah dapat subsidi perumahan sebelumnya.
Definisi dan Beda Mendasar dengan KPR Komersial
Bayangin gini: KPR subsidi itu kayak motor matic irit yang udah di-setting pabrik biar hemat, sedangkan KPR komersial itu motor sport yang kenceng tapi boros bensin.
Perbedaan paling terasa ada di 3 hal. Pertama, bunga. Subsidi 5% flat vs komersial 8-13% floating. Kedua, DP. Subsidi cuma 1% dari harga rumah, komersial minimal 15-20%. Rumah Rp 166 juta, DP subsidi cuma Rp 1,66 juta. Ketiga, syarat. Subsidi ada batas penghasilan maksimal Rp 8,5 juta untuk single, komersial malah makin besar gaji makin disukai.
Tapi ada konsekuensinya. Rumah subsidi wajib kamu huni sendiri, nggak boleh dijual, disewakan, atau dikosongkan selama 5 tahun pertama. Kalau ketahuan, subsidinya dicabut dan kamu kena denda. Ini yang sering dilanggar orang.
Update Regulasi FLPP 2026 yang Bikin Banyak Orang Gagal
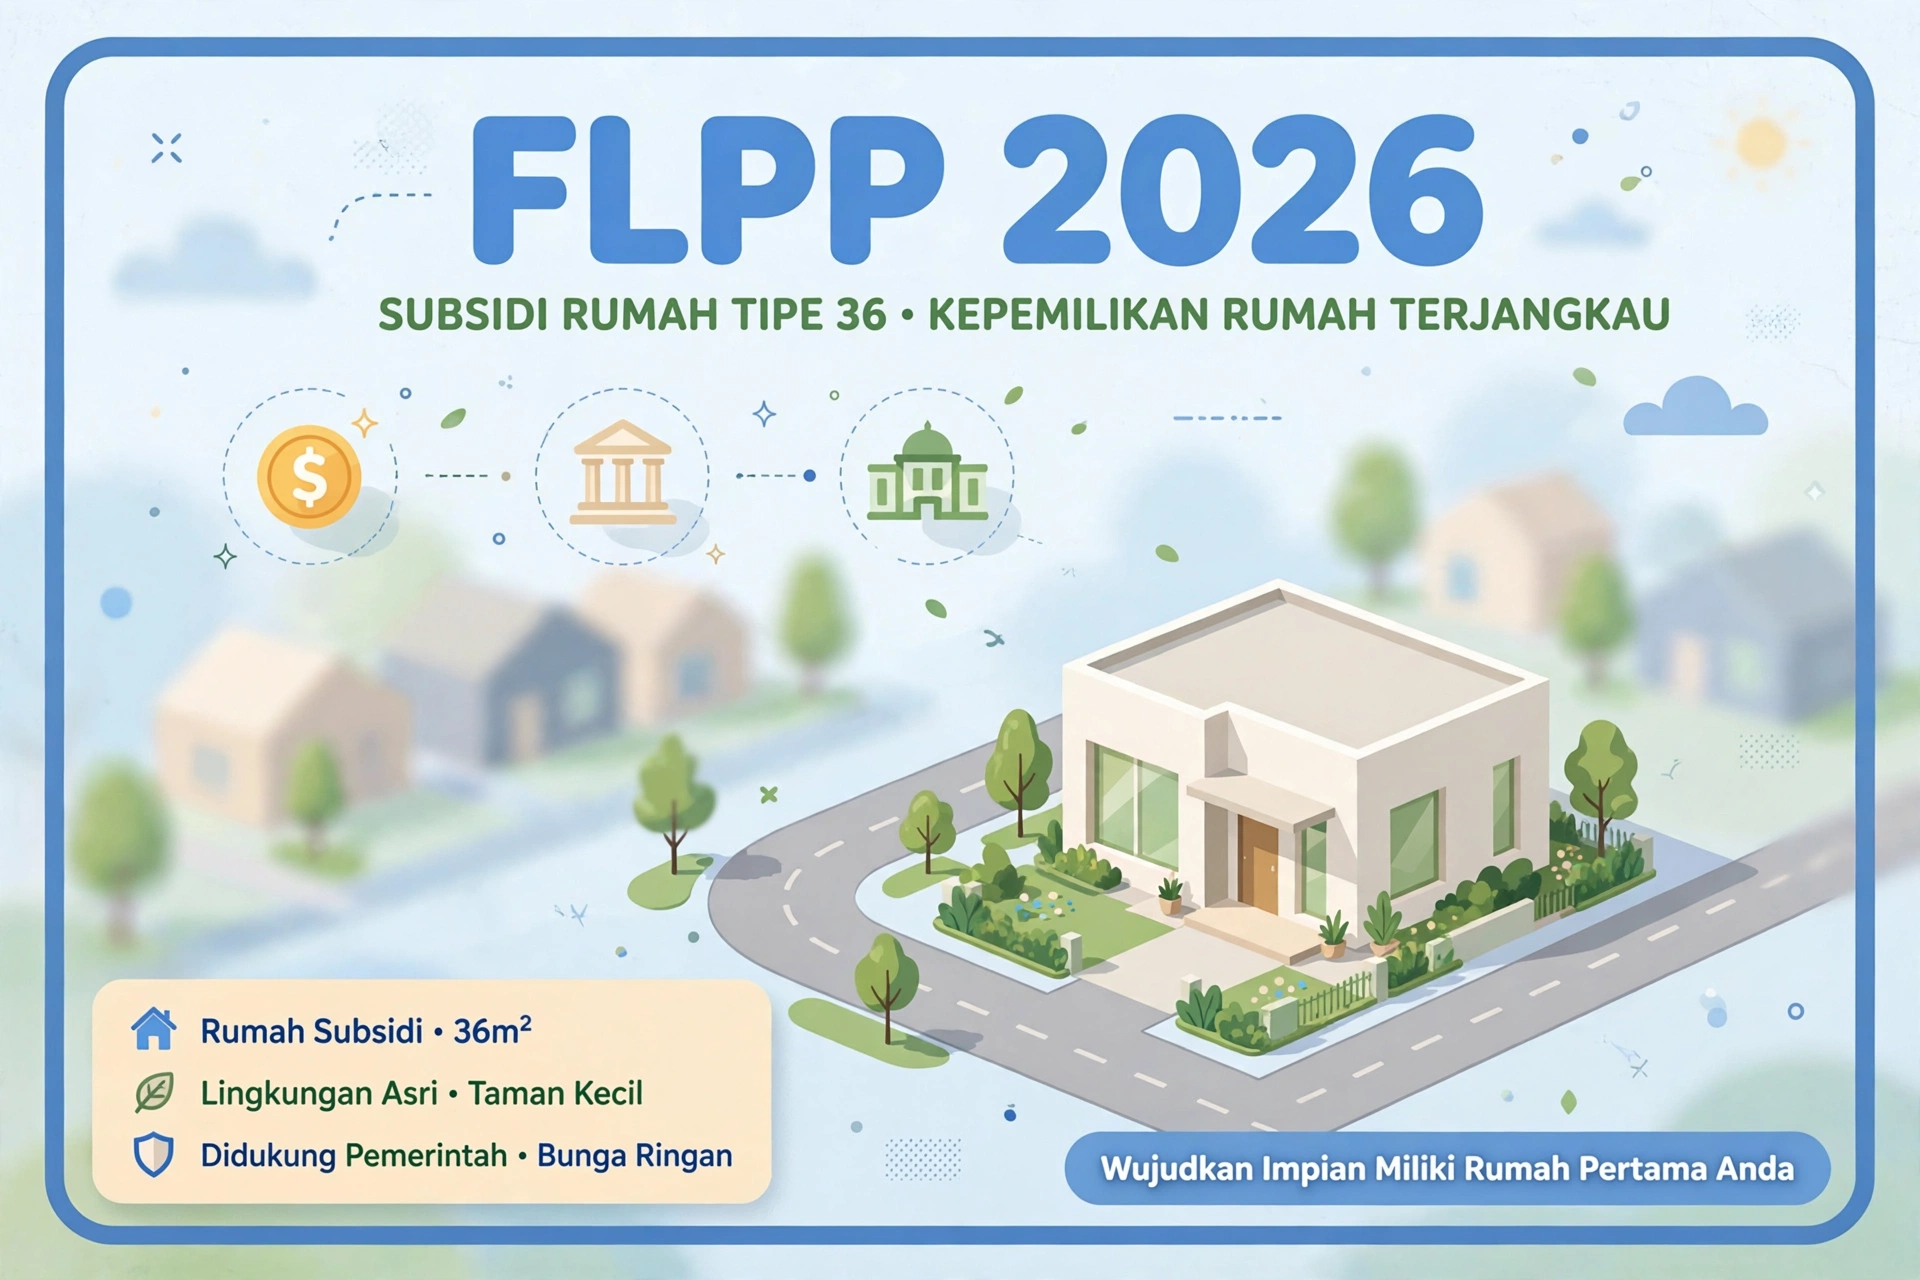
Di tahun 2026 ini ada 3 perubahan brutal yang bikin angka penolakan naik 40% menurut data internal BTN per Maret 2026.
Pertama, batas penghasilan MBR naik. Sekarang single maksimal Rp 8,5 juta, pasangan suami istri maksimal Rp 10 juta gabungan. Dulu cuma Rp 8 juta. Kabar baik buat yang gajinya UMR Jakarta.
Kedua, dan ini yang paling kejam, aturan SLIK OJK diperketat. Dulu kalau kamu punya riwayat Kol 2 (kredit dalam perhatian khusus, telat 1-90 hari) masih bisa lolos asal udah lunas. Sekarang 2026, semua bank penyalur FLPP wajib tolak kalau dalam 12 bulan terakhir kamu pernah Kol 2, apalagi Kol 3, 4, 5. Bahkan telat paylater Rp 100 ribu yang ke-detect SLIK pun bisa jadi biang kerok.
Ketiga, wajib jadi peserta Tapera aktif minimal 3 bulan sebelum akad. Banyak yang nggak tau, daftar Tapera sekarang bisa online di BP Tapera pakai NIK. Iurannya Rp 0 untuk MBR, tapi pendaftarannya wajib.
Kenapa Syarat KPR Subsidi 2026 Ini Penting Banget Buat Masa Depan Kamu?
Karena salah langkah di awal, kamu bisa masuk daftar hitam SLIK 24 bulan. Nggak bisa ambil KPR, kredit motor, bahkan kartu kredit.
Cicilan Tetap 1 Jutaan Sampai Lunas, Anti Kaget
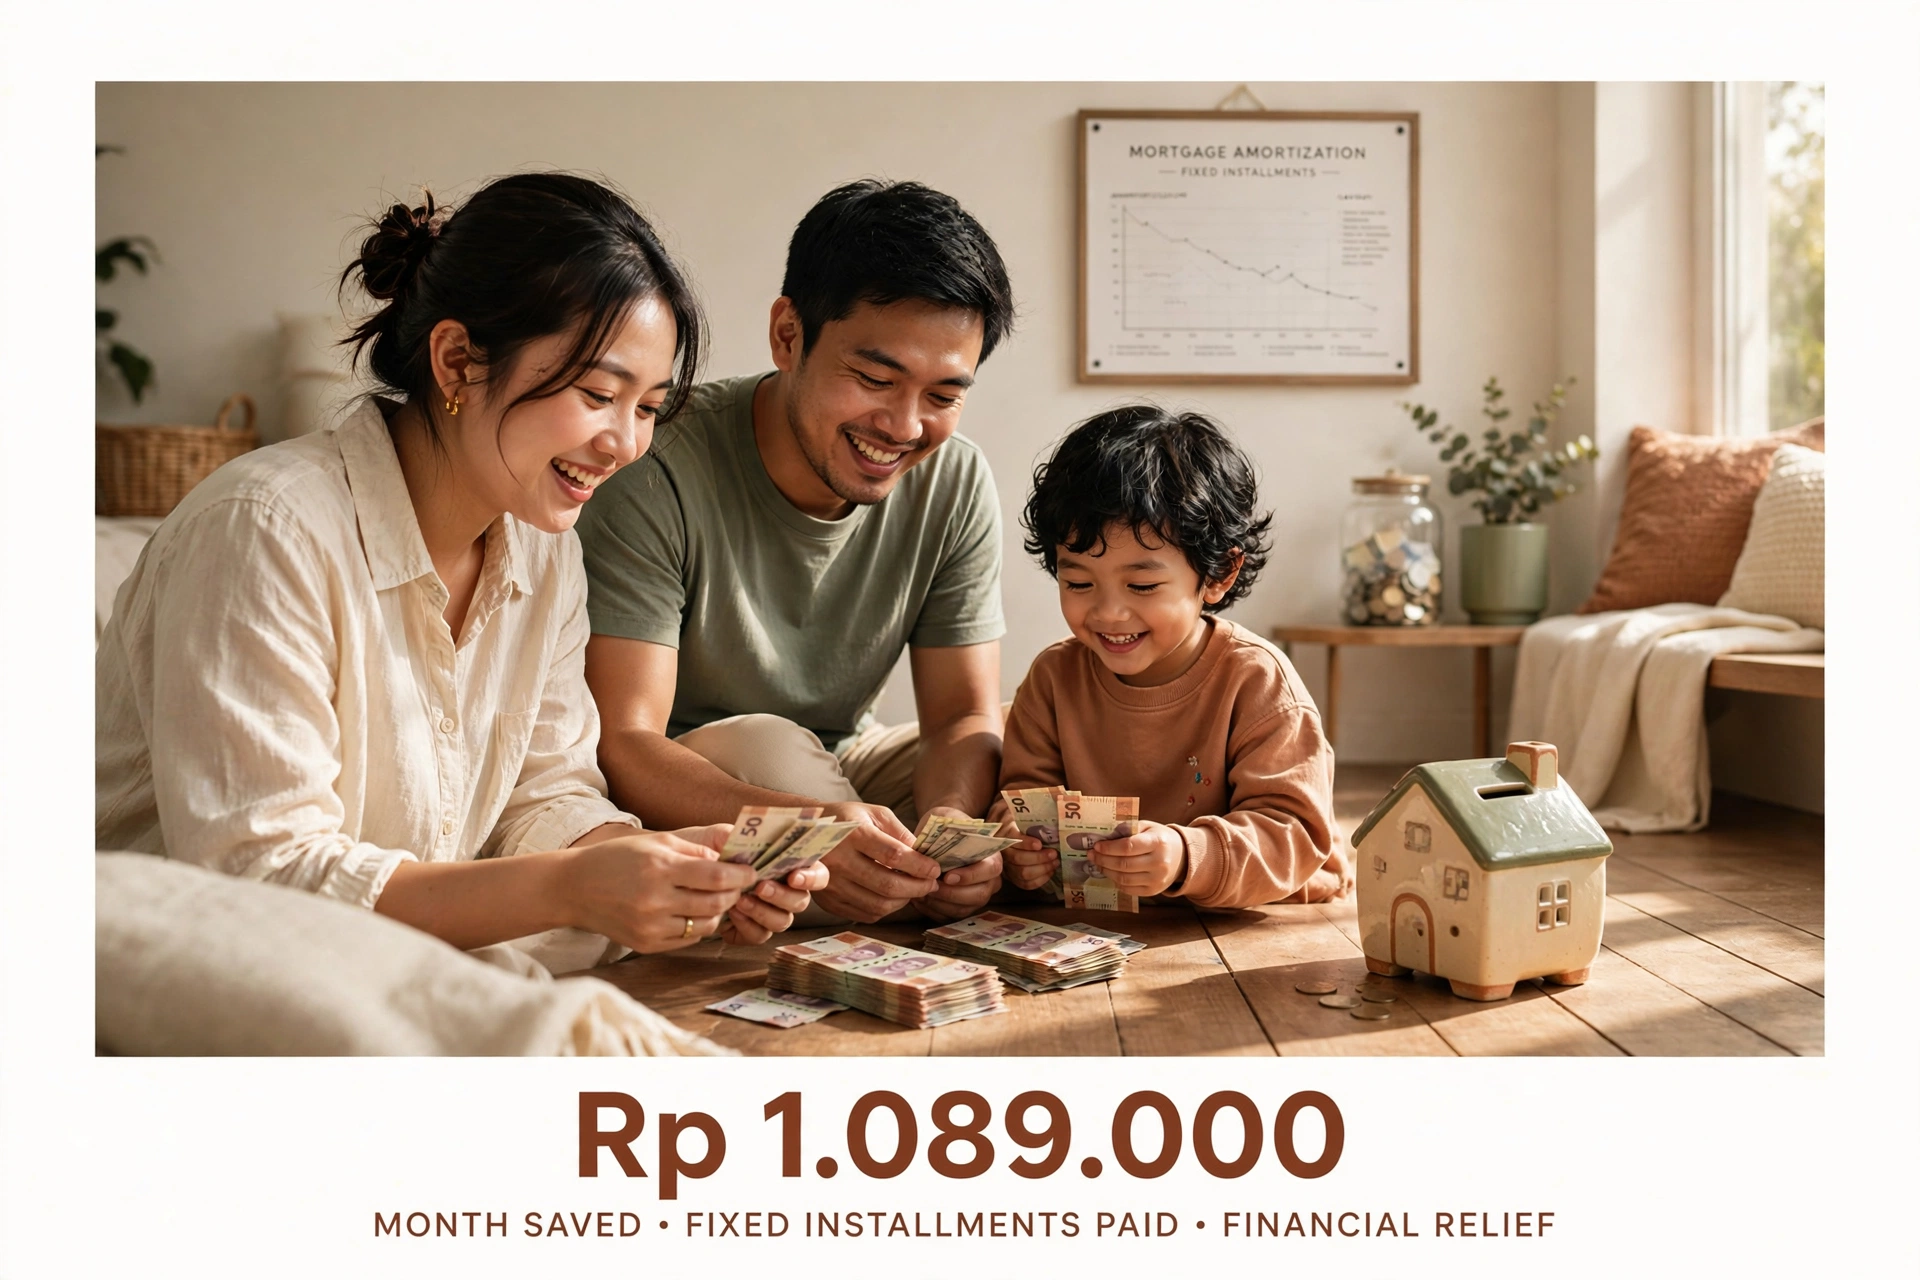
Ini adalah holy grail-nya KPR subsidi. Coba hitung: rumah Rp 166 juta, DP 1%, tenor 20 tahun, bunga 5% flat. Cicilannya cuma Rp 1.089.000 per bulan. Tetap sampai tahun 2046.
Bandingkan dengan KPR komersial rumah yang sama, bunga 9%, cicilan awal Rp 1,9 juta dan bisa naik jadi Rp 2,5 juta di tahun ke-5. Selisih Rp 800 ribu per bulan x 240 bulan = Rp 192 juta kamu hemat. Uang segitu bisa buat renovasi dan biaya anak sekolah. Ini alasan kenapa orang rela antri KPR subsidi.
DP Super Rendah Mulai 1% dan Bisa Dicicil Developer
Kamu nggak perlu punya tabungan Rp 30 juta buat DP. Dengan syarat KPR subsidi 2026, DP cuma 1%. Bahkan di lapangan, banyak developer yang kasih promo DP 0% atau DP bisa dicicil 3x. Ada juga yang kasih subsidi DP dari pemerintah daerah. Jadi modal awal kamu bener-bener minim, cuma butuh biaya akad sekitar Rp 8-12 juta untuk notaris, BPHTB, dan asuransi.
Ini yang bikin KPR subsidi jadi satu-satunya jalan buat anak muda gaji UMR bisa punya rumah tanpa harus nunggu warisan.
Bebas Bunga Floating dan Subsidi Asuransi
Pemerintah menanggung selisih bunga. Jadi bank tetap dapat bunga normal 9-10%, tapi kamu cuma bayar 5%. Sisanya dibayar negara lewat APBN. Selain itu, premi asuransi jiwa dan kebakaran untuk KPR subsidi jauh lebih murah, sekitar Rp 50 ribu per bulan vs Rp 150 ribu di komersial. Total saving selama 20 tahun bisa tembus Rp 70-90 juta. Uang yang seharusnya kamu bayar buat bunga, bisa kamu pakai buat investasi lain.
Langkah Demi Langkah Mengurus Syarat KPR Subsidi 2026 Biar Langsung ACC
Jangan asal datang ke developer bawa KTP. Ikutin urutan ini biar nggak bolak-balik.
Step 1: Cek SLIK OJK / BI Checking Sendiri Sebelum Orang Lain Cek
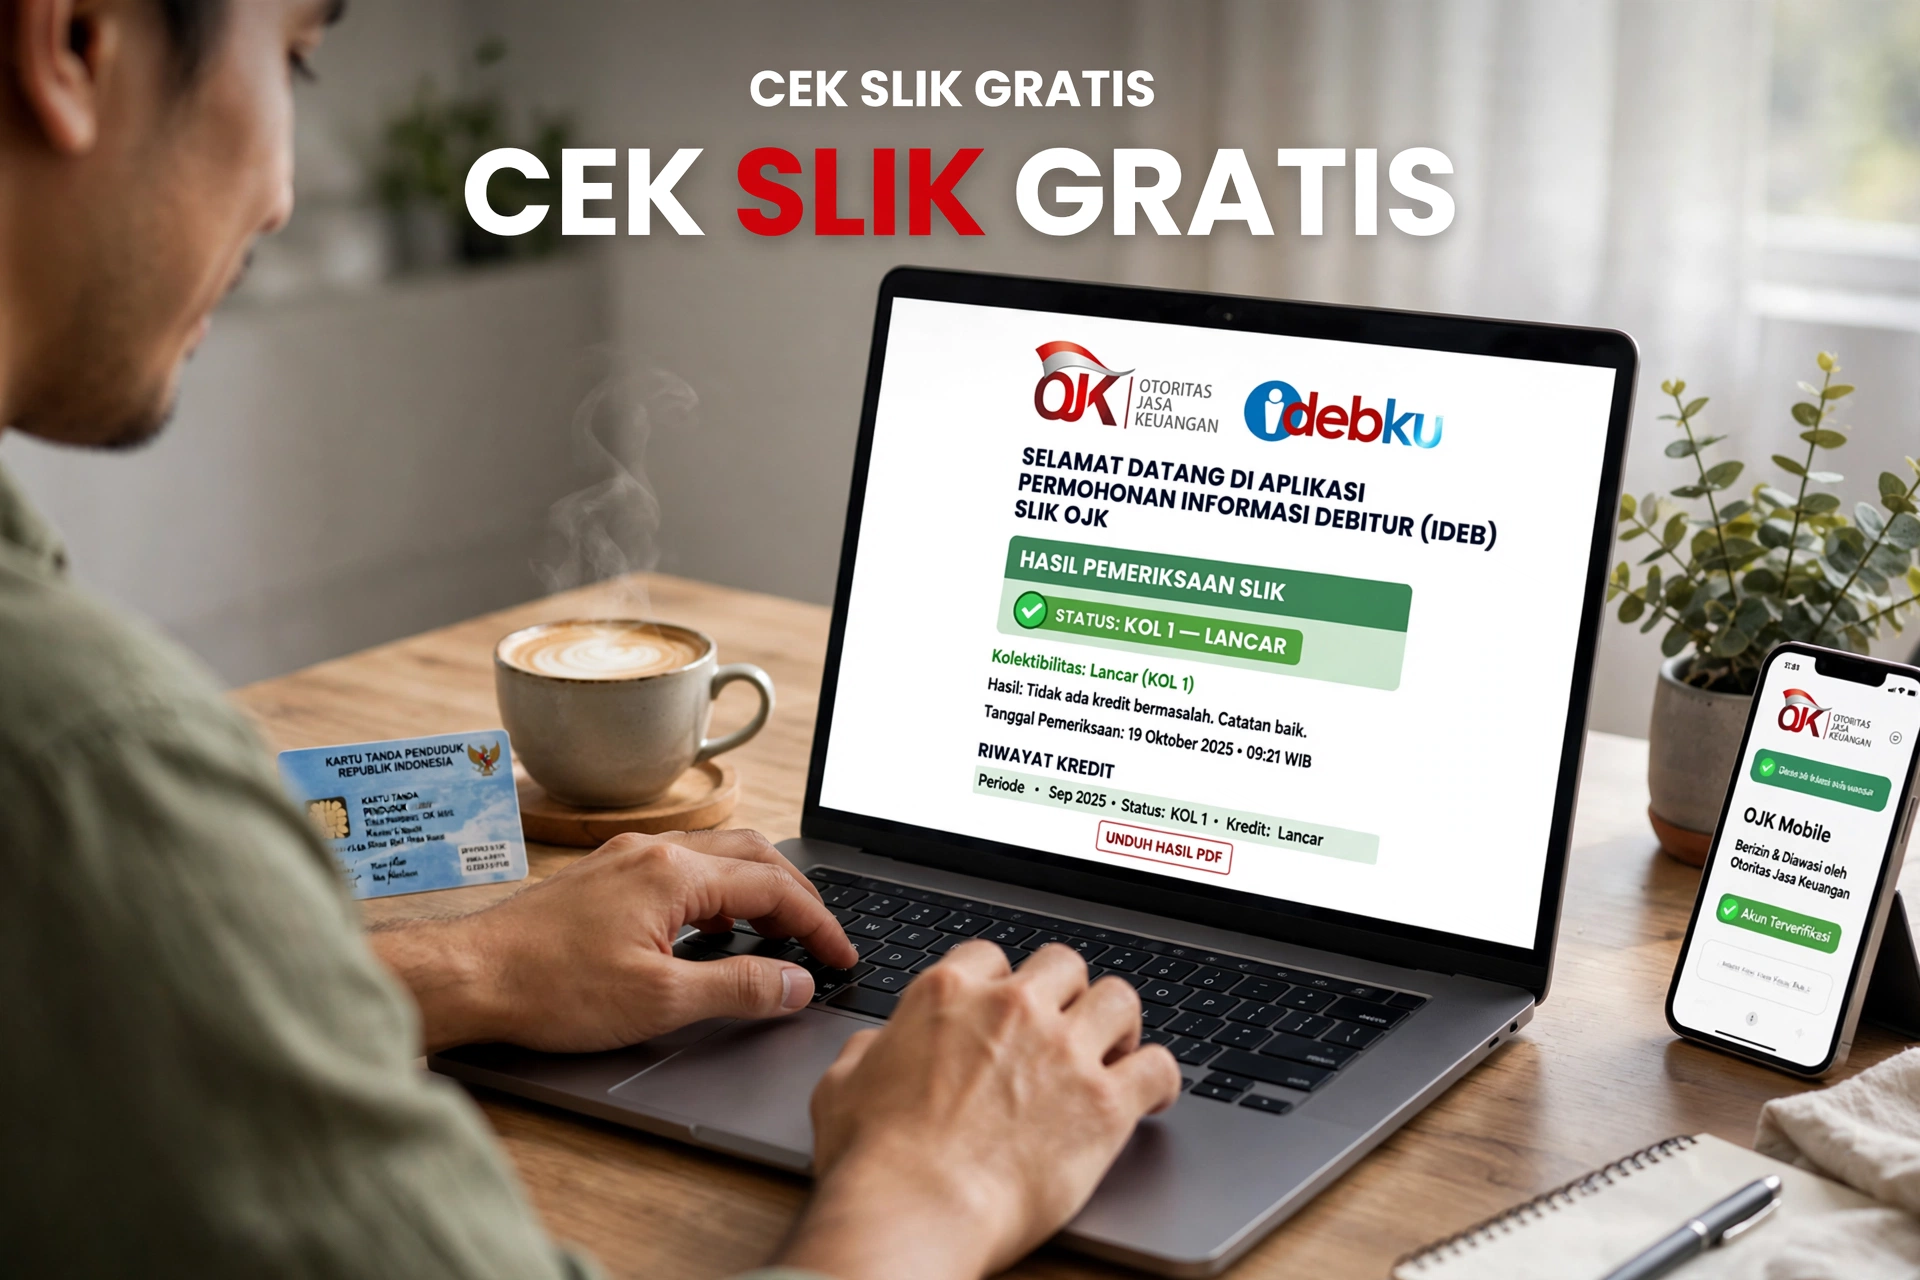
Ini adalah golden rule 2026. Jangan tunggu bank yang cek dan tolak kamu. Cek sendiri dulu, gratis, lewat website resmi OJK.
Daftar di https://idebku.ojk.go.id pakai KTP dan selfie. Dalam 1-3 hari kerja, kamu bakal dapat laporan PDF isinya semua riwayat kredit kamu: kartu kredit, KTA, pinjol legal, paylater, bahkan KUR. Lihat kolom Kolektibilitas.
Kuncinya: Kamu harus Kol 1 (Lancar) di 12 bulan terakhir tanpa jeda. Kalau ada Kol 2, 3, 4, 5, beresin dulu. Lunasi, minta surat keterangan lunas, lalu tunggu minimal 90 hari, idealnya 180 hari sampai data di SLIK update jadi Kol 1 lagi.
Gue punya klien, sebut aja Rina, karyawan swasta gaji Rp 6,2 juta. Ditolak BTN karena SLIK Kol 2 akibat telat bayar Akulaku Rp 220 ribu selama 45 hari. Dia lunasi, minta surat lunas, puasa paylater 4 bulan, cek lagi udah Kol 1, ajukan lagi, langsung ACC. Sabar adalah kuncinya.
Step 2: Siapkan Dokumen Wajib Anti Ribet
Bank itu makhluk yang sangat cinta dokumen. Kurang satu lembar aja bisa pending seminggu. Siapin dari sekarang dalam 1 map:
- Identitas: KTP suami istri, Kartu Keluarga, NPWP, Surat Nikah / Cerai
- Pekerjaan: Surat keterangan kerja + slip gaji 3 bulan terakhir + ID Card karyawan
- Keuangan: Rekening koran 3 bulan terakhir di mana gaji masuk, SPT Tahunan PPh 21 untuk karyawan, atau
SKU/NIB+ laporan keuangan 6 bulan untuk wiraswasta - Pernyataan: Surat pernyataan belum punya rumah dan belum pernah terima subsidi perumahan (format dari developer) + surat belum menikah kalau single
Catatan penting: Nama di slip gaji, rekening koran, dan KTP harus sama persis. Beda satu huruf aja bisa jadi masalah. Dan pastikan rekening koran kamu nggak ada transaksi mencurigakan seperti transfer ke situs judi online atau top-up pinjol terus menerus. Analis bank sekarang jeli banget.
Step 3: Hitung Gaji Minimal dan Maksimal Biar Masuk Kriteria MBR
Banyak yang gagal paham di sini. Syarat KPR subsidi 2026 itu punya batas bawah dan batas atas. Kamu harus ada di tengah-tengah.
Aturan 2026:
- Single: Penghasilan Rp 4 juta - Rp 8,5 juta per bulan
- Pasangan (Joint Income): Gabungan maksimal Rp 10 juta per bulan
Bank pakai rumus kemampuan bayar: cicilan maksimal 30-35% dari gaji. Kalau gaji kamu Rp 5 juta, cicilan maksimal Rp 1,75 juta. Karena cicilan subsidi cuma Rp 1,09 juta, kamu masih masuk. Kalau gaji kamu Rp 9 juta single, kamu auto ditolak karena dianggap bukan MBR lagi, kamu harus ambil KPR komersial. Solusinya? Ajukan atas nama pasangan yang gajinya lebih kecil.
Jangan lupa siapin budget biaya akad di luar DP. Totalnya sekitar Rp 9-13 juta untuk rumah Rp 166 juta. Rinciannya bisa kamu lihat di artikel biaya notaris beli rumah second biar nggak kaget.
Step 4: Proses Verifikasi Bank, BI Checking, dan Akad Kredit
Setelah dokumen kamu serahkan ke developer, developer akan input data kamu ke aplikasi SiKase milik PUPR. Dari situ bank akan survei: cek SLIK, telepon kantor kamu, bahkan ada yang survei ke rumah.
Kalau lolos, kamu akan dapat SP3K (Surat Penegasan Persetujuan Penyediaan Kredit). Ini adalah surat sakti yang bilang kamu ACC. Baru setelah itu jadwal akad di notaris. Di hari akad, kamu tanda tangan 10-15 dokumen, bayar biaya akad, dan serah terima kunci. Total proses dari SP3K ke akad biasanya 7 hari kerja.
Dari pengalaman, proses tercepat yang pernah gue lihat 14 hari kerja dari berkas lengkap sampai akad, yang paling lama 2 bulan karena SLIK bermasalah.
Tips Lanjutan Biar Pengajuan KPR Subsidi 2026 Langsung ACC Tanpa Drama
Ini adalah trik yang biasanya cuma orang dalam bank yang tau.
Tip 1: Puasa Paylater dan Bersihkan Kol 2 Dengan Strategi 90 Hari
Jangan cuma lunasi, tapi lakukan strategi pembersihan. Lunasi semua tunggakan, lalu minta surat keterangan lunas dan surat bahwa akun sudah ditutup. Simpan PDF-nya. Setelah itu, stop total penggunaan paylater, kartu kredit yang nunggak, dan pinjol selama 90-180 hari.
Kenapa harus puasa? Karena SLIK OJK update-nya nggak real-time. Butuh 1-3 bulan buat status Kol 2 berubah jadi Kol 1 setelah pelunasan. Kalau kamu lunasi hari ini dan besok langsung ajukan KPR, di sistem bank masih Kol 2. Sabar 3 bulan, cek lagi SLIK kamu, kalau udah Kol 1 semua, baru gas ajukan.
Tip 2: Bikin Rekening Koran Cantik dan Tabungan Terpisah
Analis kredit itu suka sama nasabah yang kelihatan terencana. Bikin 2 rekening. Rekening pertama untuk gaji masuk dan keluar sehari-hari. Rekening kedua khusus tabungan DP dan biaya akad.
Setiap bulan, auto-debet Rp 500 ribu - Rp 1 juta ke rekening kedua. Selama 3 bulan berturut-turut. Pas analis lihat, dia akan lihat "Wah, orang ini disiplin nabung, pasti disiplin nyicil". Ini adalah soft scoring yang nggak tertulis di brosur, tapi sangat berpengaruh. Kamu juga bisa pelajari simulasi cicilan KPR 300 juta buat ngelatih disiplin nabung.
Kesalahan Fatal yang Bikin KPR Subsidi Ditolak Mentah-Mentah
| Kesalahan Fatal | Dampak Nyata | Cara Hindari yang Benar |
|---|---|---|
| Masih ada tagihan paylater aktif | Auto tolak Kol 2 di SLIK | Lunasi H-90 hari + minta surat tutup akun |
| Gaji di bawah Rp 4 juta single | Dianggap tidak mampu bayar | Ajukan joint income dengan pasangan |
| Pernah punya rumah warisan SHM atas nama kamu | Terdeteksi di BPN | Balik nama warisan ke orang tua dulu / buat surat hibah |
| Slip gaji Rp 6 juta tapi rekening koran cuma masuk Rp 4,5 juta | Dianggap manipulasi data | Pastikan transfer gaji 100% ke rekening, jangan cash |
| Baru pindah kerja < 6 bulan | Masa kerja tidak stabil | Tunggu minimal 1 tahun atau pakai surat keterangan permanen |
| Sering transaksi pinjol di rekening koran | Skor kredit buruk | Stop top-up pinjol 3 bulan sebelum pengajuan |
Hindari 6 kesalahan ini, peluang ACC kamu naik dari 40% jadi 85%.
FAQ - Pertanyaan Paling Sering Tentang Syarat KPR Subsidi 2026
Apakah BI Checking Kol 2 masih bisa lolos KPR subsidi 2026?
Jujur, hampir mustahil di tahun 2026. Aturan FLPP terbaru mewajibkan Kol 1 bersih 12 bulan terakhir. Dulu tahun 2023-2024 Kol 2 yang udah lunas masih bisa nego pakai surat keterangan. Sekarang sistem SiKase otomatis reject kalau detect Kol 2. Solusi satu-satunya: lunasi, tunggu 90-180 hari sampai SLIK update, cek lagi sampai Kol 1, baru ajukan. Jangan buang waktu ajukan kalau masih Kol 2, kamu cuma buang biaya booking fee.
Berapa gaji minimal biar ACC KPR subsidi 2026 dan berapa cicilannya?
Secara aturan tidak ada gaji minimal tertulis, tapi bank pakai rumus cicilan max 1/3 gaji. Cicilan KPR subsidi Rp 166 juta itu sekitar Rp 1.089.000. Jadi minimal gaji kamu Rp 3,5 juta secara hitungan masuk, tapi di lapangan bank minta minimal Rp 4-4,5 juta biar aman. Paling ideal gaji Rp 5,5 - 7 juta. Kalau gaji kamu Rp 4,5 juta, ambil tenor maksimal 20 tahun biar cicilan paling ringan.
Apakah wiraswasta, freelancer, dan driver ojol bisa ambil KPR subsidi?
Bisa banget, dan tahun 2026 ini malah dipermudah! Asal kamu punya NIB / SKU, NPWP, dan rekening koran usaha yang rapi 6 bulan terakhir. Bank akan hitung rata-rata saldo masuk. Kuncinya: pisahin rekening pribadi dan usaha. Jangan campur. Dan buat laporan keuangan sederhana, pemasukan - pengeluaran. Gue punya klien driver Gojek penghasilan Rp 6 juta, rapi rekening korannya, ACC BTN Syariah rumah di Cikarang. Jadi jangan minder.
Conclusion
Jadi, rangkumannya, syarat KPR subsidi 2026 itu sebenarnya simpel kalau kamu urutannya bener: beresin SLIK OJK sampai Kol 1 dulu, siapin gaji di rentang Rp 4-8,5 juta, dan lengkapi dokumen tanpa cacat. Cicilan Rp 1,1 juta flat sampai 20 tahun itu bukan mimpi, itu program negara yang beneran ada buat kamu.
Jangan tunda lagi. Hari ini juga cek SLIK OJK kamu gratis di website OJK. Kalau hasilnya Kol 1, langsung gas ke developer minggu ini. Kalau masih Kol 2, jangan sedih, lunasi sekarang dan tandain kalender 90 hari dari sekarang buat ajukan lagi.
Udah cek SLIK kamu Kol berapa? Tulis di komentar, biar gue bantu baca dan kasih saran harus ngapain dulu. Jangan sampai cuma karena Rp 100 ribu paylater, impian punya rumah sendiri tertunda 2 tahun!
Tags: KPR Subsidi 2026, Syarat KPR Subsidi, BI Checking KPR, SLIK OJK 2026, FLPP 2026, Gaji Minimal KPR Subsidi, DP KPR Subsidi, KPR Rumah Murah, Cara Pengajuan KPR, Tapera 2026