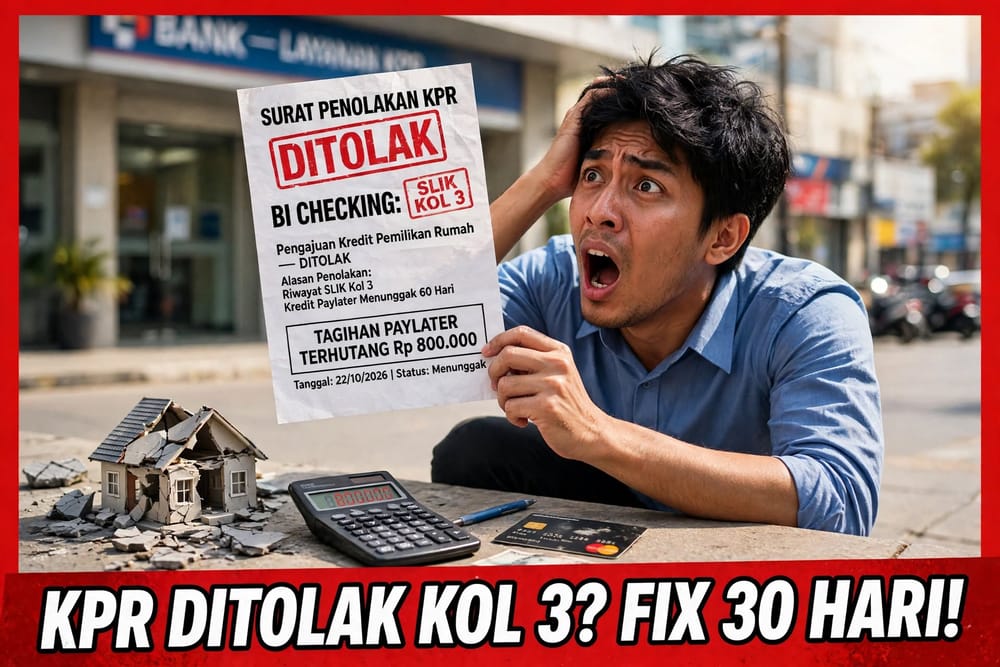
Gue masih inget muka nasabah yang gue dampingi, namanya Rian, gaji Rp 12 juta, DP 40% sudah siap, rumah idaman Rp 500 juta sudah di-booking Rp 5 juta. Pas BI Checking keluar, langsung ditolak. Skor Kol 2 karena telat bayar paylater Rp 800 ribu 3 bulan lalu. Booking fee hangus. Sakitnya tuh di sini. Kalau kamu lagi ngalamin KPR ditolak karena BI Checking, gue paham rasanya campur aduk antara malu, marah, dan panik.
Padahal BI Checking jelek itu bukan vonis mati. Di 2026, sistemnya sudah ganti nama jadi SLIK OJK, dan kamu bisa perbaiki dalam 30-90 hari kalau tau caranya. Di artikel ini gue bakal bongkar kenapa KPR kamu ditolak padahal cuma telat Rp 100 ribu, gimana cara baca hasil SLIK OJK, dan 7 langkah nyata yang gue pakai buat bantu klien dari Kol 5 balik ke Kol 1 dan akhirnya ACC KPR. Jangan ajukan KPR lagi sebelum baca ini.
Apa Itu BI Checking / SLIK OJK dan Kenapa Bikin KPR Ditolak?
Dulu namanya BI Checking, sekarang namanya SLIK OJK (Sistem Layanan Informasi Keuangan). Fungsinya sama: catatan riwayat semua utang kamu di bank, leasing, paylater, pinjol legal, bahkan KUR.
Setiap utang kamu dikasih skor Kol 1 sampai Kol 5:
- Kol 1 (Lancar): Bayar tepat waktu, tidak pernah telat. Ini yang bank mau.
- Kol 2 (Dalam Perhatian Khusus): Telat 1-90 hari. Masih bisa ACC KPR tapi bunga lebih tinggi.
- Kol 3 (Kurang Lancar): Telat 91-120 hari. Hampir pasti ditolak KPR subsidi, komersial masih mungkin dengan DP besar.
- Kol 4 (Diragukan): Telat 121-180 hari. Ditolak semua KPR.
- Kol 5 (Macet): Telat >180 hari atau sudah masuk pengadilan. Blacklist, nggak bisa KPR 2-5 tahun ke depan.
KPR ditolak karena BI Checking biasanya karena kamu Kol 3-5, atau Kol 2 tapi ada banyak pinjaman paylater aktif. Bank takut kamu nggak mampu bayar cicilan KPR Rp 3 juta kalau cicilan paylater aja sering telat.
Penyebab Paling Sering BI Checking Jelek di 2026
Bukan cuma kredit motor atau kartu kredit. Di 2026, penyebab nomor 1 KPR ditolak adalah paylater dan pinjol legal.
- Paylater Shopee, GoPayLater, Traveloka: Telat 1 hari aja langsung lapor ke SLIK OJK. Banyak yang nggak sadar, pakai paylater Rp 200 ribu buat beli baju, telat 2 hari, langsung Kol 2.
- Pinjol Legal OJK: Pinjam Rp 1 juta telat 30 hari, skor langsung Kol 3.
- Kartu Kredit: Hanya bayar minimum payment terus-menerus, dianggap Kol 2.
- Kredit Motor/Mobil: Telat 2x dalam 6 bulan, jadi Kol 2.
- Jadi Penjamin: Kamu jadi penjamin teman KPR, teman kamu nunggak, nama kamu ikut Kol 5. Ini yang paling sering nggak disadari.
Update Aturan SLIK OJK 2026 - Data Paylater Makin Ketat
Tahun 2026, OJK mewajibkan semua paylater dan pinjol legal lapor harian ke SLIK, bukan bulanan lagi. Jadi kalau kamu telat hari ini, besok sudah tercatat. Kabar baiknya, OJK juga bikin aturan pemutihan: kalau utang di bawah Rp 5 juta dan sudah lunas, riwayat Kol 2-3 bisa hilang dalam 30 hari setelah pelunasan (dulu 60 hari). Dan sekarang kamu bisa cek SLIK OJK sendiri gratis 1x per tahun via iDebku OJK online, nggak perlu ke kantor OJK lagi. Cek infonya di OJK SLIK dan iDebku.
Kenapa BI Checking Jelek Bikin KPR 100% Ditolak?
Karena KPR itu utang jangka panjang 15-20 tahun, bank nggak mau ambil risiko.
Bank Menilai Karakter, Bukan Cuma Gaji
Gaji kamu Rp 15 juta, tapi SLIK Kol 3 karena sering telat bayar paylater Rp 500 ribu, bank mikir: "Orang ini gaji besar tapi nggak disiplin bayar utang kecil, apalagi utang besar Rp 3 juta per bulan selama 20 tahun". Karakter bayar itu nomor 1 di analisis bank (5C: Character, Capacity, Capital, Collateral, Condition). Character jelek, langsung tolak, nggak peduli gaji besar.
Aturan DP dan Bunga Jadi Lebih Tinggi Kalau Kol 2
Kalau kamu Kol 2 masih bisa ACC, tapi syaratnya berat: DP minimal 30-40% (bukan 15%), bunga 11-12% (bukan 8%), dan harus tutup semua paylater dulu. Bank mau lihat komitmen kamu. Kalau Kol 3 ke atas, mau DP 50% pun biasanya tetap tolak, kecuali ada agunan tambahan.
Efek Domino - KPR Ditolak di Satu Bank, Bank Lain Juga Tau
Begitu kamu ditolak di Bank A karena BI Checking, penolakan itu juga tercatat di SLIK sebagai "permohonan kredit ditolak". Bank B yang kamu ajukan berikutnya akan lihat: "Oh dia baru ditolak Bank A bulan lalu karena Kol 3". Jadi makin susah. Makanya jangan asal sebar pengajuan KPR ke 5 bank sekaligus kalau SLIK kamu belum bersih. Bersihin dulu, baru ajukan.
7 Cara Memperbaiki BI Checking dan SLIK OJK Biar Lolos KPR 2026
Ini langkah yang gue pakai buat bantu klien Kol 5 balik ke Kol 1.
Cara 1: Cek SLIK OJK Kamu Sendiri via iDebku - Gratis!
Jangan tebak-tebakan. Cek dulu skor kamu berapa dan utang apa yang bikin Kol 2-5.
- Buka
idebku.ojk.go.id, daftar pakai KTP dan selfie. - Pilih cek SLIK, tunggu 1-2 hari kerja, laporan PDF akan dikirim ke email.
- Di laporan, lihat bagian
KolektibilitasdanKreditur. Cari yang Kol 2-5, catat nama bank/leasing, sisa utang, dan tanggal telat.
Tanpa cek ini, kamu nggak tau musuhnya apa. Banyak klien gue kaget ternyata Kol 2 karena kartu kredit lama yang sudah tidak dipakai tapi masih ada tagihan tahunan Rp 100 ribu.
Cara 2: Lunasi Semua Tunggakan + Minta Surat Lunas dan Update SLIK
Ini wajib. Lunasi semua tunggakan pokok + bunga + denda. Jangan cuma bayar pokok.
Setelah lunas, minta 2 dokumen dari bank/leasing:
- Surat Keterangan Lunas (SKL): Bukti kamu sudah lunas.
- Surat Permohonan Update SLIK: Minta bank update data kamu di SLIK dari Kol 3 jadi Kol 1.
Bank wajib update SLIK maksimal 30 hari setelah pelunasan sesuai aturan OJK 2026. Kalau lewat 30 hari belum update, kamu bisa lapor ke OJK. Simpan bukti transfer pelunasan.
Contoh: Rian yang tadi telat paylater Rp 800 ribu, dia lunasi Rp 800 ribu + denda Rp 50 ribu = Rp 850 ribu, minta SKL dari Shopee, 25 hari kemudian SLIK-nya balik Kol 1. Akhirnya KPR-nya ACC bulan depannya.
Cara 3: Tutup Kartu Kredit dan Paylater yang Tidak Perlu
Bank KPR nggak suka lihat kamu punya banyak fasilitas kredit aktif, walaupun limit kecil. Kalau kamu punya 3 kartu kredit + 4 paylater aktif, bank mikir kamu boros.
Tutup yang tidak perlu, sisakan 1 saja. Caranya: lunasi dulu, telepon call center minta tutup, minta surat penutupan, dan pastikan di SLIK statusnya Ditutup bukan Aktif. Ini bisa turunkan skor risiko kamu drastis. Banyak yang KPR ditolak bukan karena Kol 3, tapi karena Debt Burden Ratio kebesaran: total cicilan paylater + kartu kredit sudah 40% gaji, jadi nggak sanggup tambah cicilan KPR.
Cara 4: Jangan Jadi Penjamin dan Lepas Nama dari Pinjaman Orang Lain
Cek di SLIK kamu, ada bagian Penjamin. Kalau ada nama kamu sebagai penjamin teman/saudara, dan teman kamu nunggak, skor kamu ikut jelek. Segera minta teman kamu take over atau lunasi, dan minta bank hapus nama kamu sebagai penjamin. Ini tricky, butuh persetujuan bank. Kalau teman kamu nggak mau, kamu harus siap lunasi sendiri biar nama kamu bersih. Pelajaran mahal: jangan jadi penjamin sembarangan.
Cara 5: Bangun Riwayat Kredit Baru yang Sehat Selama 6 Bulan
Setelah lunas dan Kol 1, jangan langsung ajukan KPR. Bank mau lihat 6 bulan riwayat baru yang bersih.
- Ambil kredit kecil yang pasti ACC seperti kredit HP Rp 2 juta tenor 6 bulan, bayar tepat waktu.
- Pakai kartu kredit 1 saja, pakai 30% dari limit, bayar full tiap bulan, jangan minimum.
- Jangan ambil paylater sama sekali selama 6 bulan.
Ini namanya rebuilding credit. Bank lihat: "Oh 6 bulan terakhir dia disiplin". Skor internal bank naik.
Cara 6: Siapkan DP 30-40% dan Rekening Koran 3 Bulan Rapi
Kalau SLIK kamu baru sembuh dari Kol 3, bank masih ragu. Yakinkan mereka dengan DP besar dan rekening koran bagus.
- DP 30-40% tunjukkan kamu punya tabungan, bukan orang bokek.
- Rekening koran 3 bulan terakhir harus menunjukkan gaji masuk rutin, tidak pernah minus, dan ada sisa tabungan tiap bulan minimal 20% gaji.
- Jangan ada transaksi judi online atau pinjol ilegal di rekening koran, bank 2026 sudah pakai AI buat deteksi itu.
Kombinasi DP besar + rekening koran rapi bisa bikin bank lupakan Kol 2 kamu yang sudah lunas.
Cara 7: Ajukan KPR di Bank Tempat Gaji Kamu Masuk (Payroll Bank)
Bank paling mudah ACC KPR adalah bank tempat gaji kamu ditransfer tiap bulan. Karena mereka bisa lihat langsung gaji kamu, mereka sudah percaya. Kalau gaji kamu di BCA, ajukan KPR di BCA dulu. Kesempatan ACC Kol 2 di payroll bank 50% lebih tinggi daripada di bank lain. Dan kalau kamu punya tabungan di bank itu minimal 3x cicilan KPR, kesempatan ACC makin besar.
Gue juga bahas cara hitung cicilan biar tidak ditolak karena gaji kurang di artikel cicilan KPR 300 juta.
Kesalahan Fatal yang Bikin BI Checking Tidak Kunjung Bersih
| Kesalahan Fatal | Dampak | Cara Hindari |
|---|---|---|
| Lunasi tapi tidak minta update SLIK | Di SLIK masih Kol 3 padahal sudah lunas, KPR tetap ditolak | Wajib minta SKL + surat update SLIK, follow up H+7, H+15, H+30 |
| Hanya bayar minimum kartu kredit terus | Dianggap Kol 2 terus, tidak pernah Kol 1 | Bayar full tiap bulan, jangan minimum |
| Tutup kartu kredit tapi masih ada tagihan tahunan | Tagihan tahunan jadi tunggakan baru Kol 3 | Pastikan 0 tagihan sebelum tutup, minta surat penutupan |
| Langsung ajukan KPR ke 5 bank sekaligus saat masih Kol 3 | Tercatat 5x ditolak, skor makin jelek | Bersihkan dulu sampai Kol 1, baru ajukan ke 1-2 bank saja |
| Pakai jasa joki SLIK yang janji hapus data OJK | Data SLIK tidak bisa dihapus, cuma bisa diupdate bank, kamu kena tipu Rp 2-5 juta | Jangan percaya joki, hanya bank pelapor yang bisa update SLIK |
Kasus nyata: ada yang bayar joki SLIK Rp 3 juta janji Kol 5 jadi Kol 1 dalam 3 hari. Uangnya hilang, SLIK tetap Kol 5. Karena memang tidak ada yang bisa hapus data SLIK selain bank asal yang melaporkan. OJK hanya penyimpan data, bukan penghapus.
FAQ - Pertanyaan Sering Tentang KPR Ditolak BI Checking
Berapa lama BI Checking jelek bisa bersih jadi Kol 1 lagi?
Tergantung Kol berapa. Kol 2 ringan (telat 1-30 hari) yang sudah lunas: 30 hari setelah bank update SLIK, sudah balik Kol 1. Kol 3 (telat 91-120 hari) yang sudah lunas: butuh 60-90 hari untuk balik Kol 1 dan butuh 6 bulan riwayat baru bersih biar bank percaya. Kol 4-5 yang sudah lunas: butuh 3-6 bulan untuk balik Kol 1 di sistem, tapi bank masih anggap kamu nasabah berisiko sampai 12-24 bulan. Jadi kalau kamu Kol 5 baru lunas hari ini, jangan harap bulan depan ACC KPR. Kasih jeda 6-12 bulan sambil bangun kredit baru.
Apakah paylater Rp 200 ribu bisa bikin KPR ditolak?
Bisa banget di 2026. Sekarang paylater limit Rp 200 ribu pun dilaporkan ke SLIK. Kalau kamu telat 30 hari, langsung Kol 2. Bank KPR lihat Kol 2 karena paylater, mereka mikir kamu tidak disiplin. Apalagi kalau kamu punya 5 paylater aktif dengan total tagihan Rp 2 juta, itu dianggap utang konsumtif. Saran gue: kalau mau KPR 6 bulan ke depan, tutup semua paylater sekarang. Lunasi, tutup akun, minta surat penutupan. Jangan pakai paylater sama sekali. Pakai debit atau kartu kredit 1 saja yang dibayar full.
Apakah bisa KPR tanpa BI Checking atau SLIK OJK?
Tidak bisa untuk KPR bank resmi. Semua bank wajib cek SLIK OJK, itu aturan OJK. Kalau ada yang bilang bisa KPR tanpa BI Checking, itu pasti KPR developer (in-house) atau KPR non-bank dengan bunga 15-20% per tahun, jauh lebih mahal dan berisiko. Atau itu penipuan. Jangan tergiur. Lebih baik perbaiki SLIK dulu 3-6 bulan, dapat bunga 8%, daripada maksa KPR tanpa BI Checking bunga 18%. Selisihnya bisa Rp 200 juta selama 15 tahun.
Conclusion
Jadi, KPR ditolak karena BI Checking itu bukan akhir dunia. Itu cuma alarm yang bilang keuangan kamu perlu dirapikan dulu. 90% kasus Kol 2-3 bisa balik Kol 1 dalam 30-90 hari kalau kamu lunasi, minta update SLIK, tutup paylater tidak perlu, dan bangun riwayat 6 bulan bersih.
Jangan buru-buru ajukan KPR lagi kalau SLIK belum Kol 1. Jangan pakai joki SLIK. Dan jangan sebar pengajuan ke banyak bank saat masih Kol 3.
Kamu sekarang Kol berapa dan ditolak karena utang apa? Paylater, kartu kredit, atau motor? Cerita di komentar, nanti gue bantu kasih langkah paling cepat balik ke Kol 1 sesuai kasus kamu. Gue sudah bantu puluhan orang lolos KPR setelah ditolak, kamu juga bisa!
Tags: KPR Ditolak BI Checking, Cara Memperbaiki BI Checking, SLIK OJK 2026, Kol 2 Kol 3 KPR, Paylater Bikin KPR Ditolak, Cara Cek SLIK OJK, iDebku OJK, BI Checking Jelek KPR, Tips Lolos BI Checking, Perbaiki SLIK OJK