Punya rumah sendiri itu impian hampir semua orang — tapi kalau kamu belum tahu cara kerjanya, proses syarat pengajuan KPR rumah pertama bisa terasa seperti labirin yang bikin pusing.
Tenang. Artikel ini hadir buat kamu yang baru pertama kali terjun ke dunia Kredit Kepemilikan Rumah (KPR). Dari dokumen yang wajib disiapkan, cara kerja skor kredit BI checking, sampai simulasi suku bunga anuitas 2026 — semuanya dibahas tuntas di sini. Nggak perlu buka tab lain lagi.
Apa Itu KPR dan Kenapa Kamu Perlu Paham Dulu Sebelum Mengajukan?
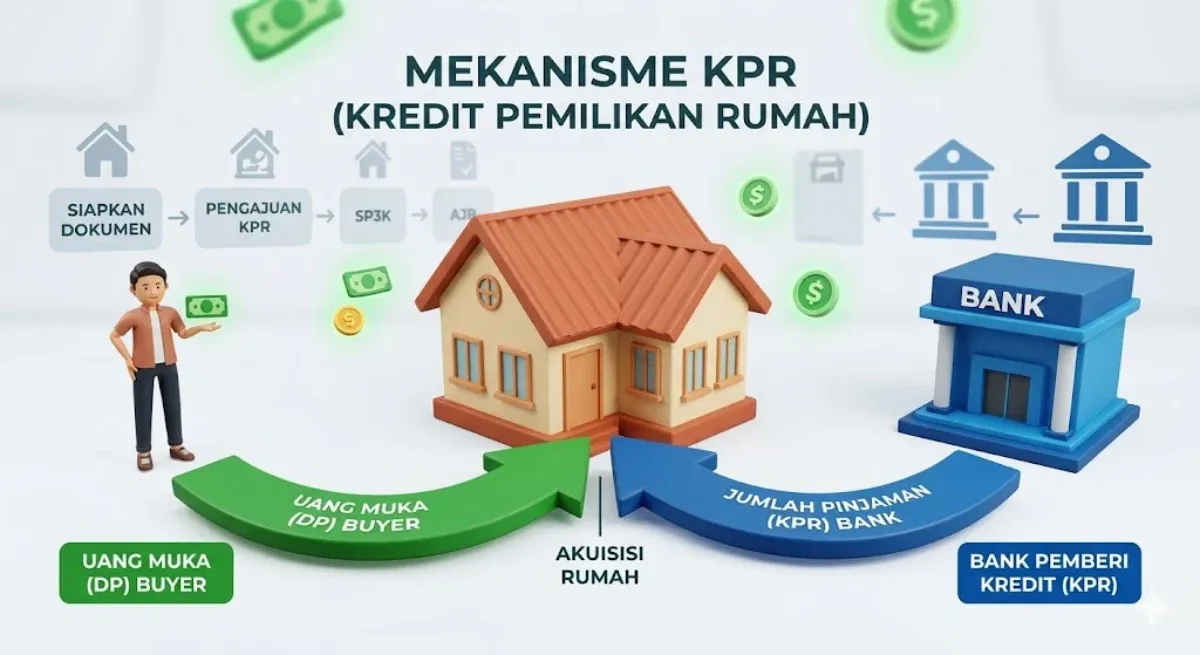
Kredit Kepemilikan Rumah (KPR) adalah fasilitas pinjaman dari bank yang memungkinkan kamu membeli properti dengan cara mencicil. Kamu cukup menyiapkan uang muka (down payment), sementara sisanya ditanggung bank — dan kamu bayar dalam tenor tertentu, biasanya antara 5 hingga 30 tahun.
Kedengarannya simpel. Tapi di balik kesederhanaan itu, ada proses persetujuan kredit bank yang cukup ketat dan berlapis. Makanya, memahami mekanismenya dari awal itu krusial banget supaya pengajuanmu nggak mental di tengah jalan.
Syarat Umum Pengajuan KPR Rumah Pertama
1. Kriteria Pemohon yang Diakui Bank
Tidak semua orang otomatis bisa mengajukan KPR. Bank punya kriteria dasar yang wajib dipenuhi:
- Usia minimal 21 tahun atau sudah menikah
- Usia maksimal saat kredit lunas biasanya 65 tahun (untuk karyawan) atau 70 tahun (untuk wiraswasta/profesional)
- WNI dengan domisili tetap di Indonesia
- Tidak sedang dalam status bangkrut atau memiliki kredit macet aktif
2. Status Pekerjaan dan Bukti Penghasilan
Ini salah satu filter paling ketat. Bank ingin memastikan kamu punya kemampuan bayar yang konsisten.
Untuk karyawan tetap:
- Slip gaji 3 bulan terakhir
- Surat keterangan kerja (SKK) dari HRD
- SK pengangkatan sebagai karyawan tetap
Untuk wiraswasta atau freelancer:
- Laporan keuangan usaha 2 tahun terakhir (lebih baik jika diaudit)
- SIUP / NIB (Nomor Induk Berusaha)
- Rekening koran 6 bulan terakhir
Untuk profesional (dokter, pengacara, notaris):
- Surat izin praktik yang masih aktif
- Bukti penghasilan dari praktik selama minimal 2 tahun
Dokumen yang Wajib Disiapkan
Jangan sampai pengajuanmu terhambat hanya gara-gara dokumen tidak lengkap. Berikut checklist standar yang diminta hampir semua bank:
| Dokumen | Keterangan |
|---|---|
| KTP & KK | Asli + fotokopi |
| NPWP | Wajib, terutama untuk pinjaman di atas Rp 50 juta |
| Buku Nikah | Jika sudah menikah |
| Rekening koran 3–6 bulan | Menunjukkan arus kas kamu |
| Slip gaji / bukti penghasilan | Tergantung jenis pekerjaan |
| Dokumen properti | SHM/HGB, IMB, PBB terakhir |
Pastikan semua fotokopi jelas dan tidak expired. Satu dokumen yang tidak valid bisa memperlambat seluruh proses secara signifikan.
Peran Skor Kredit BI Checking dalam Persetujuan KPR
Ini bagian yang sering diabaikan calon debitur pertama kali — padahal pengaruhnya sangat besar.
Skor kredit BI checking (kini dikenal sebagai SLIK OJK — Sistem Layanan Informasi Keuangan) adalah rekam jejak kredit kamu selama ini. Setiap kali kamu punya cicilan — kartu kredit, KTA, bahkan cicilan handphone melalui leasing — semuanya tercatat di sana.
Skala penilaiannya:
- Kolektibilitas 1 = Lancar (ideal untuk KPR)
- Kolektibilitas 2 = Dalam perhatian khusus
- Kolektibilitas 3–5 = Kredit bermasalah hingga macet
Bank hampir pasti akan menolak pengajuan jika skor kreditmu berada di kolektibilitas 3 ke atas. Bahkan kolektibilitas 2 pun bisa mempersulit proses.
Tips: Cek skor SLIK kamu sendiri secara gratis di portal resmi OJK minimal 3 bulan sebelum pengajuan. Jika ada catatan negatif, selesaikan dulu dan tunggu history-nya bersih.
Proses Nilai Taksasi Appraisal dan Dampaknya ke Plafon KPR
Setelah dokumen kamu lolos verifikasi awal, bank akan mengirim tim penilai untuk melakukan nilai taksasi appraisal — yakni penilaian independen terhadap nilai pasar properti yang akan kamu beli.
Kenapa ini penting? Karena plafon KPR yang disetujui bank bukan berdasarkan harga jual developer, melainkan berdasarkan hasil appraisal. Jika harga jual Rp 800 juta tapi hasil appraisal hanya Rp 720 juta, maka KPR maksimum yang bisa kamu dapatkan adalah persentase tertentu dari Rp 720 juta — bukan harga developer.
Hal ini sering menjadi kejutan bagi pembeli rumah pertama yang sudah terlanjur menandatangani perjanjian dengan developer.
Uang Muka (DP) dan Ketentuan LTV Bank
Berdasarkan regulasi Bank Indonesia, Loan to Value (LTV) untuk rumah pertama umumnya maksimal 80–90%, artinya kamu wajib menyiapkan DP minimal 10–20% dari nilai appraisal.
- Tipe rumah tapak ≤ 70 m²: LTV maksimal 90% → DP 10%
- Tipe rumah tapak > 70 m²: LTV maksimal 85% → DP 15%
- Rumah kedua dan seterusnya: LTV lebih rendah lagi
Kebijakan ini berlaku untuk bank konvensional. Untuk bank syariah, skema pembiayaan berbeda karena menggunakan akad murabahah atau musyarakah mutanaqisah, bukan konsep "bunga."
Simulasi Suku Bunga KPR 2026: Fixed vs Floating
Memahami Suku Bunga Anuitas
Mayoritas KPR di Indonesia menggunakan sistem suku bunga anuitas — di mana cicilan bulananmu tetap sama selama periode fixed rate, namun komposisi pokok dan bunganya berubah setiap bulan. Di awal tenor, porsi bunga sangat besar. Seiring waktu, porsi pokok makin dominan.
Struktur Bunga yang Umum Ditawarkan Bank (2026)
Secara umum, bank-bank besar di Indonesia menawarkan struktur berikut untuk KPR rumah pertama:
- Fixed rate tahun 1–3: berkisar antara 3,49% – 5,99% per tahun
- Fixed rate tahun 1–5: berkisar antara 5,25% – 7,25% per tahun
- Setelah periode fixed: beralih ke floating rate yang mengacu pada suku bunga acuan BI (BI Rate)
Penting: Suku bunga promosi ini hanya berlaku di periode awal. Setelah itu, cicilan kamu bisa berubah signifikan mengikuti kondisi pasar. Pastikan kamu punya buffer finansial untuk mengantisipasi kenaikan ini.
Contoh Simulasi Sederhana
Misalkan kamu mengajukan KPR dengan:
- Nilai properti: Rp 700.000.000
- DP 20%: Rp 140.000.000
- Pokok pinjaman: Rp 560.000.000
- Tenor: 20 tahun
- Suku bunga fixed 5 tahun pertama: 5,75% p.a.
Maka estimasi cicilan per bulan selama 5 tahun pertama adalah sekitar Rp 3.950.000 – Rp 4.100.000 (tergantung skema dan biaya tambahan bank).
Setelah tahun ke-5, cicilan akan menyesuaikan dengan floating rate yang berlaku saat itu.
Asuransi Jiwa Kredit: Bukan Sekadar Formalitas
Salah satu komponen yang sering dianggap "beban tambahan" padahal sangat krusial adalah asuransi jiwa kredit. Ini adalah proteksi yang menjamin pelunasan sisa hutang KPR jika debitur meninggal dunia atau mengalami cacat tetap total sebelum kredit lunas.
Tanpa asuransi ini, keluarga yang ditinggalkan bisa menanggung beban cicilan yang berat — atau bahkan kehilangan properti tersebut.
Sebagian besar bank mewajibkan asuransi jiwa kredit sekaligus asuransi kebakaran untuk properti yang diagunkan. Preminya biasanya dibayarkan sekaligus di awal (single premium) atau tahunan, dan sudah diperhitungkan dalam total biaya KPR.
Pembiayaan Ulang (Refinancing): Opsi Strategis yang Jarang Dibahas
Sudah punya KPR aktif tapi merasa bunganya terlalu tinggi? Pembiayaan ulang atau refinancing adalah solusi yang bisa kamu pertimbangkan.
Intinya: kamu "memindahkan" KPR ke bank lain yang menawarkan suku bunga lebih kompetitif. Proses ini mirip pengajuan KPR baru — ada biaya provisi, asuransi ulang, dan proses appraisal lagi.
Refinancing paling menguntungkan jika:
- Selisih suku bunga baru vs lama minimal 1–1,5%
- Sisa tenor masih panjang (di atas 10 tahun)
- Tidak ada penalti pelunasan awal dari bank lama
Tips Jitu Agar Pengajuan KPR Kamu Disetujui Bank
Banyak orang gagal bukan karena tidak mampu bayar, tapi karena kurang siap secara administratif dan finansial. Ini strategi yang bisa meningkatkan peluang persetujuanmu:
- Jaga rasio cicilan terhadap pendapatan (DSR) di bawah 30–35%. Bank biasanya menolak jika total cicilan bulanan kamu (termasuk hutang lain) melebihi 40% dari take-home pay.
- Hindari mengambil hutang baru minimal 6 bulan sebelum pengajuan KPR.
- Simpan uang DP di rekening tabungan minimal 3 bulan sebelumnya, bukan di deposito atau investasi lain yang sulit dicairkan.
- Pilih bank yang sudah kamu miliki rekeningnya — rekening aktif dengan mutasi sehat bisa jadi nilai plus saat analisis kredit.
- Konsultasikan dengan mortgage consultant atau developer rekanan bank yang berpengalaman — mereka sering tahu bank mana yang paling fleksibel untuk profil keuanganmu.
Proses Pengajuan KPR Step by Step
Biar makin jelas, ini alur standar persetujuan kredit bank untuk KPR:
- Simulasi & konsultasi awal – tentukan kebutuhan dan kemampuan finansial
- Pengumpulan dokumen – checklist lengkap seperti di atas
- Submit aplikasi ke bank – bisa langsung atau lewat developer
- Verifikasi dokumen & BI checking – bank memeriksa latar belakang keuangan
- Penilaian properti (appraisal) – bank mengirim tim penilai
- Analisis kredit – internal bank memutuskan kelayakan
- SP3K (Surat Persetujuan Pemberian Kredit) – notifikasi persetujuan resmi
- Akad kredit & penandatanganan – proses legal di hadapan notaris
- Pencairan dana – bank mentransfer ke developer atau penjual
Seluruh proses ini bisa memakan waktu antara 2 minggu hingga 2 bulan, tergantung kelengkapan dokumen dan antrian di bank.
Penutup
Mengajukan syarat pengajuan KPR rumah pertama memang butuh persiapan yang matang — bukan cuma soal uang muka, tapi juga rekam jejak kredit, kelengkapan dokumen, dan pemahaman tentang simulasi suku bunga yang kamu pilih. Semakin kamu paham mekanismenya, semakin besar peluang pengajuanmu disetujui dengan kondisi terbaik.
Mulai dari memastikan skor kredit SLIK-mu bersih, menyiapkan dokumen jauh-jauh hari, hingga memahami perbedaan antara fixed rate dan floating — semua langkah kecil itu punya dampak besar. Kredit Kepemilikan Rumah (KPR) bukan sesuatu yang menakutkan kalau kamu sudah tahu peta jalannya.
Semoga panduan ini membantu kamu selangkah lebih dekat ke rumah impian, ya!
Namun, jika Anda memiliki pasangan ekspatriat, proses KPR dan kepemilikan aset akan berbeda secara hukum. Pastikan Anda memahami regulasi terbarunya sebelum mengambil keputusan finansial besar ini.
Terima kasih sudah membaca sampai akhir! Kalau kamu punya pengalaman atau pertanyaan seputar proses KPR, yuk sharing di kolom komentar — siapa tahu ceritamu bisa membantu pembaca lain yang sedang dalam posisi yang sama. 😊